近畿圏のホテル市場で、供給構造の大きな転換が進んでいます。
一般財団法人アジア太平洋研究所(APIR)が2026年8月5日に公表した研究レポートによると、近畿2府4県のラグジュアリーホテルは、2010年の2軒・451室から、2030年には26軒・5,472室へ拡大する見通しです。20年間でホテル数は13倍、客室数は約12.1倍に増加します。
この変化は、単なる宿泊施設の増加ではありません。かつての近畿では、訪日外国人旅行者の増加に対応するため、客室数を確保できる大規模な都市型ホテルの建設が進みました。しかし近年は、富裕層や国際ビジネス客を対象とした高価格帯ホテルが新規開発の中心になりつつあります。
APIRが調査した2016〜2030年の新築大型ホテル101件の建設事業費は、総額1兆3,052億円に達します。その投資は大阪・京都を中心に、三宮再開発が進む神戸や、歴史的建築を活用する奈良へと広がっています。
背景にあるのは、2025年の大阪・関西万博だけでなく、2030年秋に開業予定の大阪IR、都市再開発、交通インフラ整備を含めた長期的な成長期待です。
2030年に26軒・5,472室、大阪は客室数の74%を占める
APIRは、1泊1室おおむね10万円以上をラグジュアリーホテルの目安とし、1997年から2030年までの開業動向を分析しています。2030年時点の地域別構成は次のとおりです。
| 地域 | ホテル数 | 客室数 | 1軒当たり平均 |
|---|---|---|---|
| 大阪府 | 10軒 | 4,039室 | 404室 |
| 京都府 | 12軒 | 1,149室 | 96室 |
| 兵庫県 | 2軒 | 193室 | 97室 |
| 奈良県 | 2軒 | 91室 | 46室 |
| 合計 | 26軒 | 5,472室 | 210室 |
大阪府は10軒で全客室の約74%を占め、1軒当たり平均404室と突出しています。一方、京都府は12軒とホテル数で大阪を上回りますが、平均客室数は96室にとどまります。
この違いは、両都市のホテル開発戦略を端的に表しています。大阪では大規模複合開発に組み込まれた多客室型ホテルが市場を牽引するのに対し、京都では歴史的景観や文化資源を生かした小規模・高単価のホテルが中心です。
近畿のラグジュアリーホテル市場は、単一の高級ブランドが集積する市場ではなく、各都市の強みを反映した異なる宿泊商品が共存する構造へと発展しています。
新築ホテルの高価格帯比率は23%から72.5%へ。量から質への転換が鮮明に
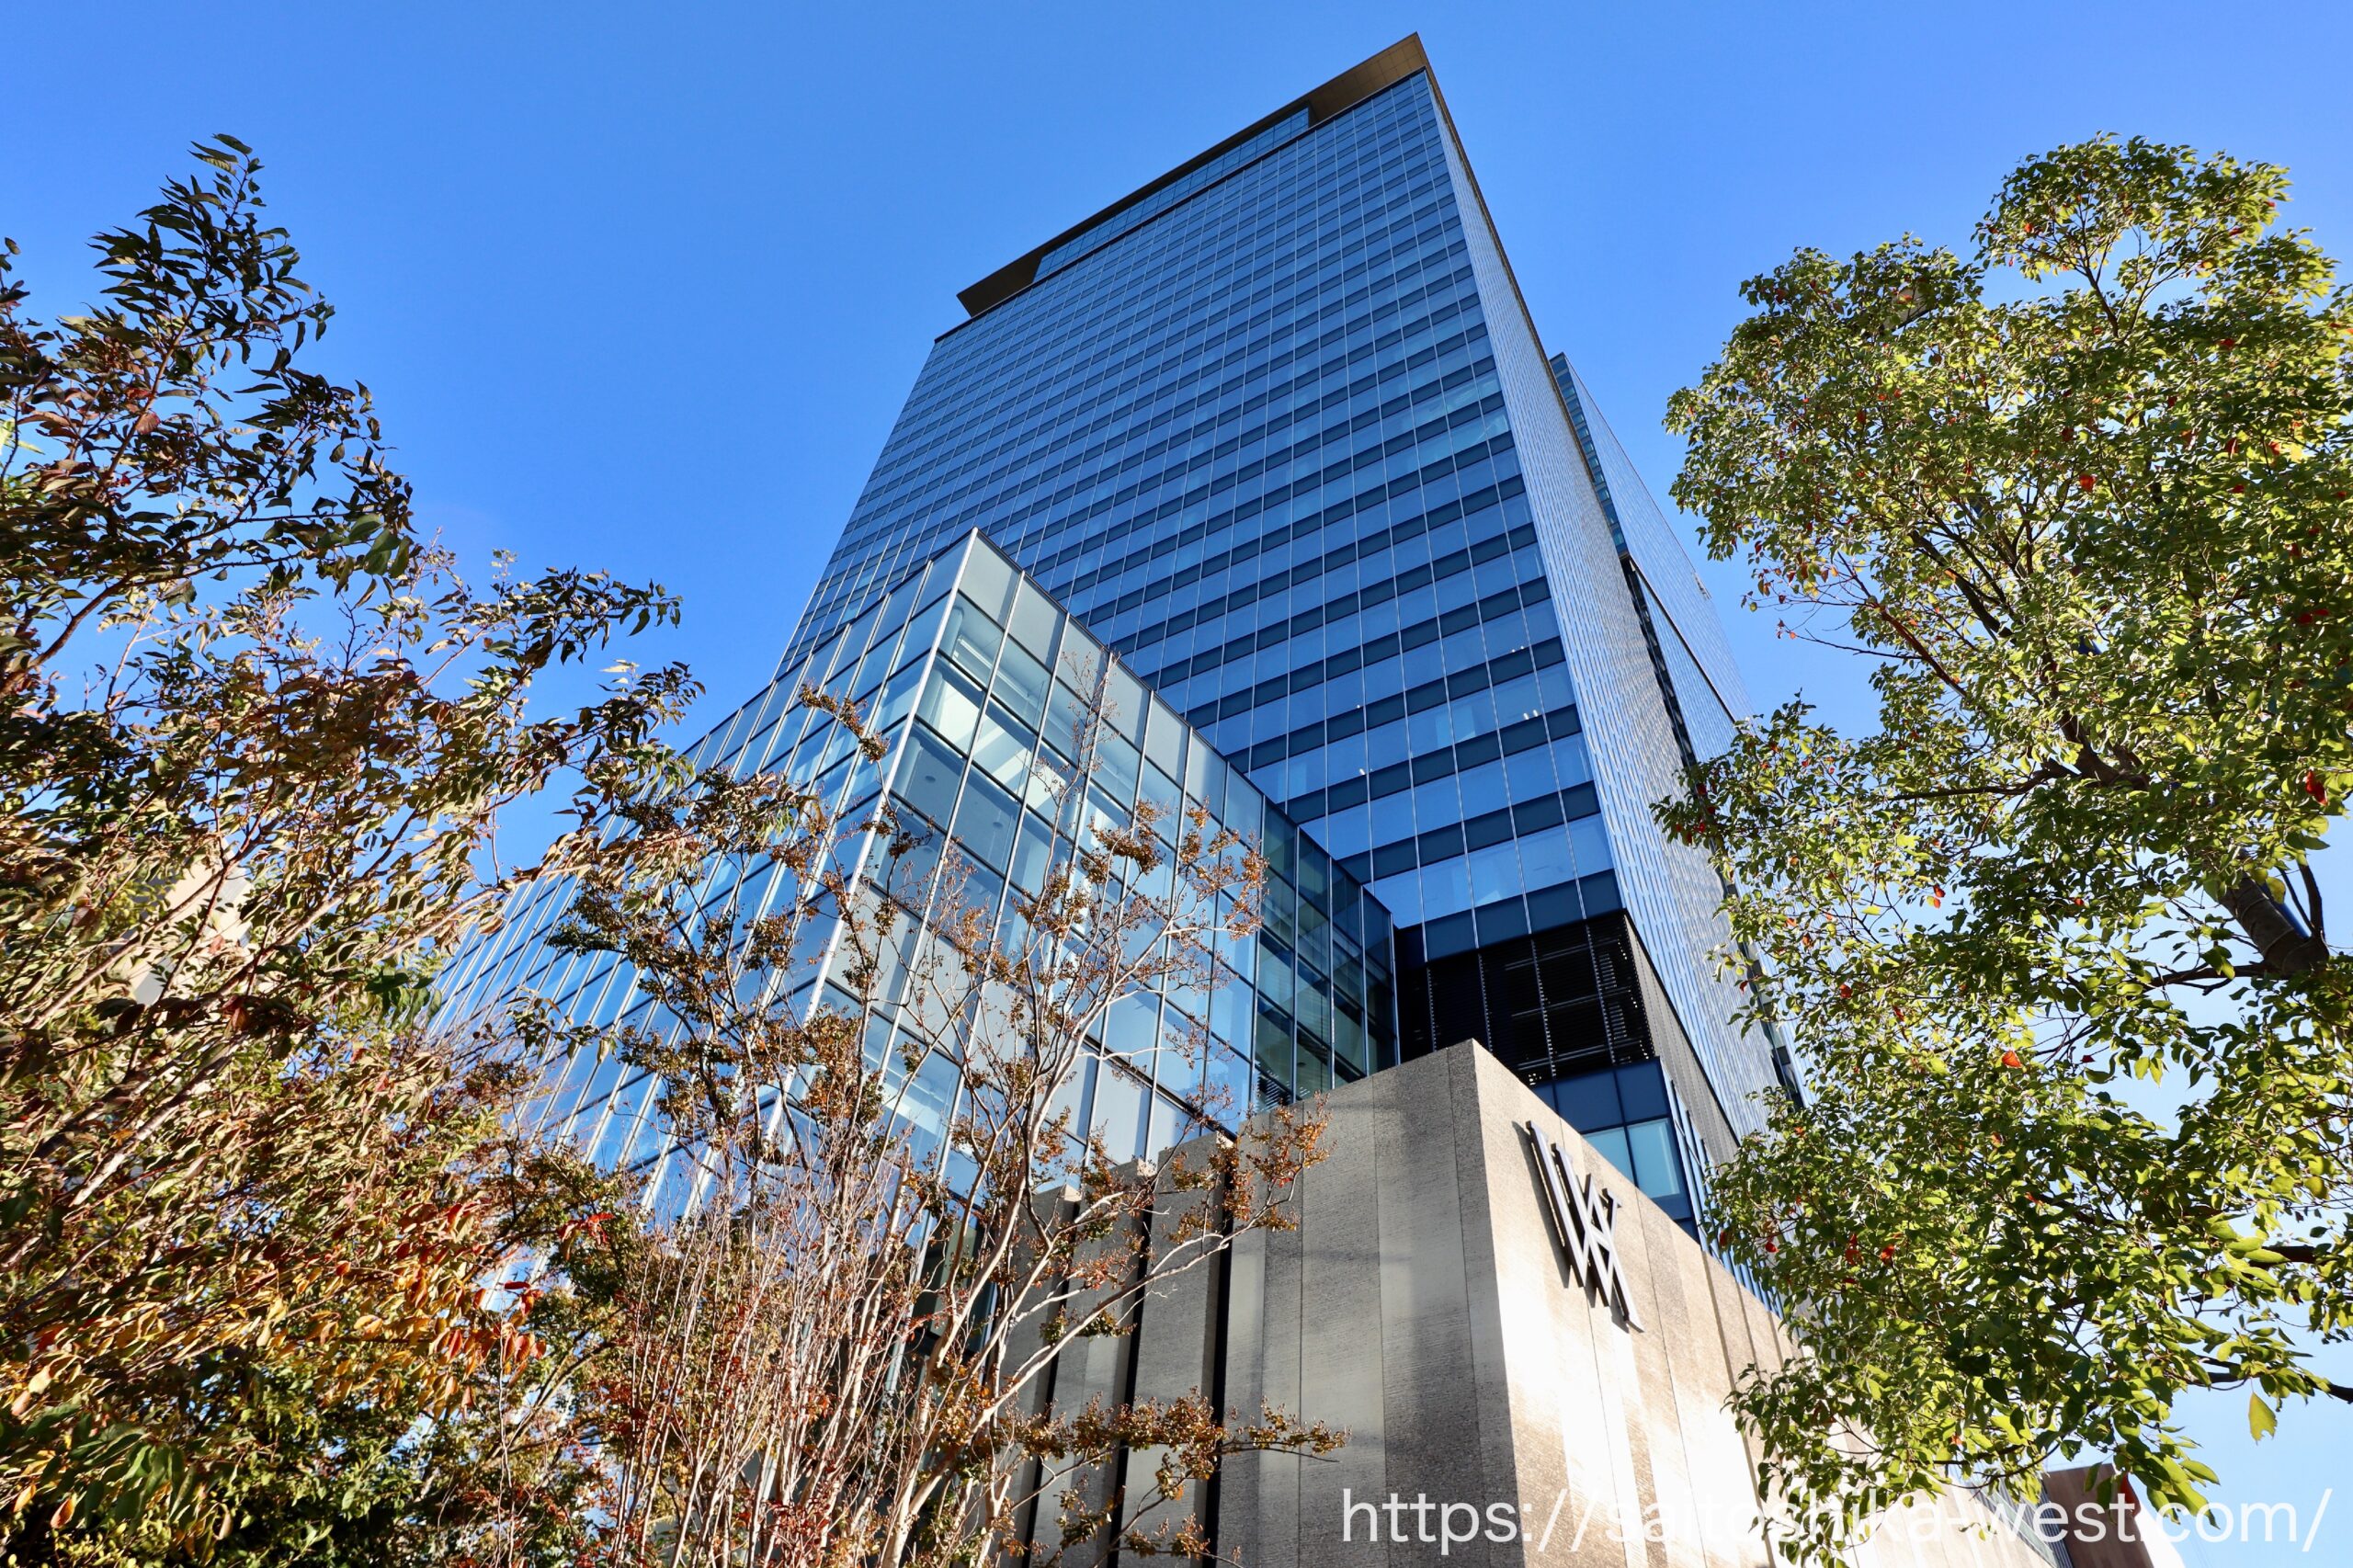
今回の研究で特に注目されるのが、新築ホテルの宿泊料金グレードの変化です。
APIRが2016〜2030年の新築大型ホテル101件を調査したところ、2016〜2023年と2024〜2030年では、新規開業するホテルの価格帯が大きく異なっていました。
| 宿泊料金グレード | 2016〜2023年 | 2024〜2030年 |
|---|---|---|
| 低〜中価格帯(B・A) | 47軒(77.0%) | 11軒(27.5%) |
| 高価格帯(S・H) | 14軒(23.0%) | 29軒(72.5%) |
| 合計 | 61軒 | 40軒 |
2016〜2023年には低〜中価格帯が新規開業ホテルの約8割を占めていましたが、2024〜2030年には高価格帯が7割を超える構成へと逆転します。
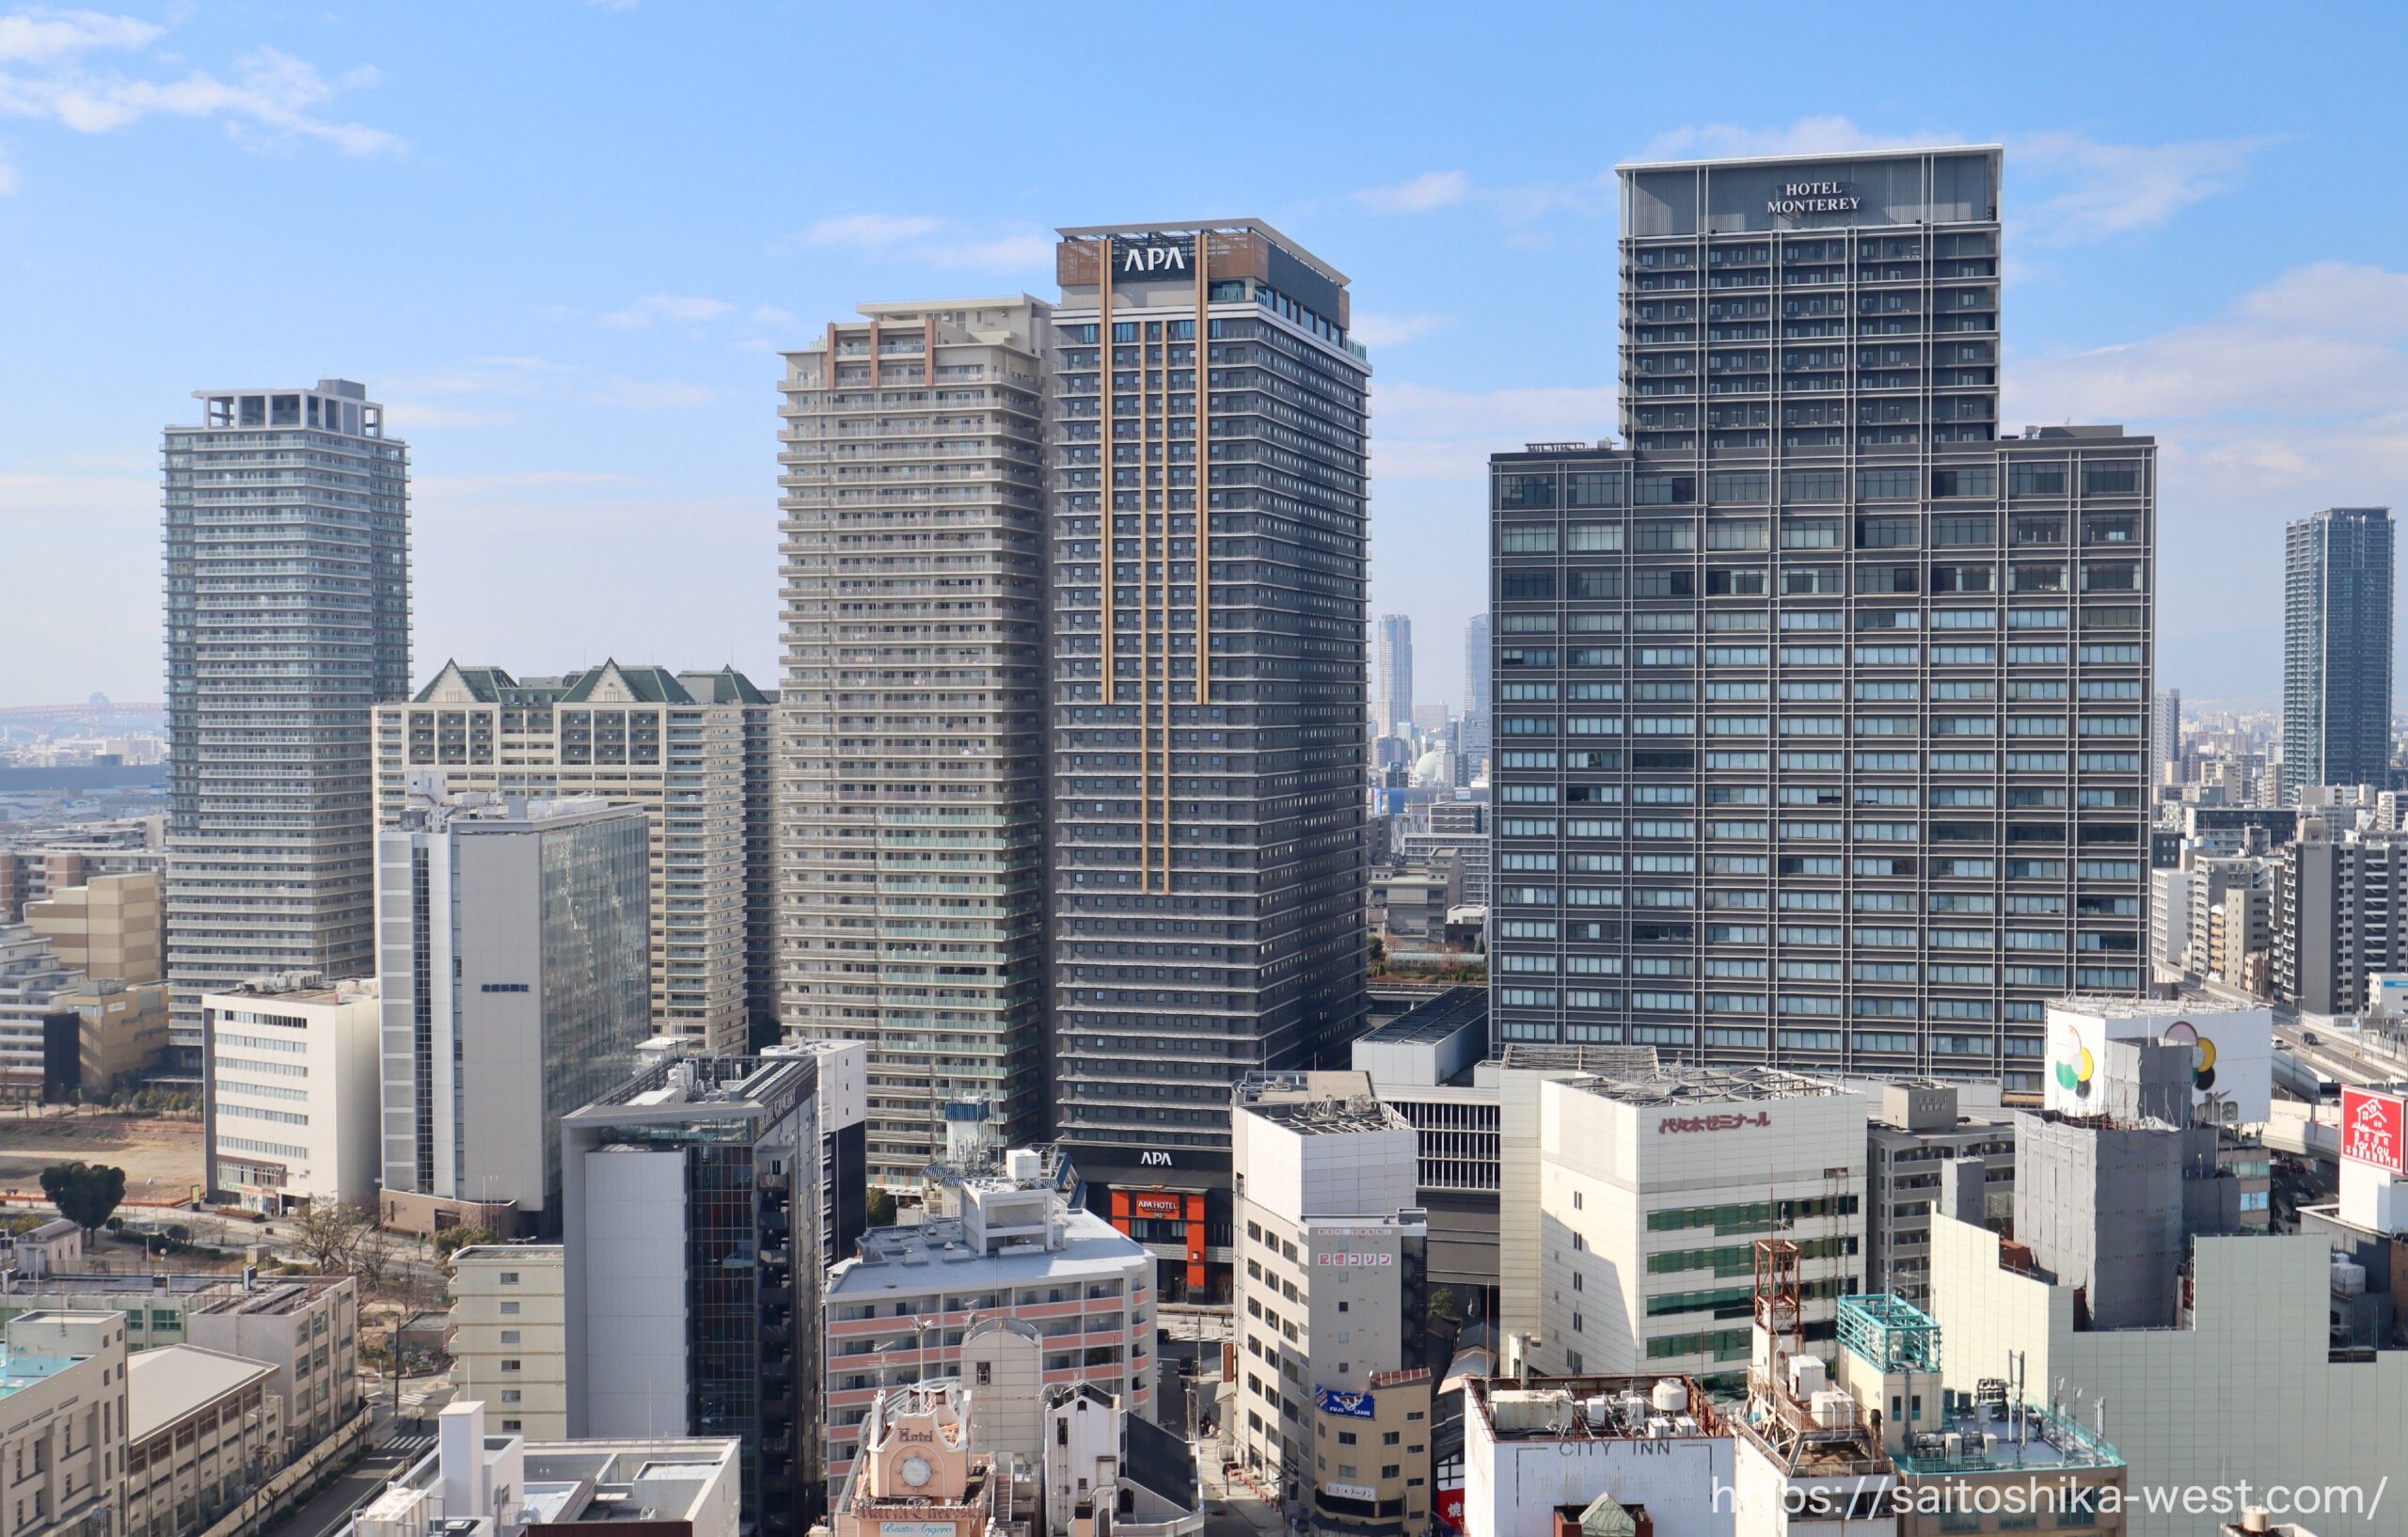
客室数からも変化が読み取れます。2023年には1,704室の「アパホテル&リゾート〈大阪梅田駅タワー〉」、2024年には2,055室の「アパホテル&リゾート〈大阪なんば駅前タワー〉」が開業しました。これらは、大量の客室を供給する都市型ホテル開発を象徴する存在です。
一方、2030年に新規供給される見込みの3,506室は、約95%が高価格帯に分類されます。大阪IRの「MGM大阪・MGMヴィラ」などが、その中心を担います。
新築ホテルの競争軸は、客室数の確保から、宿泊単価と滞在価値の向上へ移りつつあります。
もっとも、高価格帯への投資が増えることと、実際に高い宿泊単価を維持できることは別問題です。建設費や人件費が上昇するなか、増加する高級客室を安定的な需要で支えられるかが、今後の収益性を左右します。
大阪・京都・神戸・奈良、都市の強みを収益に変えるホテル戦略
高級ホテルの開発は、近畿圏の各都市の成長戦略とも密接に結び付いています。大阪:MICE・商業・エンターテインメントを取り込む大規模複合型
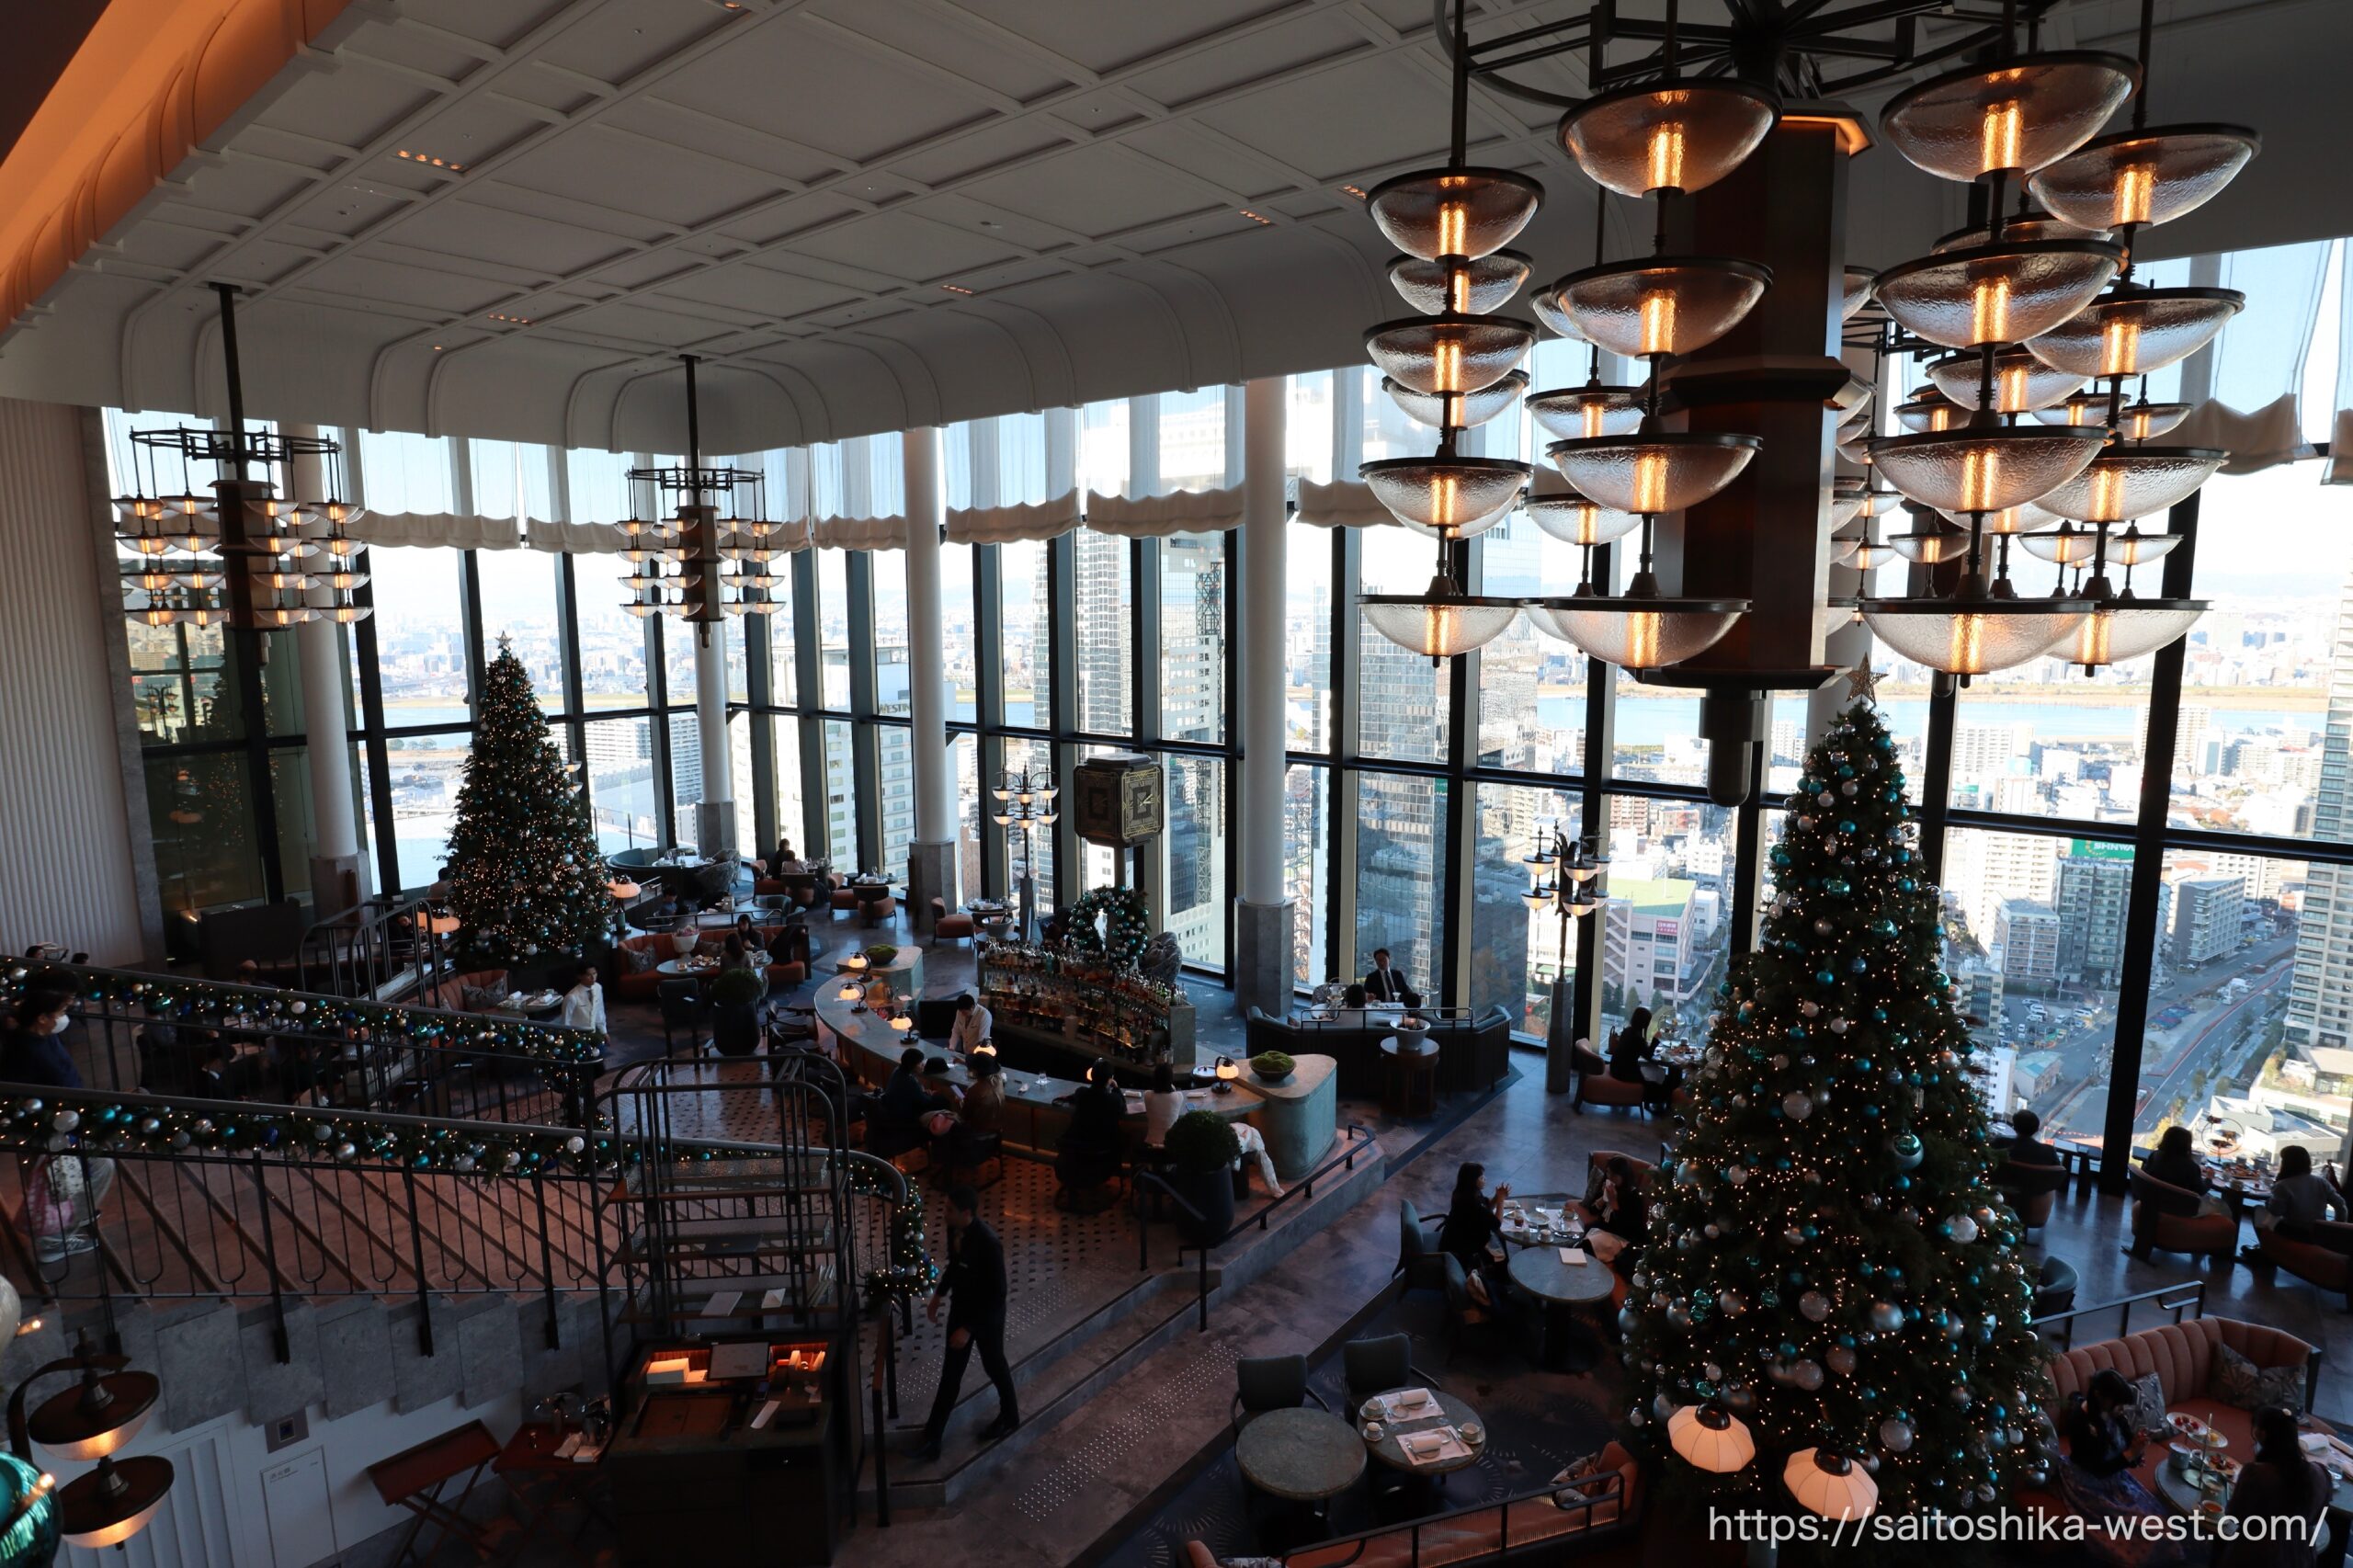
大阪では、ホテルをオフィス、商業施設、文化施設などと組み合わせる複合開発が主流です。
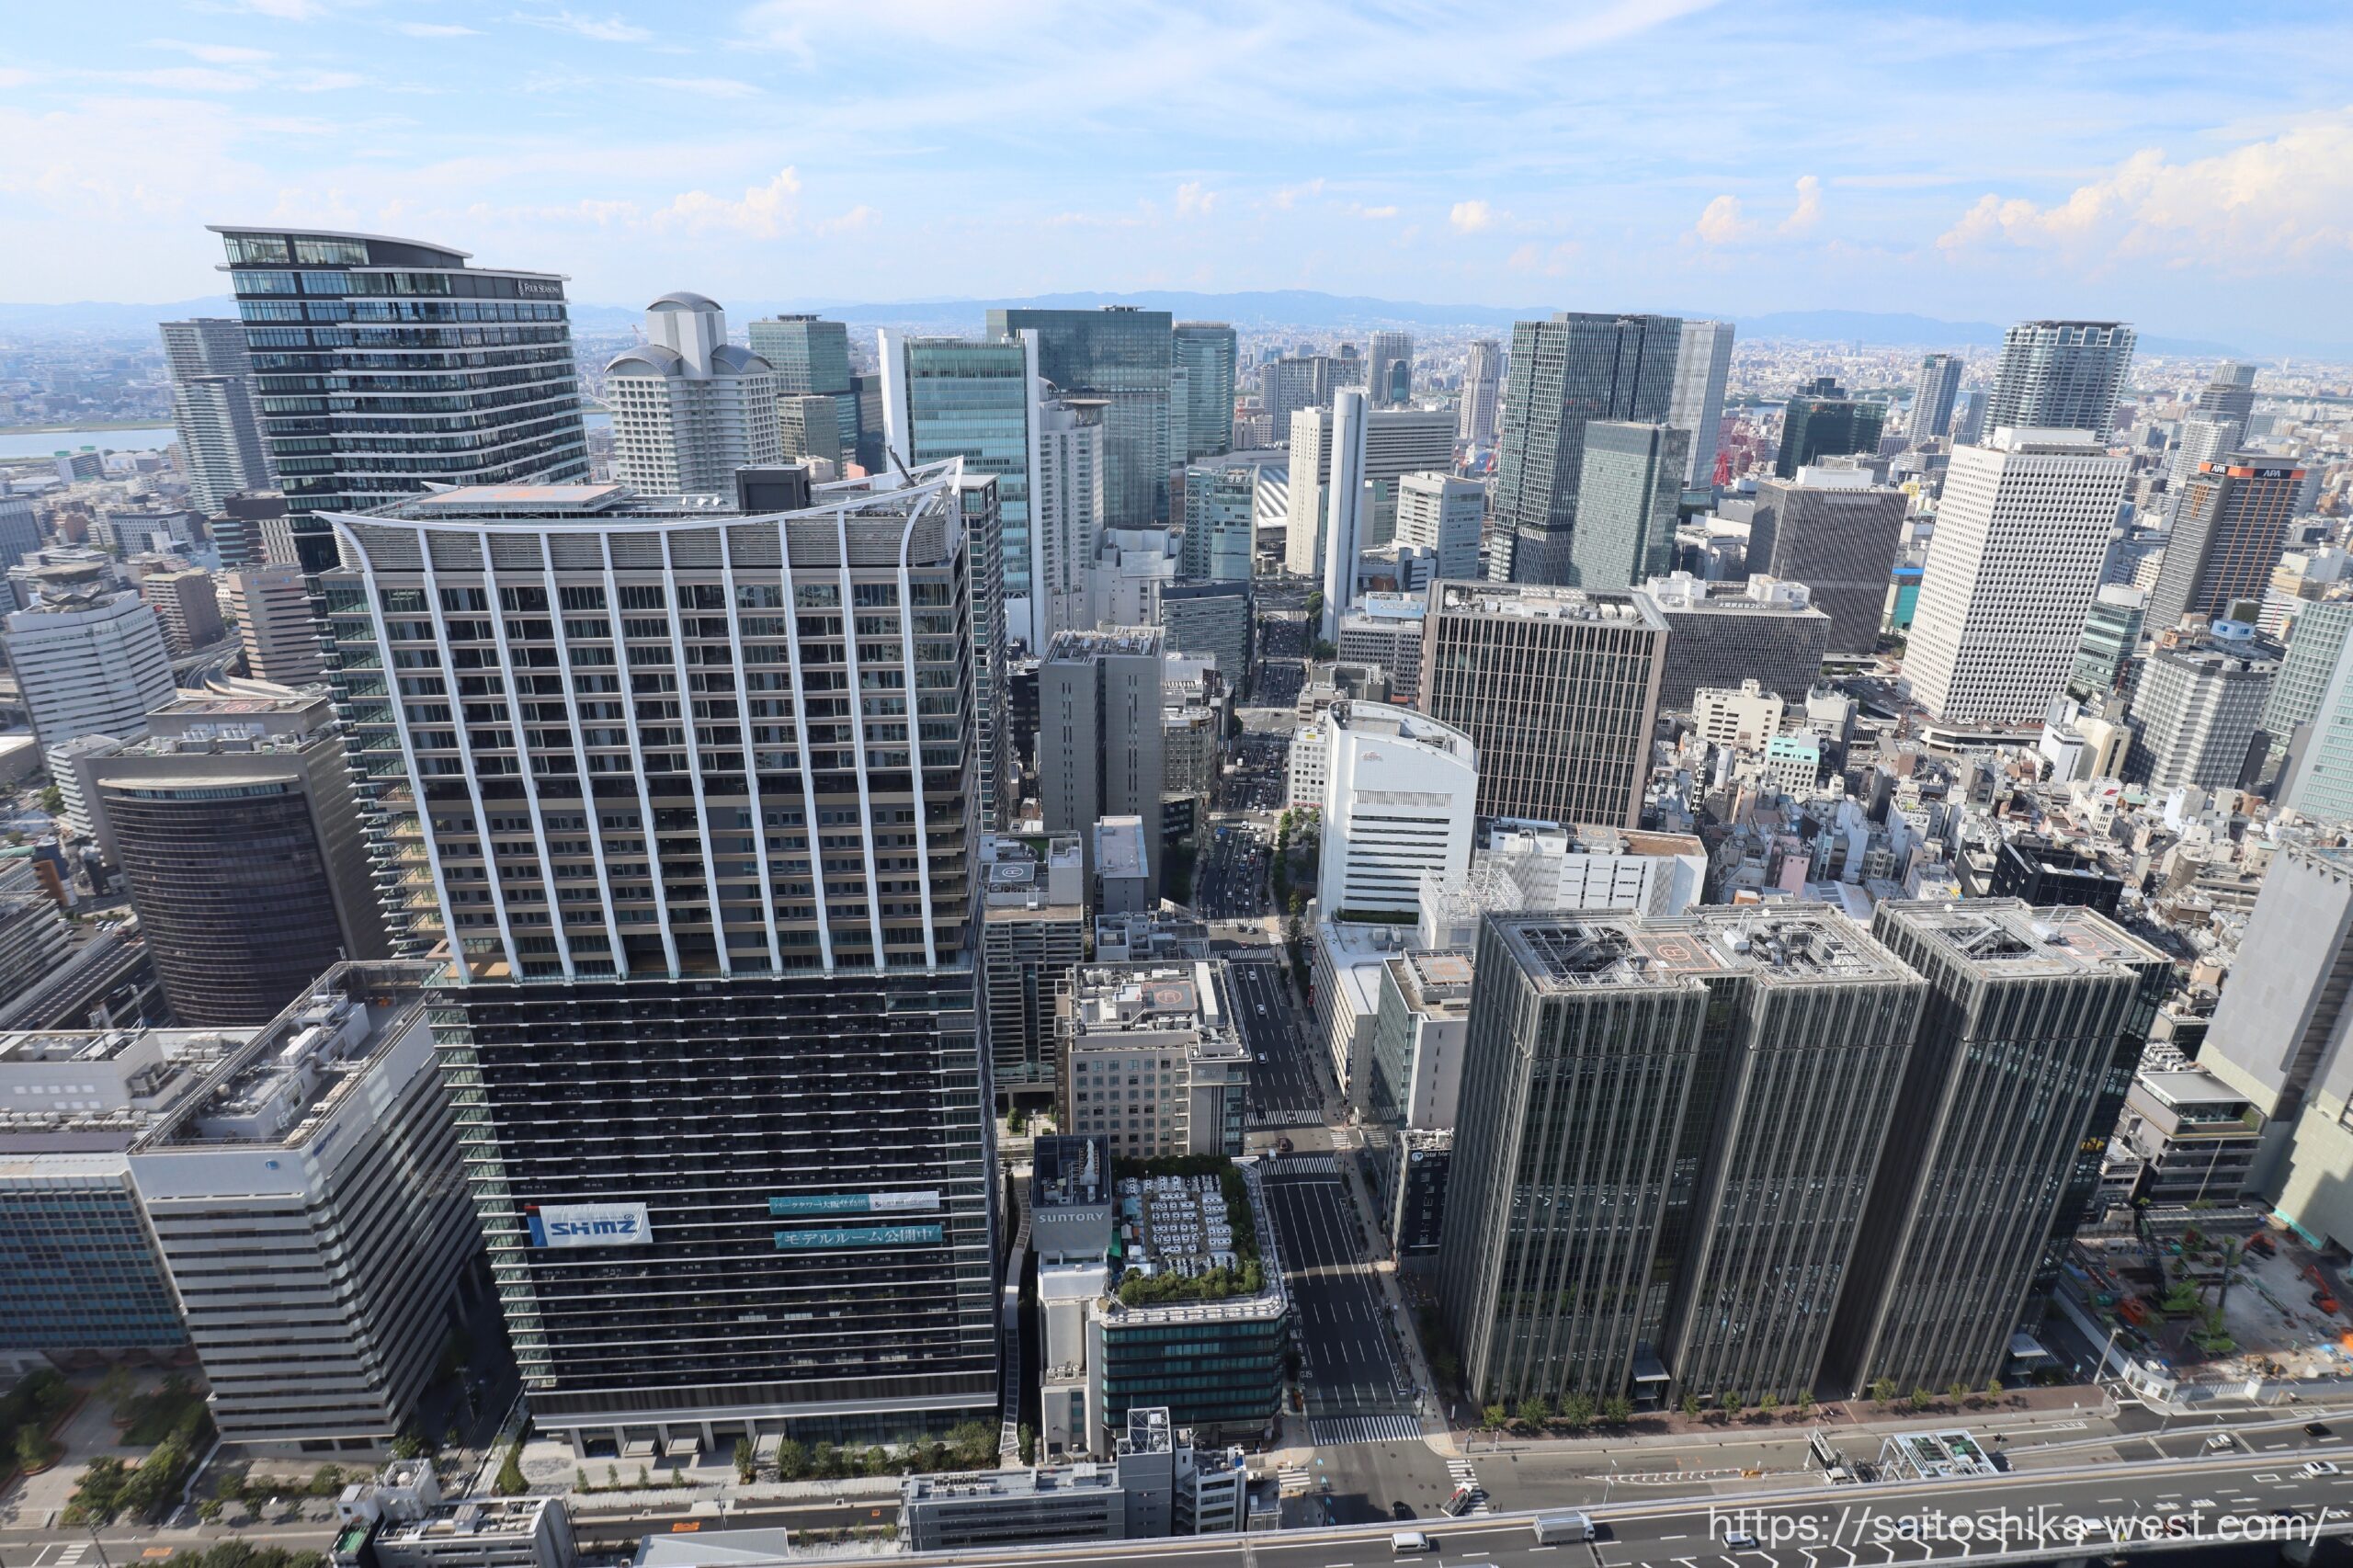
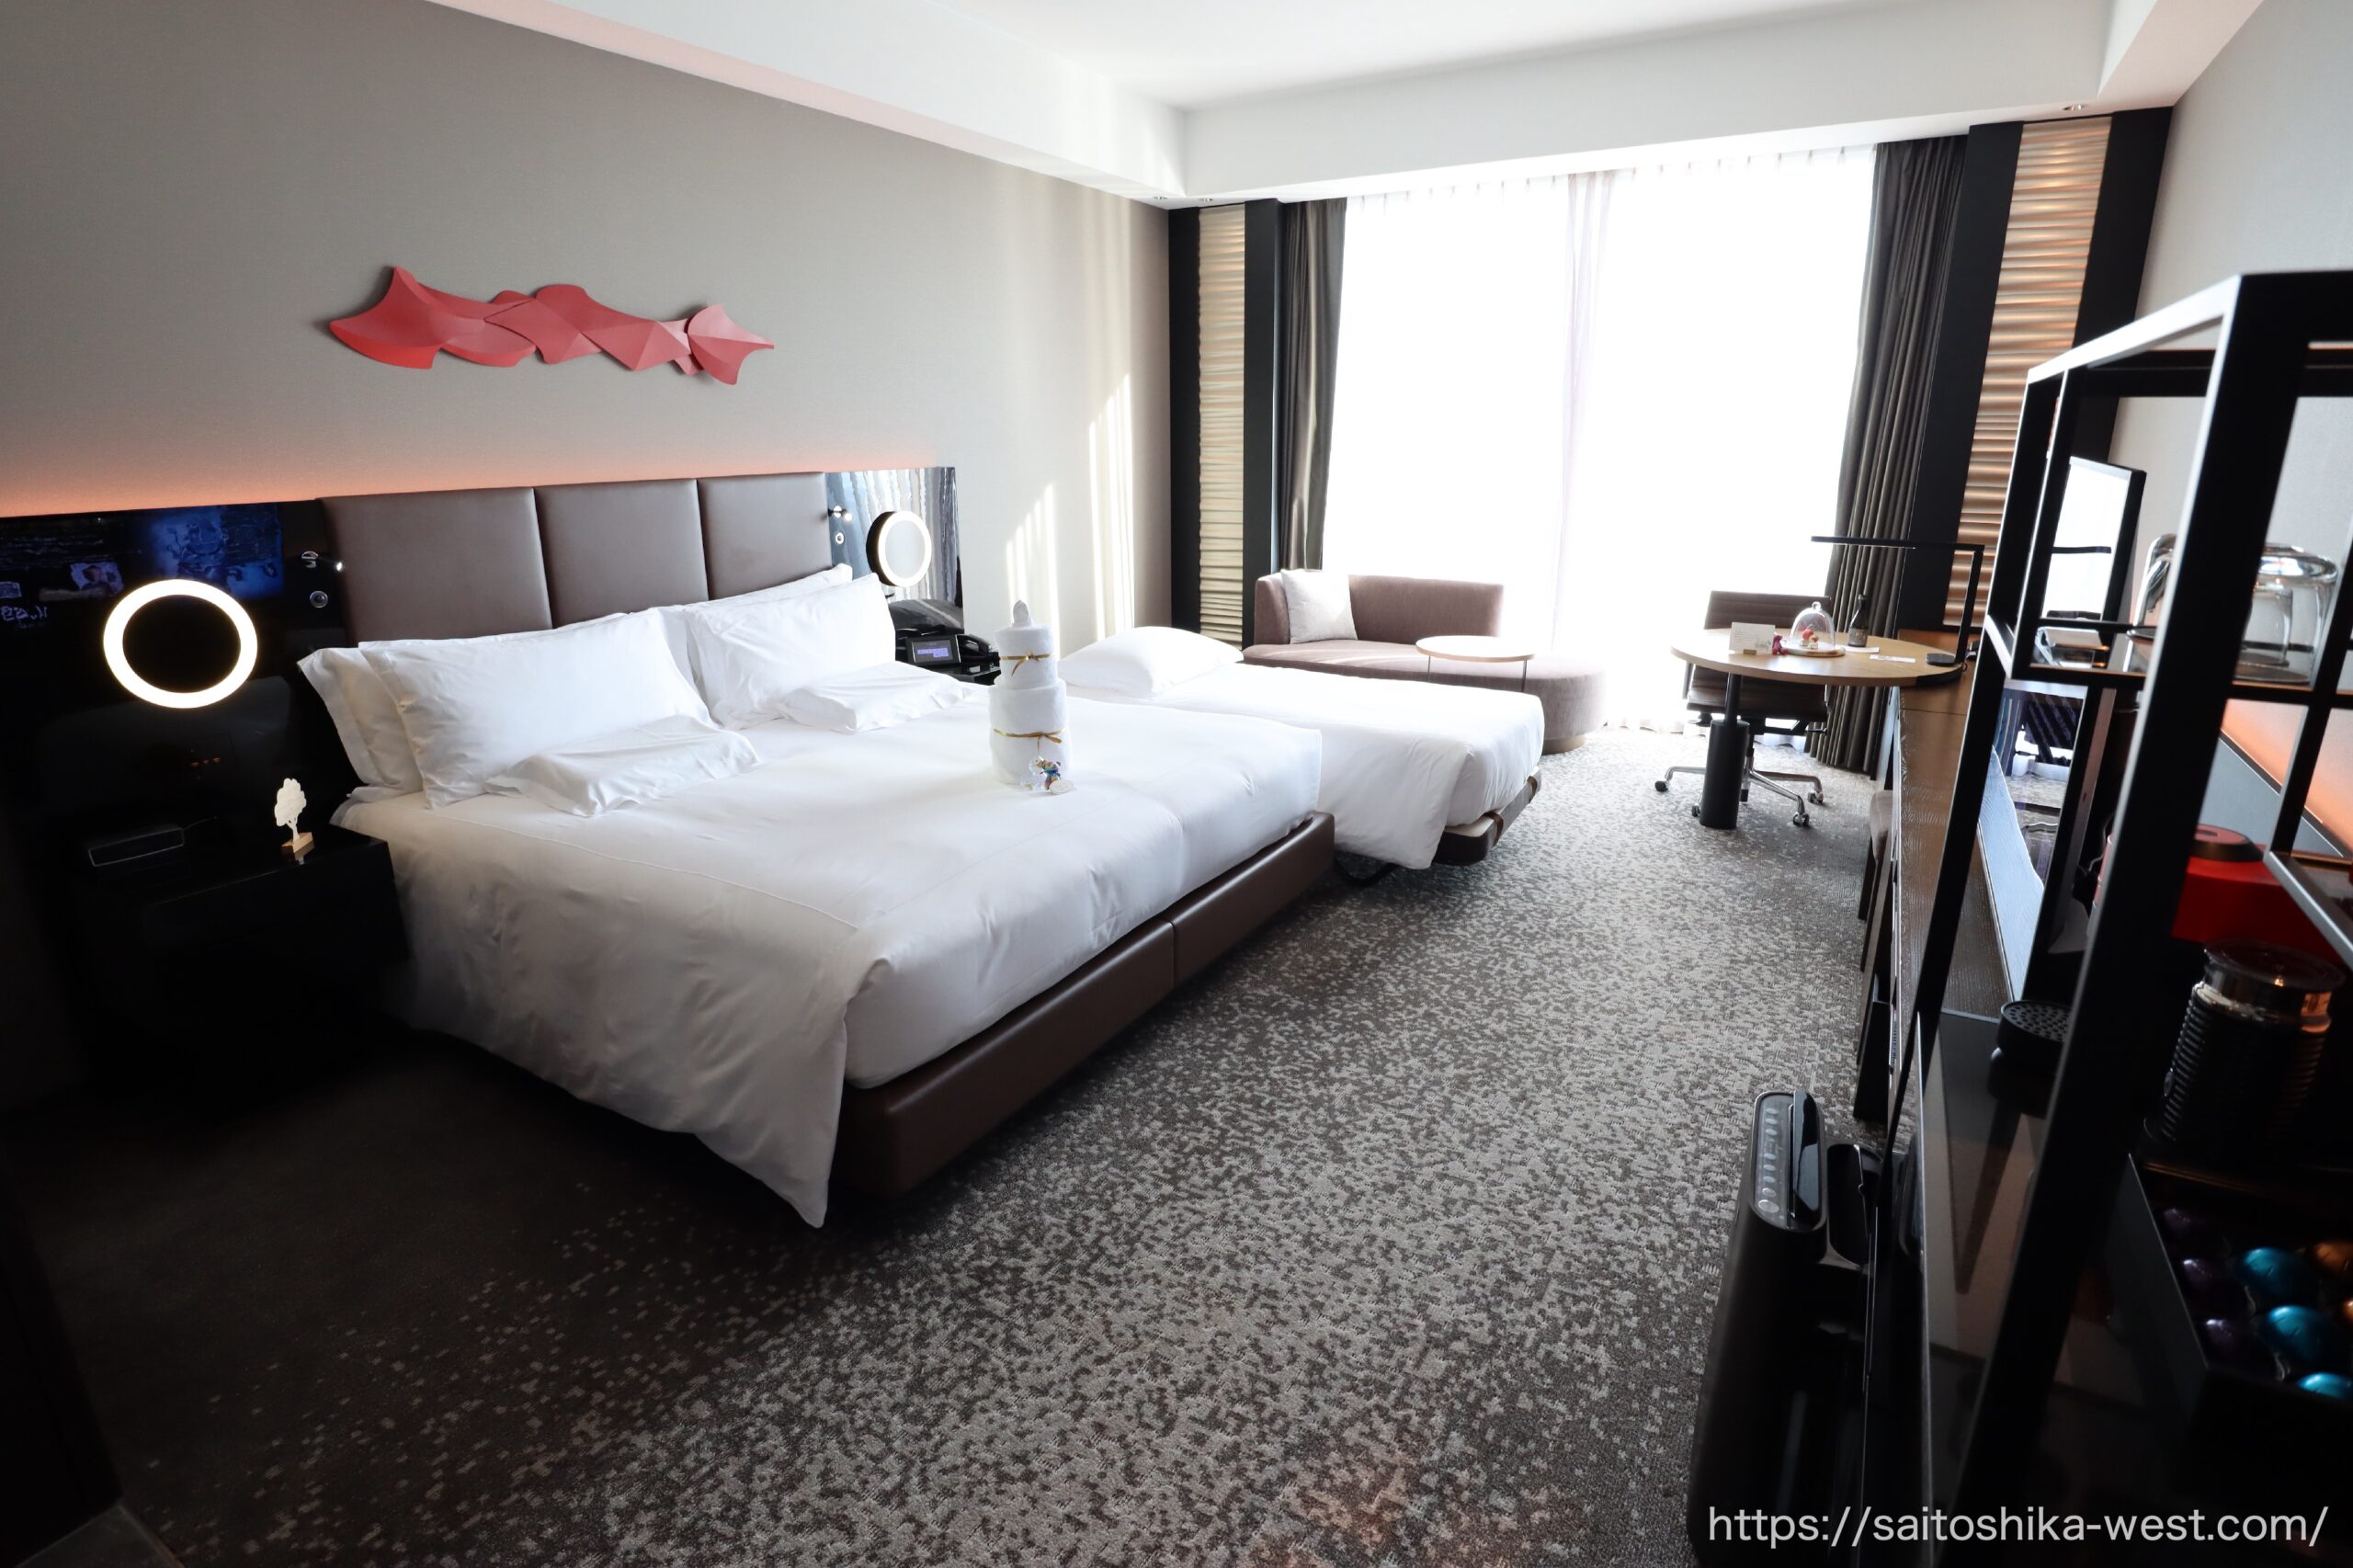
2024年には「大阪ステーションホテル」「フォーシーズンズホテル大阪」、2025年には「ウォルドーフ・アストリア大阪」「パティーナ大阪」が開業しました。いずれも都心の大型開発を背景とする高級ホテルです。
2030年秋には、大阪・夢洲で日本初の統合型リゾート「大阪IR」が開業する予定です。IR全体では3ホテル・約2,500室が計画されており、APIRはそのうち「MGM大阪・MGMヴィラ」の1,840室をラグジュアリーホテルの集計対象としています。
梅田では高さ約192mの「大阪マルビル建替プロジェクト」も進行中です。ラグジュアリーホテルと都市型ホテルの2ブランド・計約280室に加え、オフィス、コンサートホール、商業施設などを整備する計画です。
こうした施設は、宿泊需要を取り込むだけでなく、国際会議やイベント、商業活動などを通じて新たな来訪目的を生み出します。大阪のホテル投資は、都市の集客機能を高める複合開発と一体化している点に特徴があります。
京都:歴史文化を高付加価値の宿泊商品へ転換
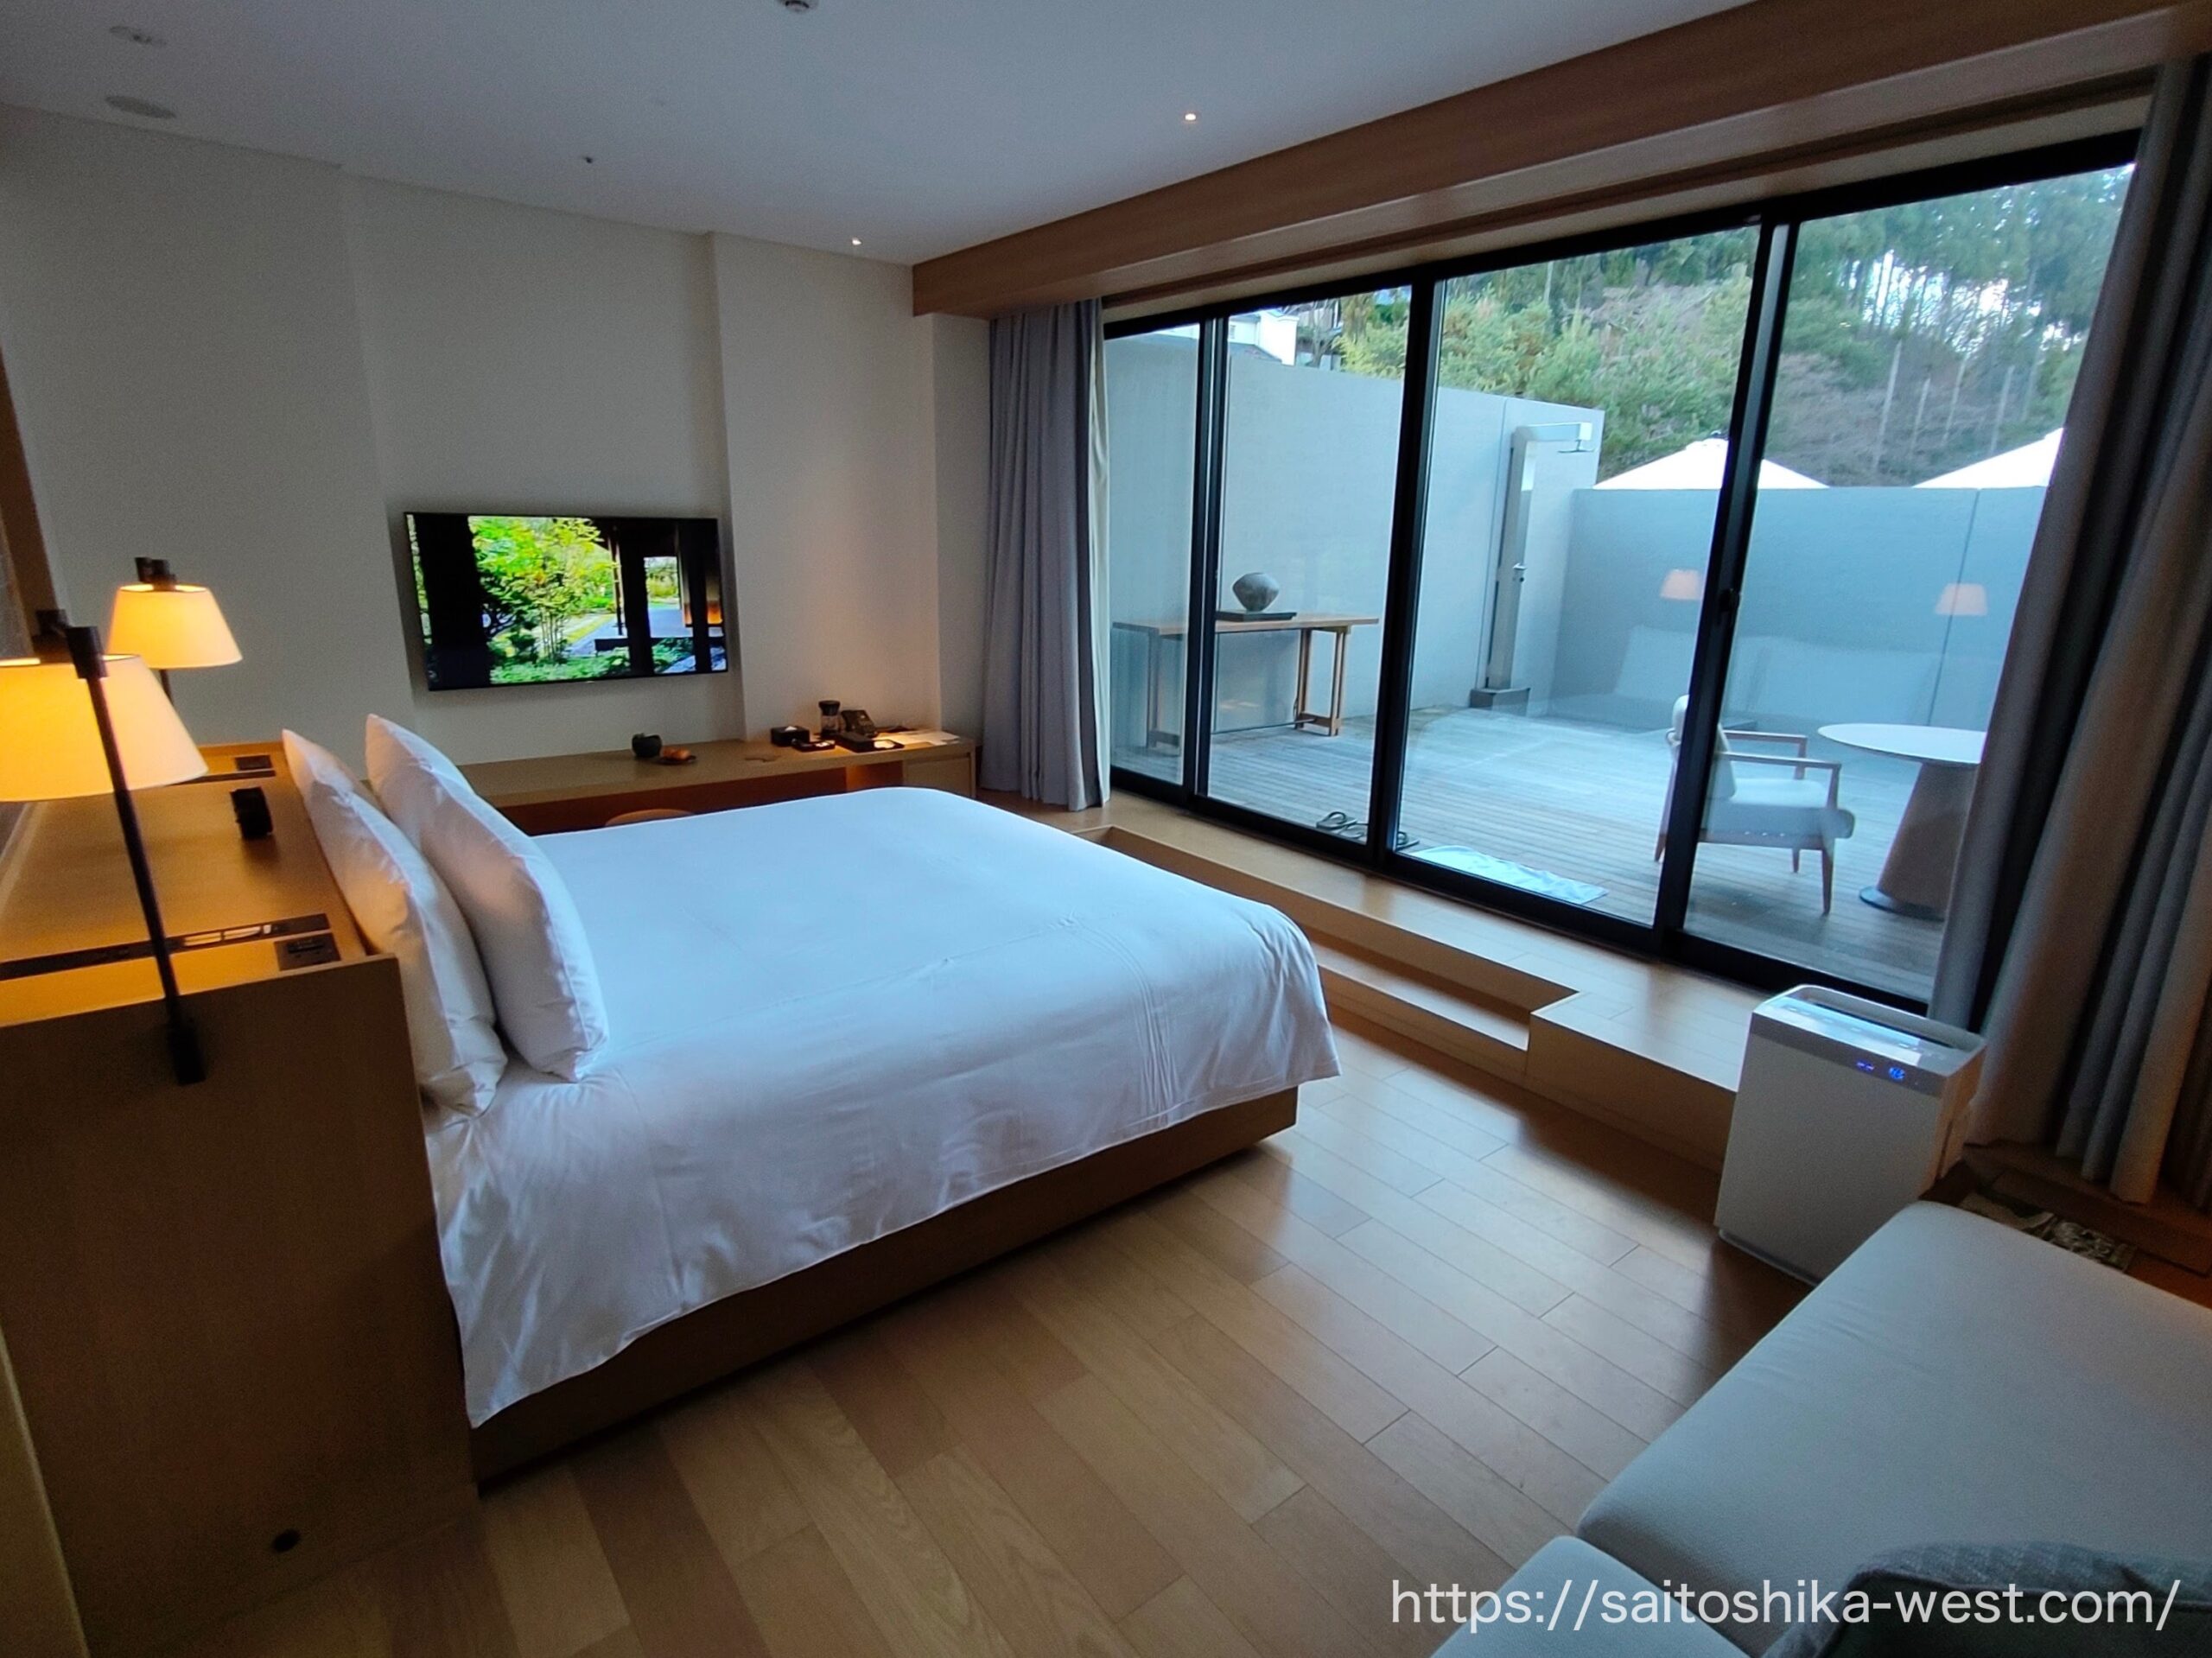
京都では、都市固有の文化や景観を生かす高級ホテルが相次いで誕生しています。
2026年3月には、祇園の弥栄会館を保存・活用した「帝国ホテル 京都」と、宮川町に立地する「カペラ京都」が開業しました。
二条城北側では、シャングリ・ラ グループの「ソンテイ京都 Shangri-La Signatures」が2026年後半から段階的に開業し、2027年初めの全館開業を予定しています。全77室のホテルで、同グループのウルトララグジュアリーコレクションとして展開されます。
京都の強みは、歴史的建築、街並み、庭園、伝統文化といった、他都市では容易に再現できない資源にあります。比較的少ない客室数でも、その場所でしか得られない体験を提供することで、高い付加価値を生み出す事業モデルです。
ただし、住宅地や歴史的景観の中で開発を進める以上、地域社会との調和も不可欠です。APIRは、京都市の上質宿泊施設誘致制度で選定された案件の中に、住民との調整などで着工に至っていない事例があることも指摘しています。
神戸:三宮再開発を契機に国際的な高級ホテル市場へ参入
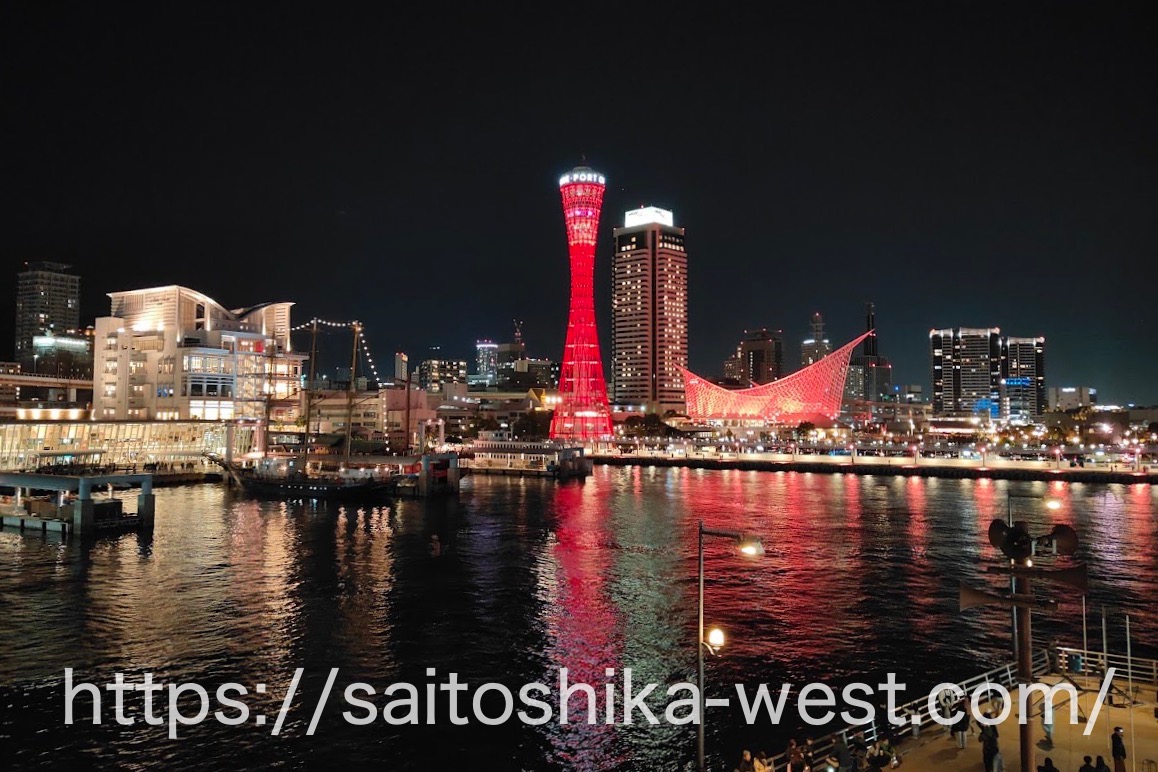
兵庫県では、神戸都心と淡路島で性格の異なる投資が進んでいます。
神戸市役所本庁舎2号館の再整備では、ヒルトンの高級ブランド「コンラッド神戸」が2030年に開業する予定です。高層階に136室を設け、レストランやスパに加えて約500㎡のボールルームも備えます。
三宮駅周辺の再開発、神戸空港の国際化、ウォーターフロント整備を背景に、観光客だけでなく国際ビジネスや会議需要を取り込むことが期待されています。
一方、淡路島では2026年6月に、全57室の長期滞在型ウェルネス施設「THE PASONA natureverse retreat」が開業しました。都心のビジネス型と自然環境を生かした滞在型という、異なる需要への投資が同時に進んでいます。
奈良:文化財の保存・再生を宿泊事業につなげる
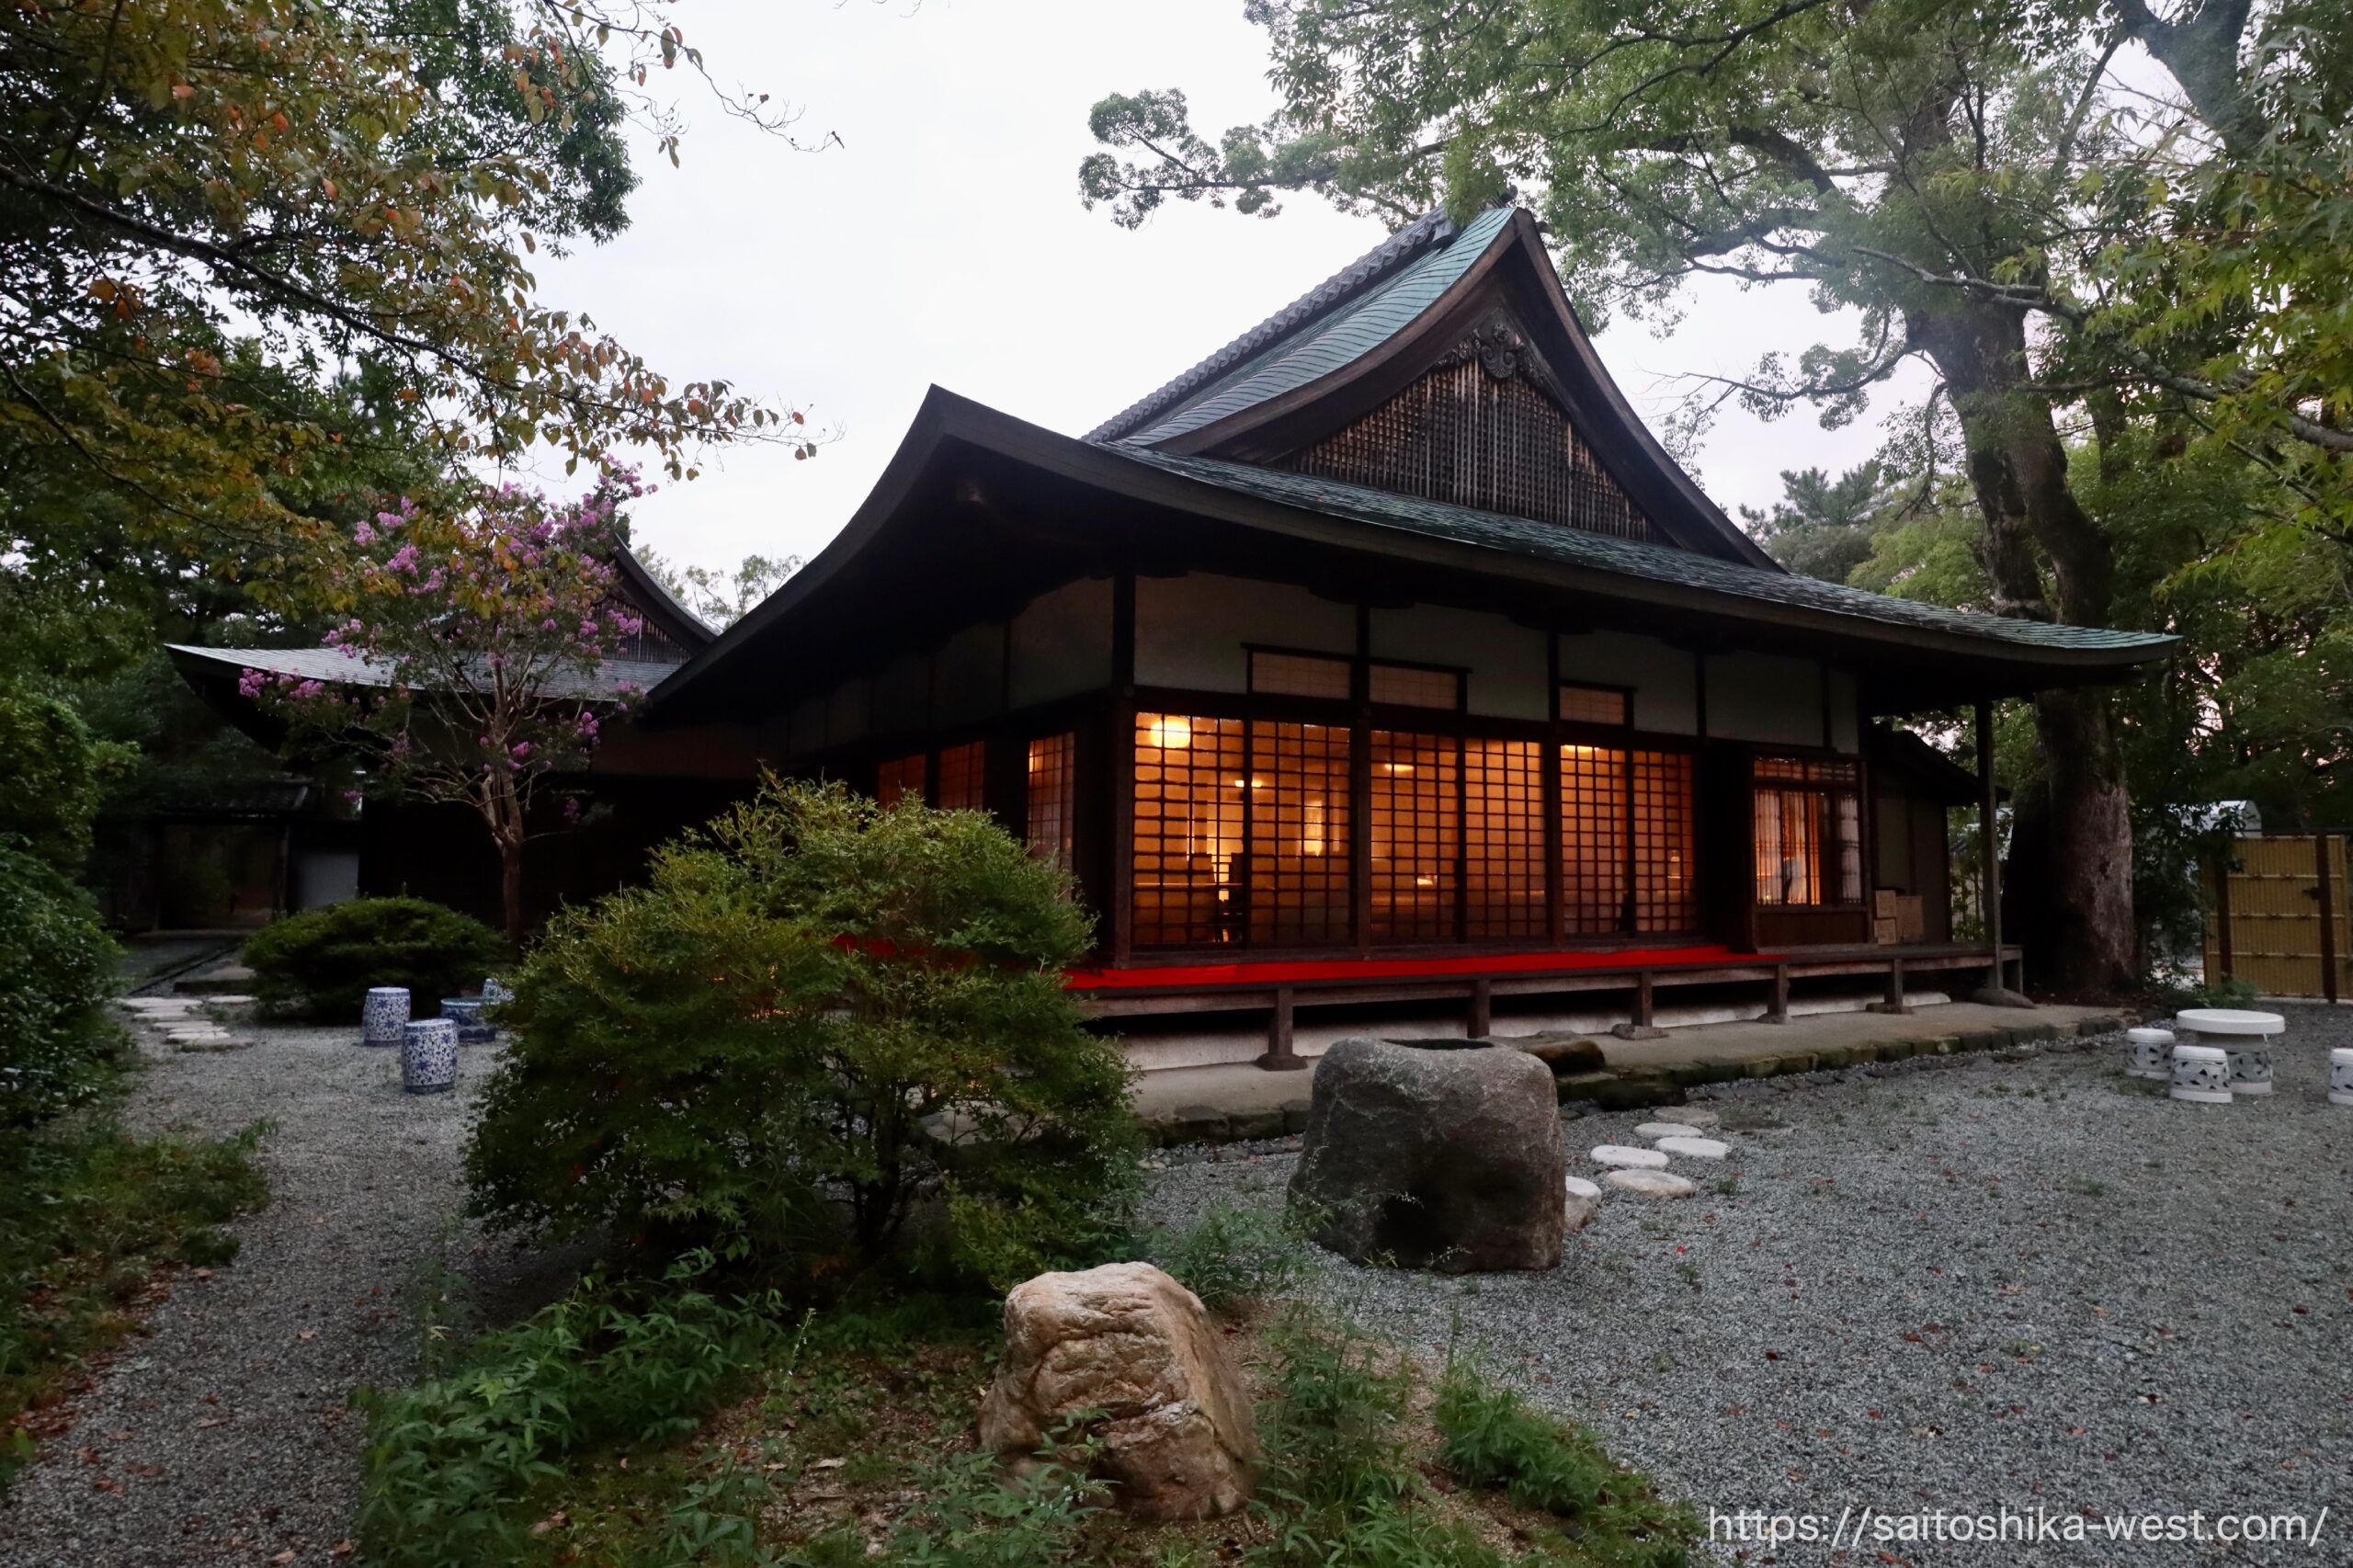
奈良では歴史的建築を活用したホテル開発が進んでいます。
2023年に「紫翠 ラグジュアリーコレクションホテル 奈良」が開業し、2026年6月には国の重要文化財である旧奈良監獄を再生した「星のや奈良監獄」が開業しました。
星のや奈良監獄では、かつての舎房をつなぎ合わせて48室のスイートルームに転換しています。歴史的建築の保存と高付加価値の宿泊事業を結び付けた事例です。
奈良にとって、こうした投資は宿泊施設の整備にとどまりません。文化財そのものを滞在の目的とすることで、従来の日帰り観光とは異なる需要を獲得する可能性があります。
総額1兆3,052億円の建設投資。事業者は20〜30年先の近畿を見ている
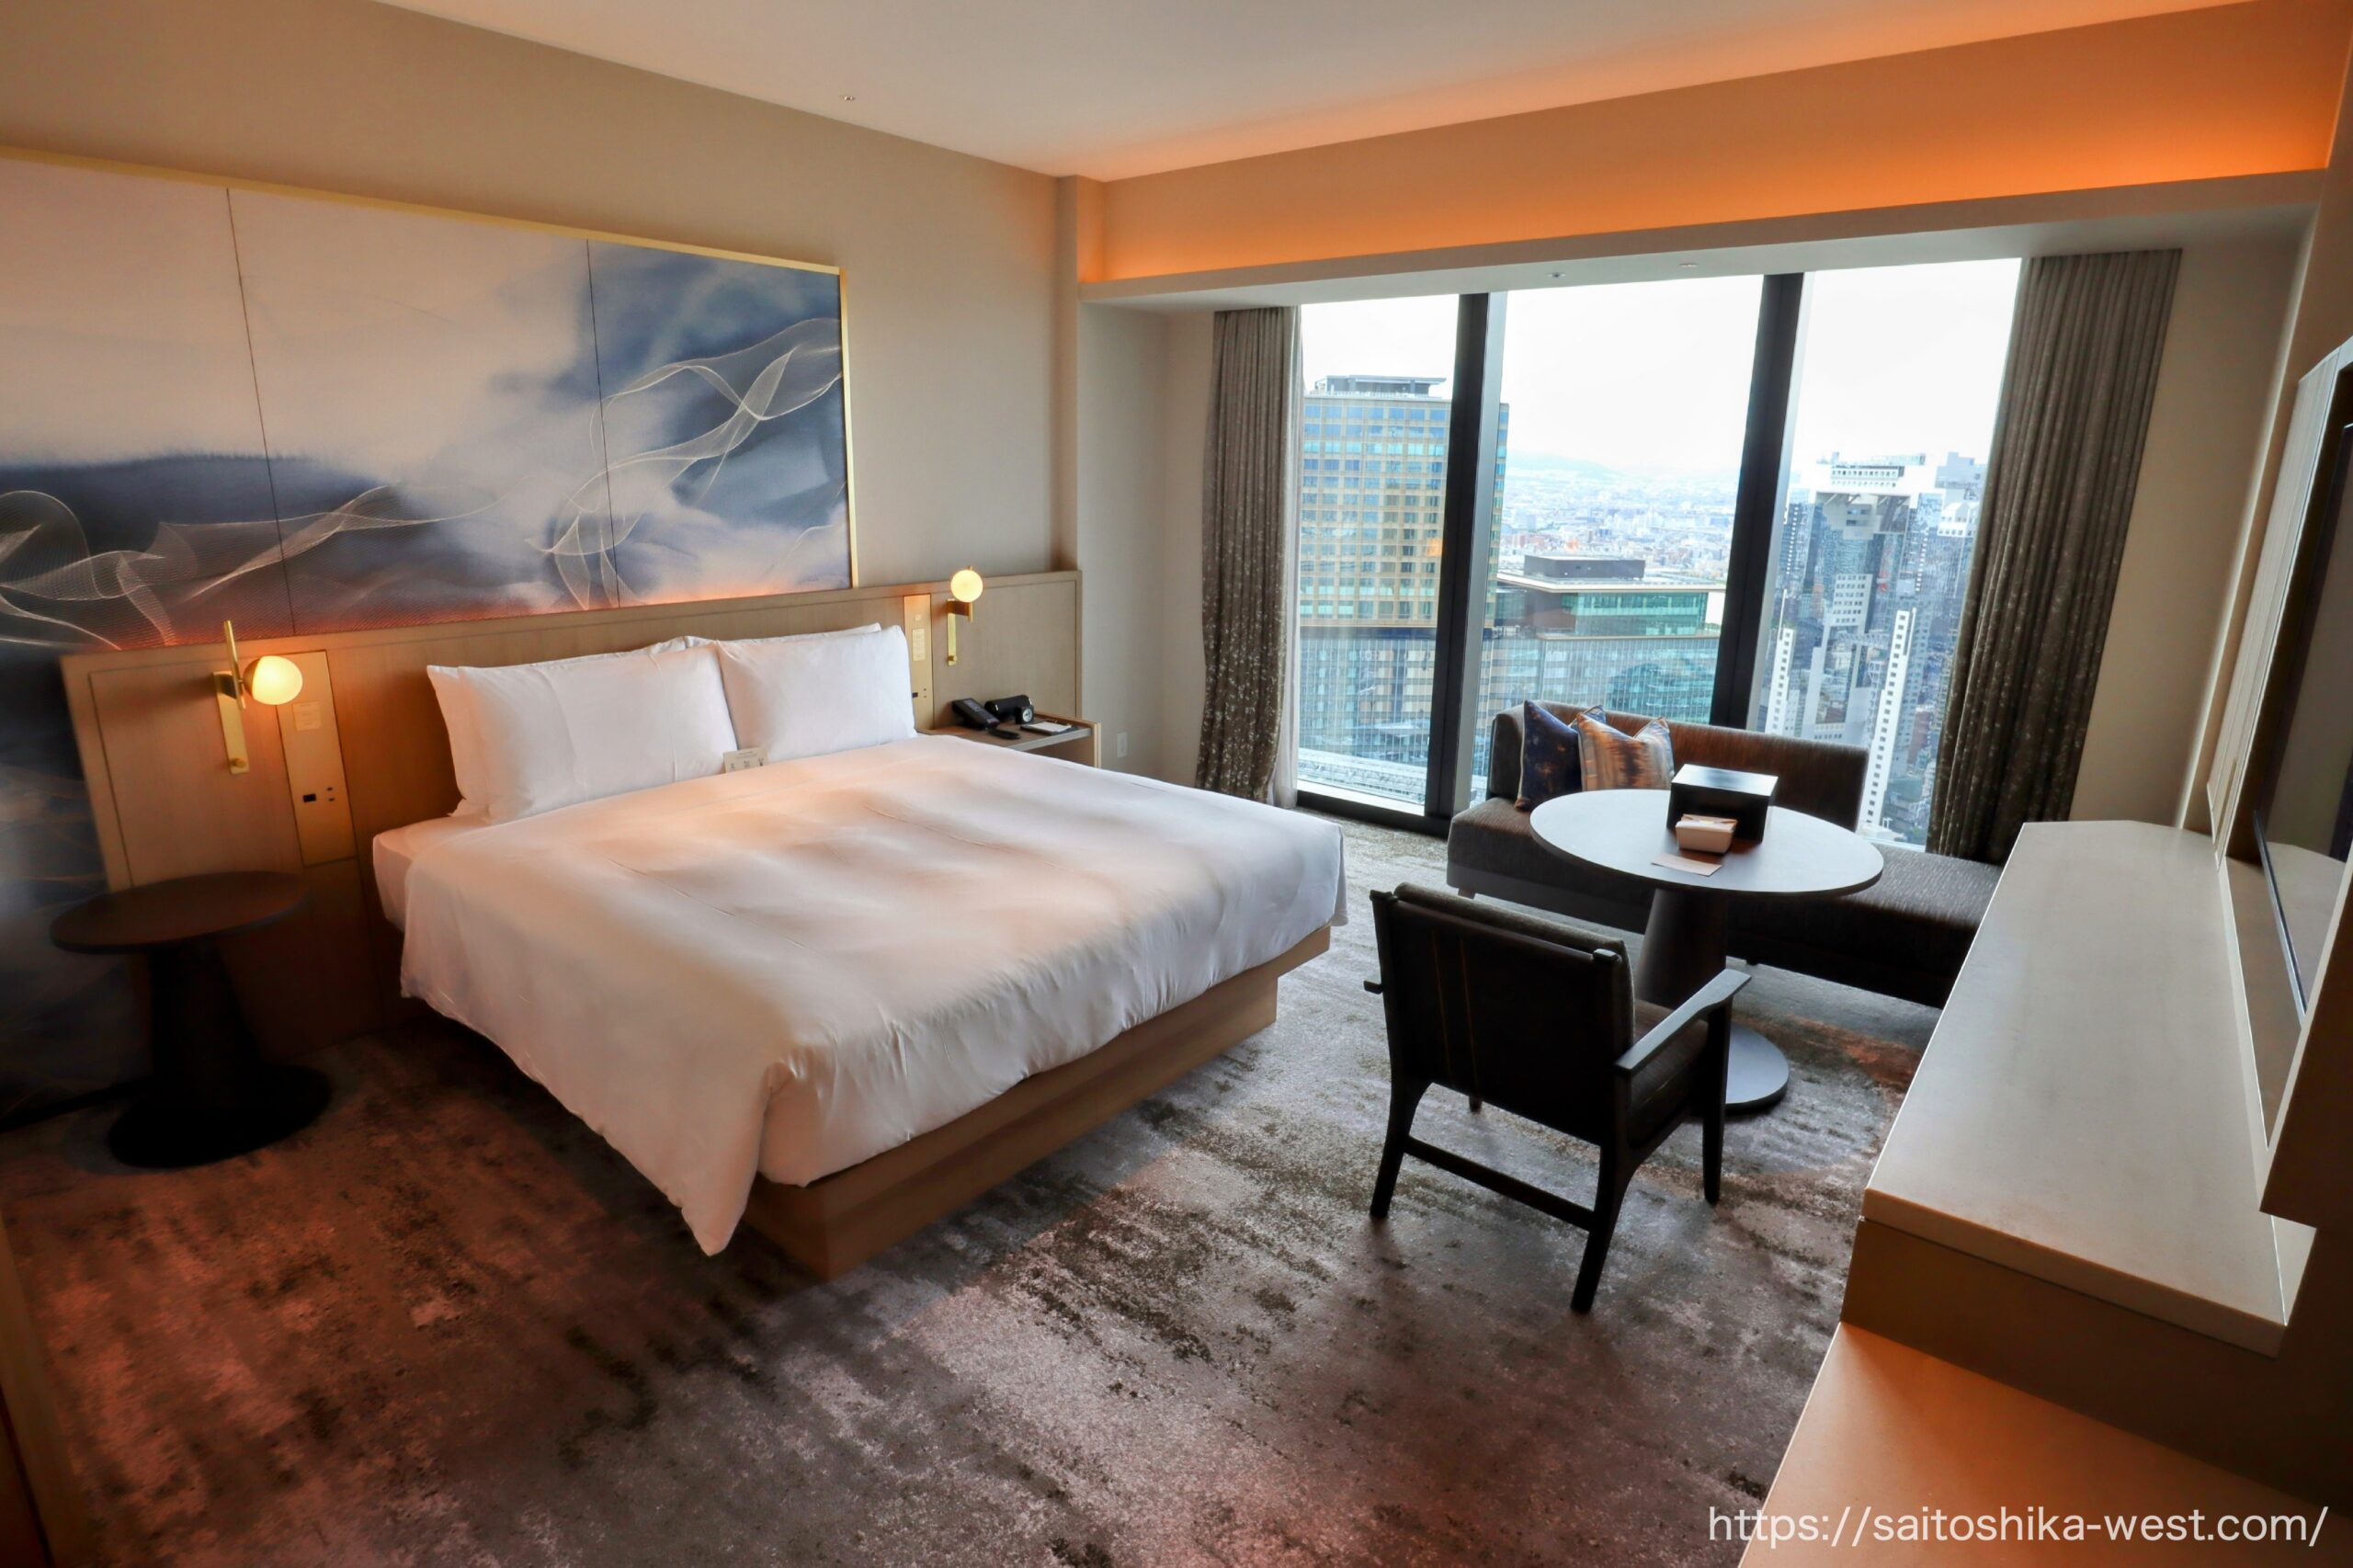
APIRが調査した新築大型ホテル101件の建設事業費は、2016〜2030年の累計で1兆3,052億円に達します。大阪府が7,736億円(59.3%)、京都府が3,204億円(24.5%)、兵庫県が1,371億円(10.5%)を占め、今後は兵庫県でも投資の拡大が見込まれています。
なぜ事業者は、これほど長期にわたる巨額の投資を続けるのでしょうか。
APIRは、ホテル事業の資金回収を説明するため、初期投資200億円、年間返済原資10億円というモデルを示しています。開業から10年目と20年目にそれぞれ10億円の大規模改修を行う場合、借入金の完済は22年目の2046年、累積キャッシュフローの黒字化は2047年となる試算です。
これは金利や税金、減価償却、景気変動などを考慮しない単純モデルですが、大型ホテル事業の時間軸を理解する手掛かりになります。開業時の宿泊需要だけでなく、20年後もその都市に人と企業が集まり続けるかどうかが、投資判断の重要な前提となるからです。
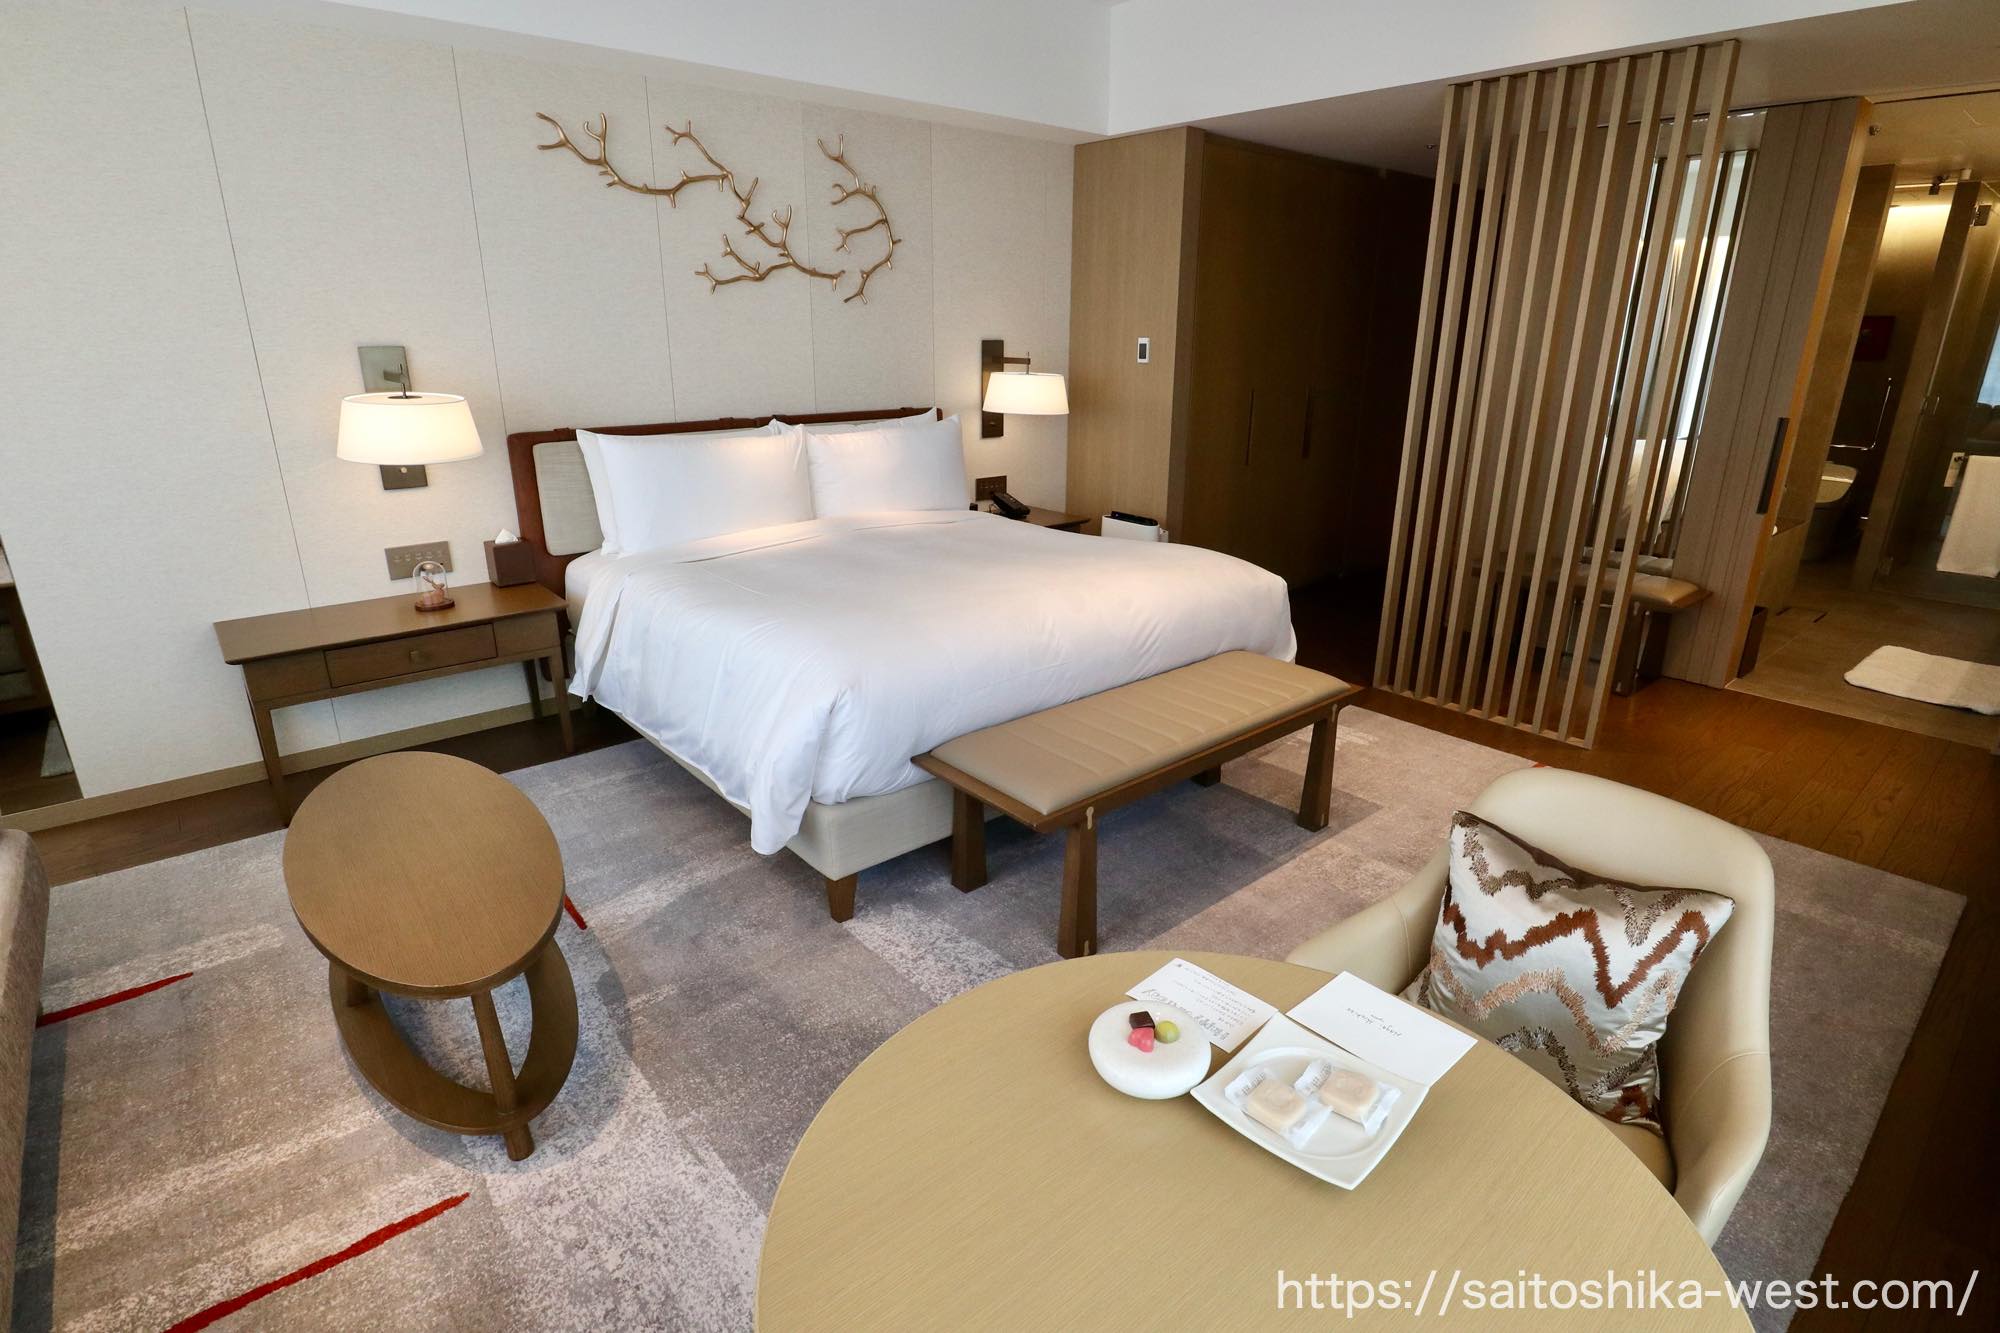
近畿では2018年にIR実施法が成立し、同年11月に大阪・関西万博の開催が決定しました。2025年には万博が開催され、大阪IRも着工。2030年秋のIR開業に続き、2031年にはなにわ筋線の開業が予定されています。
こうした大規模プロジェクトは、将来の集客力や都市の利便性を見通す材料となります。実際、コロナ禍の2020〜2022年を含む2020〜2024年にも、近畿では年間平均10軒を超える新築大型ホテルが開業しました。ホテル建設には長い準備期間を要するため、開業実績だけから投資判断の理由を断定することはできませんが、短期的な宿泊需要の急減を挟んでも供給が続いた事実は注目されます。
大型ホテルへの投資は、現在の宿泊市場だけでなく、将来の都市の成長力を評価する行為でもあります。
万博から大阪IRへ。問われるのは高級ホテル需要を支える都市の実力
2030年に向けた近畿圏のホテル開発では、大阪の大規模複合型、京都の文化体験型、神戸の国際交流型、奈良の歴史資源活用型という、それぞれ異なる事業モデルが形成されつつあります。
こうした多様性は、近畿地方を訪れる富裕層や国際ビジネス客に幅広い滞在の選択肢を提供するだけでなく、旅行者が複数都市を周遊する動機にもなり得ます。
ただし、供給拡大がそのまま収益拡大につながるとは限りません。高価格帯の客室を安定的に稼働させるには、国際航空路線、MICE誘致、都市間交通、サービス人材の確保など、宿泊施設の外側にある条件も重要です。
大阪IRを核とする新たな集客需要を、京都・神戸・奈良を含む広域的な経済効果へつなげられるか。さらに、増加する高級ホテルが地域の文化や生活環境と共存しながら、持続的な収益を生み出せるか。
近畿のホテル市場は、客室を増やす段階から、都市が持つ文化・ビジネス・交通の強みを、いかに高い宿泊価値へ転換するかという段階に入りつつあります。
2030年に向けたホテル投資の成否は、万博後の経済がどこまで国際競争力を高められるかを測る、一つの指標となりそうです。
出典・参考資料
- 一般財団法人アジア太平洋研究所(APIR)『関西圏における大型ホテル建設動向と構造の変化―ホテル事業者の長期的な投資戦略―』2026年8月5日
- APIR Trend Watch No.106・研究報告書PDF(全14ページ)
- 大阪市「統合型リゾート 大阪IR」
- 大阪観光局「2030年秋、日本初の統合型リゾート(IR)が大阪に誕生!」
- 大和ハウス工業「大阪マルビル建替プロジェクト」本格始動
- 神戸市「神戸市役所本庁舎2号館再整備事業・コンラッド神戸」
- シャングリ・ラ グループ「ソンテイ京都」開業発表
- 帝国ホテル 京都・公式サイト
- 星野リゾート「星のや奈良監獄」公式サイト
- THE PASONA natureverse retreat・公式サイト
Visited 1,230 times, 1,230 visit(s) today