不動産サービス大手のCBREは2026年10月30日、「ジャパンリテールマーケットビュー2026年第3四半期」を公表しました。全国10地区の主要商業地を対象に、路面店舗の賃料や空室率、テナントの出店動向を分析したレポートです。
今回の調査で注目されるのが、大阪・心斎橋の動向です。中国人観光客の急減を背景に、一部のドラッグストアで撤退や閉店が発生しました。しかし、路面店舗の平均賃料は全国2位の月額28万円/坪を維持し、プライムエリアの空室率は0%。アパレルやリユースなど、別の業態からの出店需要も続いています。
中国市場の縮小は、心斎橋の商業不動産にどのような変化をもたらしているのでしょうか。全国の調査結果と訪日消費統計を照らし合わせると、その実態が見えてきます。
全国10地区の店舗賃料、4地区で上昇。渋谷・京都・天神が過去最高を更新
2026年第3四半期の平均賃料は、調査対象10地区のうち新宿、渋谷、京都、天神の4地区で前期から上昇しました。このうち渋谷、京都、天神の3地区が過去最高値を更新。残る6地区は横ばいでした。| 順位 | エリア | 平均賃料(月額・坪) | 前期比 | 空室率 |
|---|---|---|---|---|
| 1 | 銀座 | 298,000円 | 0.0% | 0.0% |
| 2 | 心斎橋 | 280,000円 | 0.0% | 0.0% |
| 3 | 表参道・原宿 | 256,000円 | 0.0% | 0.1% |
| 4 | 渋谷 | 200,000円 | +7.0% | 0.0% |
| 5 | 新宿 | 194,000円 | +3.7% | 0.0% |
| 6 | 京都 | 138,500円 | +3.0% | 1.8% |
| 7 | 梅田 | 129,000円 | 0.0% | ― |
| 8 | 神戸 | 115,500円 | 0.0% | 0.0% |
| 9 | 天神 | 75,500円 | +13.5% | 1.0% |
| 10 | 栄 | 72,000円 | 0.0% | 3.2% |
全国9地区のプライムエリアにおける出店・契約面積は1,182坪で、前期比57.1%減少しました。ただし、これは出店需要そのものの落ち込みを意味する数字ではありません。銀座、新宿、渋谷、心斎橋、神戸の5地区では即入居可能な空室がなく、供給できる店舗区画が限られていることも市場の特徴です。
出店面積を業態別に見ると、最大はリユース、次いでファッションでした。リユース企業による天神への複数出店や、大手アパレルによる東京での旗艦店開設が需要を牽引しています。
さらに、アジア発のファッションブランドやキャラクターグッズ企業が複数地区で同時に物件を探す動きも確認されました。日本初の大型旗艦店を計画する企業に加え、出店戦略の重点を米国から日本へ移す企業もあり、海外企業による日本の商業立地への投資意欲が目立ちます。
東京は渋谷が新宿を逆転。関西では京都と神戸に変化
東京:銀座の高値安定と、渋谷の急伸
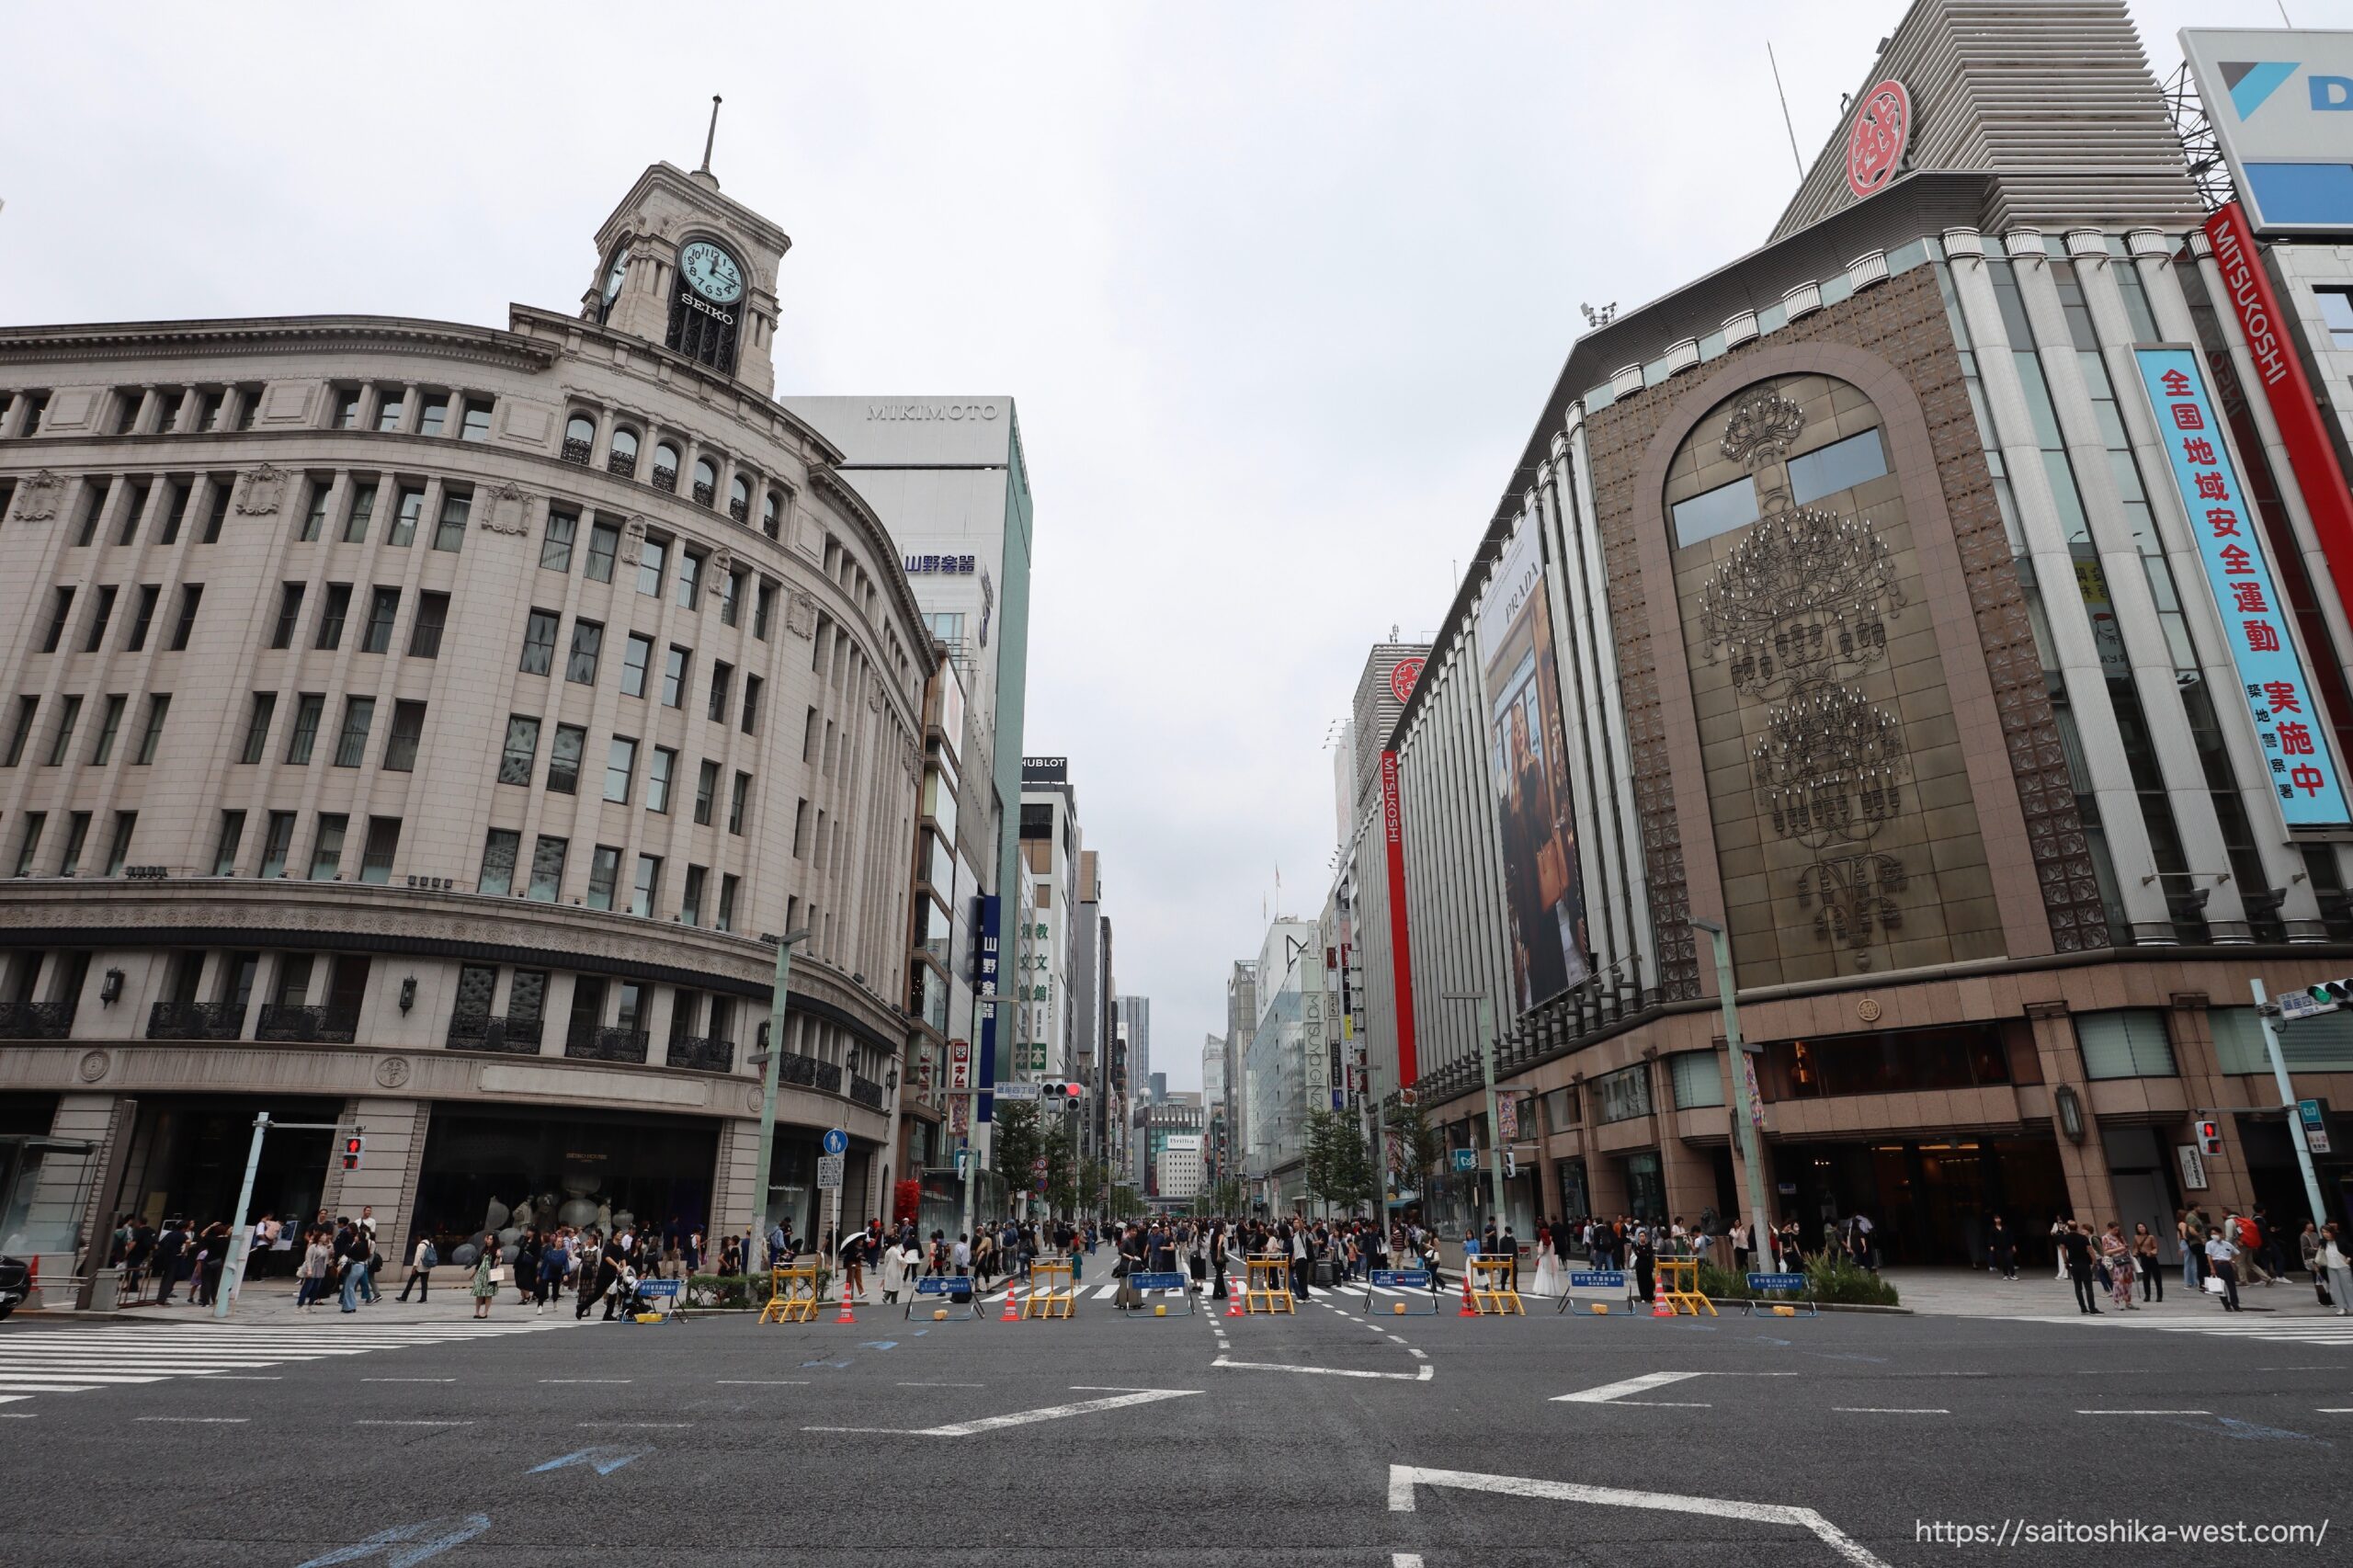
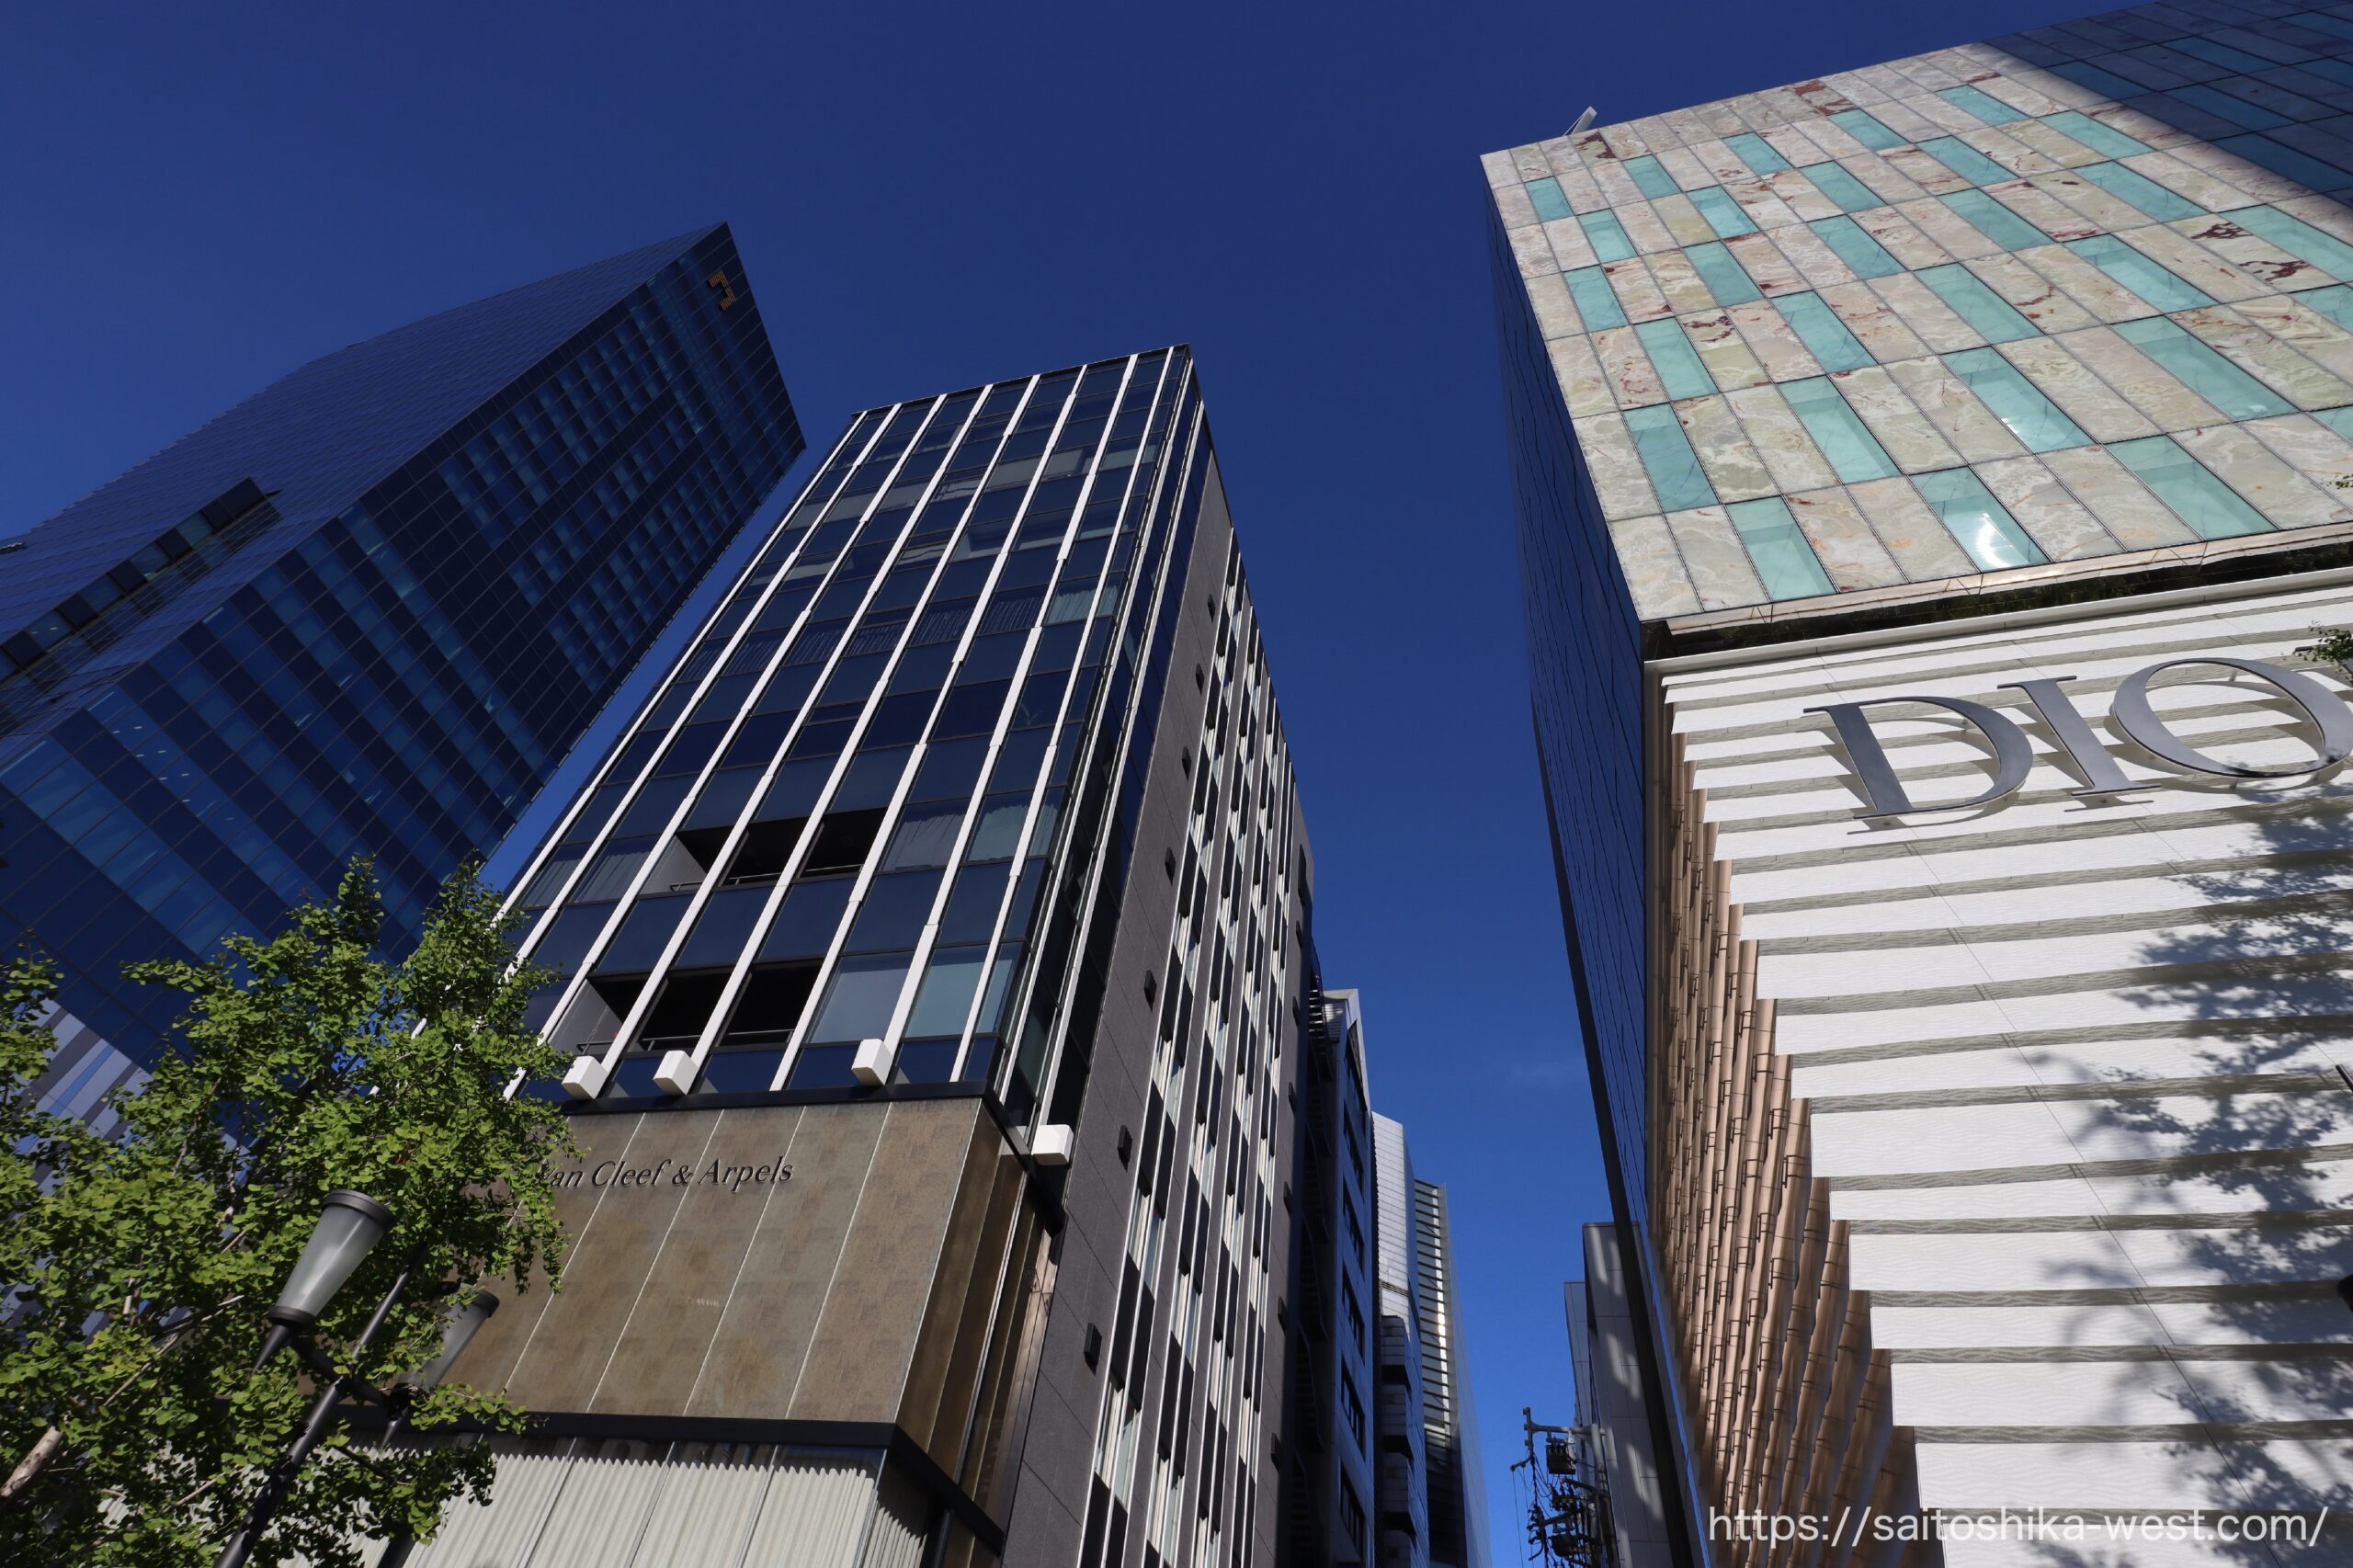
銀座ではジュエリーやラグジュアリーブランドの出店が進み、空室率は7四半期連続で0%となりました。2029年以降に完成する物件にも出店検討が及び、CBREは1年後の平均賃料をさらに3.5%上昇すると予測しています。
表参道・原宿では、アパレル、化粧品、時計などの出店需要が継続。竹下通りや明治通りで希望する区画を確保できない企業が裏原宿にも目を向け、賃料上昇の動きが周辺街路へ広がっています。
新宿ではリユース需要の強さを背景に、モア2番街周辺などの賃料が上昇しました。駅南口付近では募集賃料を満額で受け入れるテナントが内定し、これまで条件が厳しいとみられていた周辺エリアにも申し込みが増加しています。
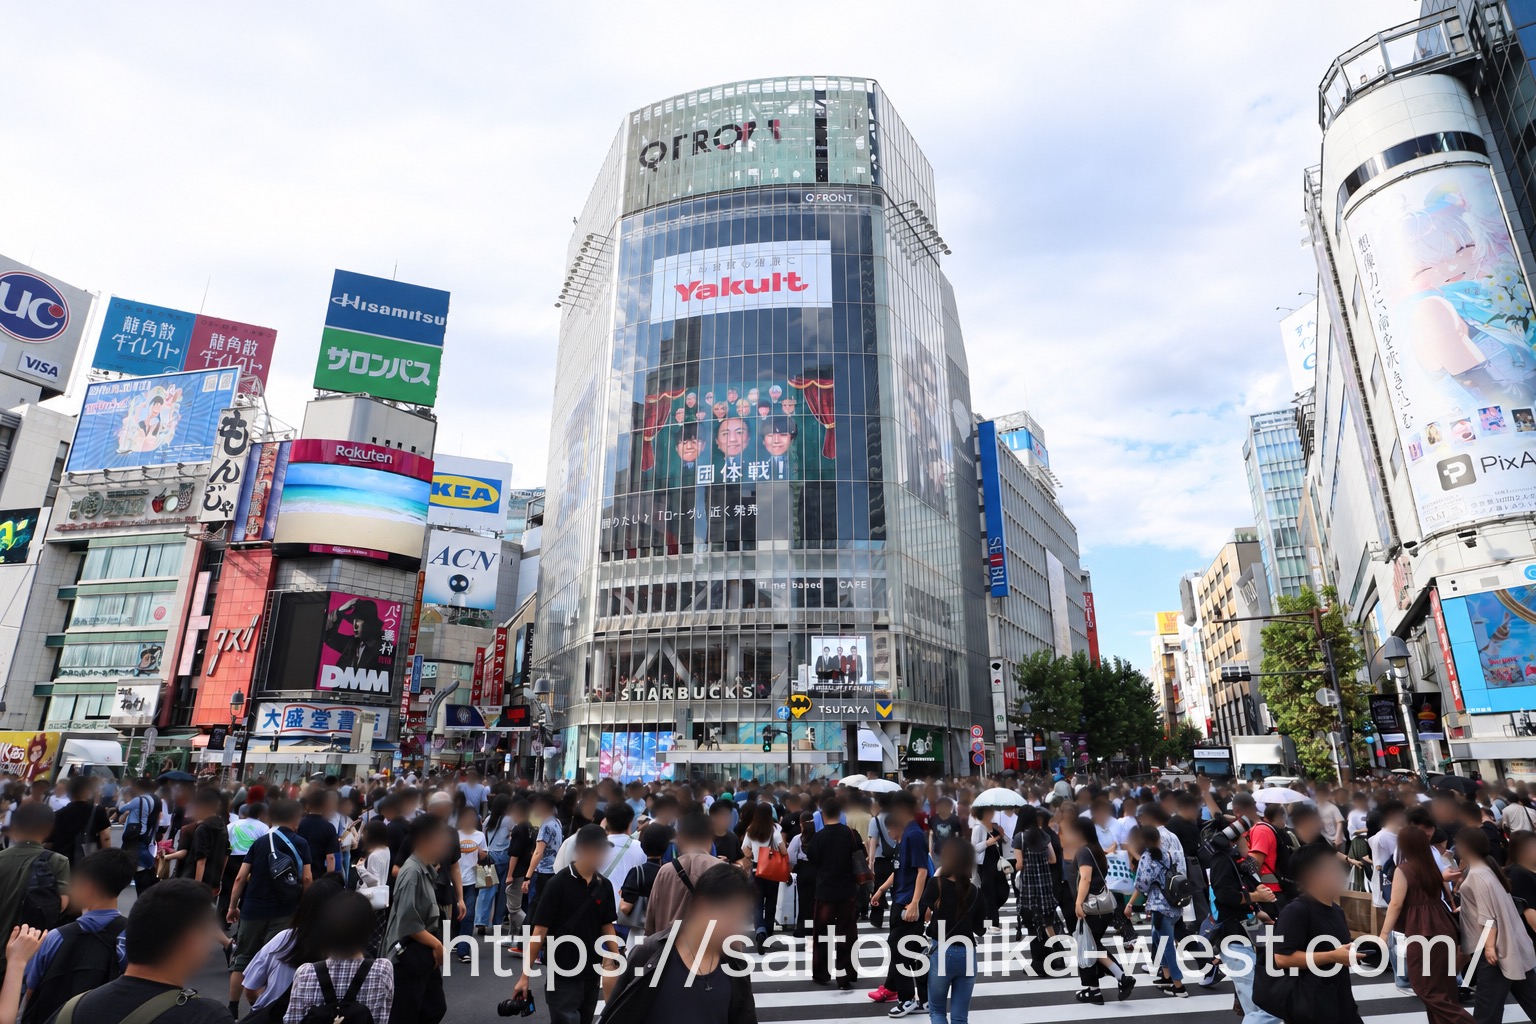
最も大きな変化があったのは渋谷です。平均賃料は7四半期連続で最高値を更新し、調査開始以来初めて新宿を上回りました。アパレル、化粧品、キャラクターグッズなど、若年層への訴求力を重視する企業の出店意欲が強く、9月末に閉店した西武渋谷店の顧客層を取り込もうとする動きも見られます。東京の主要商業地では、旗艦店に適した一等地の不足が、周辺エリアの賃料まで押し上げる局面に入っています。
関西:京都が最高値、神戸は調査開始以来初の空室率0%
大阪・梅田では、第3四半期中に新たな路面店舗の出店決定は確認されませんでした。一方、茶屋町にはアイドルグッズやスポーツ用品の店舗、大阪駅周辺の商業施設にはオフィス家具や自動車のショールームが開業しています。茶屋町ではキャラクターグッズやアイドルグッズなど「推し活」関連の集積が進み、従来の相場を超える賃料設定も現れました。大型ターミナルの集客力を背景に、物販の構成が変化しています。
京都では四条通りで相場を上回る賃料の申し込みが発生し、四条大橋付近でも高水準の条件でテナントが内定しました。第3四半期中に路面店の成約事例はなかったものの、ドラッグストア、アパレル、リユース、アイウェアなどの引き合いが続き、平均賃料は過去最高を更新しています。
神戸では、三宮センター街にあった10坪前後の空室を飲食店やサービス店舗が消化しました。その結果、プライムエリアの空室率は前期から0.6ポイント低下し、2021年第1四半期の調査開始以来、初めて0%に到達しました。
ただし、神戸の賃料水準は横ばいです。京都が高額な出店申し込みによって賃料を更新したのに対し、神戸は比較的小規模な店舗需要によって空室を解消した点に違いがあります。
名古屋・福岡:栄は回復待ち、天神は再開発に伴う移転需要が拡大
名古屋・栄では、プライムエリアの新規出店決定は確認されませんでしたが、周辺では飲食店の出店が決まり、アミューズメント、アパレル、バッグなどの引き合いが続いています。大型空室のテナント誘致も進み、CBREは今後、空室率が0%に戻ると予測しています。
福岡・天神ではリユース、アパレル、スポーツ、キャラクターグッズなど幅広い業態の出店需要が賃料を押し上げました。平均賃料に加え、エリア内の最高水準を示す「プライム賃料」も前期比18.2%上昇の月額13万円/坪となり、いずれも最高値を更新しています。
背景には、新天町商店街の再整備や福岡パルコの建て替え計画に伴う既存店舗の移転需要もあります。再開発による一時的な店舗供給の減少が、周辺商業地の賃料上昇につながっていると考えられます。
心斎橋で起きている変化―ドラッグストア撤退と旺盛な出店需要の共存
全国の調査結果の中で、特に興味深いのが心斎橋です。
CBREは今回、中国人観光客の減少による売上低迷が影響したとみられるドラッグストアのエリア撤退や一部店舗の閉店を報告しています。中国人旅行者による大量購入を重要な収益源としてきた店舗にとって、顧客数の減少は直接的な打撃になります。
その一方で、プライムエリアではアパレルの出店が決定。ラグジュアリー、時計、スポーツ、リユースなどからも物件への引き合いがありました。一等地で出店可能な区画が限られるため、既存店舗の移転先を周辺エリアで探す動きも発生しています。セカンダリーエリアでは、テナントが所有者の希望額を大幅に上回る賃料を提示した事例も確認されました。
つまり、特定の顧客層への依存度が高い店舗では撤退が起きているものの、商業地全体の出店需要が後退しているわけではありません。
この違いは、心斎橋筋商店街の歩行者通行量にも表れています。
| 2026年 | 歩行者通行量 | 前年同月比 |
|---|---|---|
| 7月 | 8,550,277 | +0.3% |
| 8月 | 8,796,210 | −6.9% |
| 9月 | 8,266,338 | −4.5% |
| 合計 | 25,612,825 | 約−3.8% |
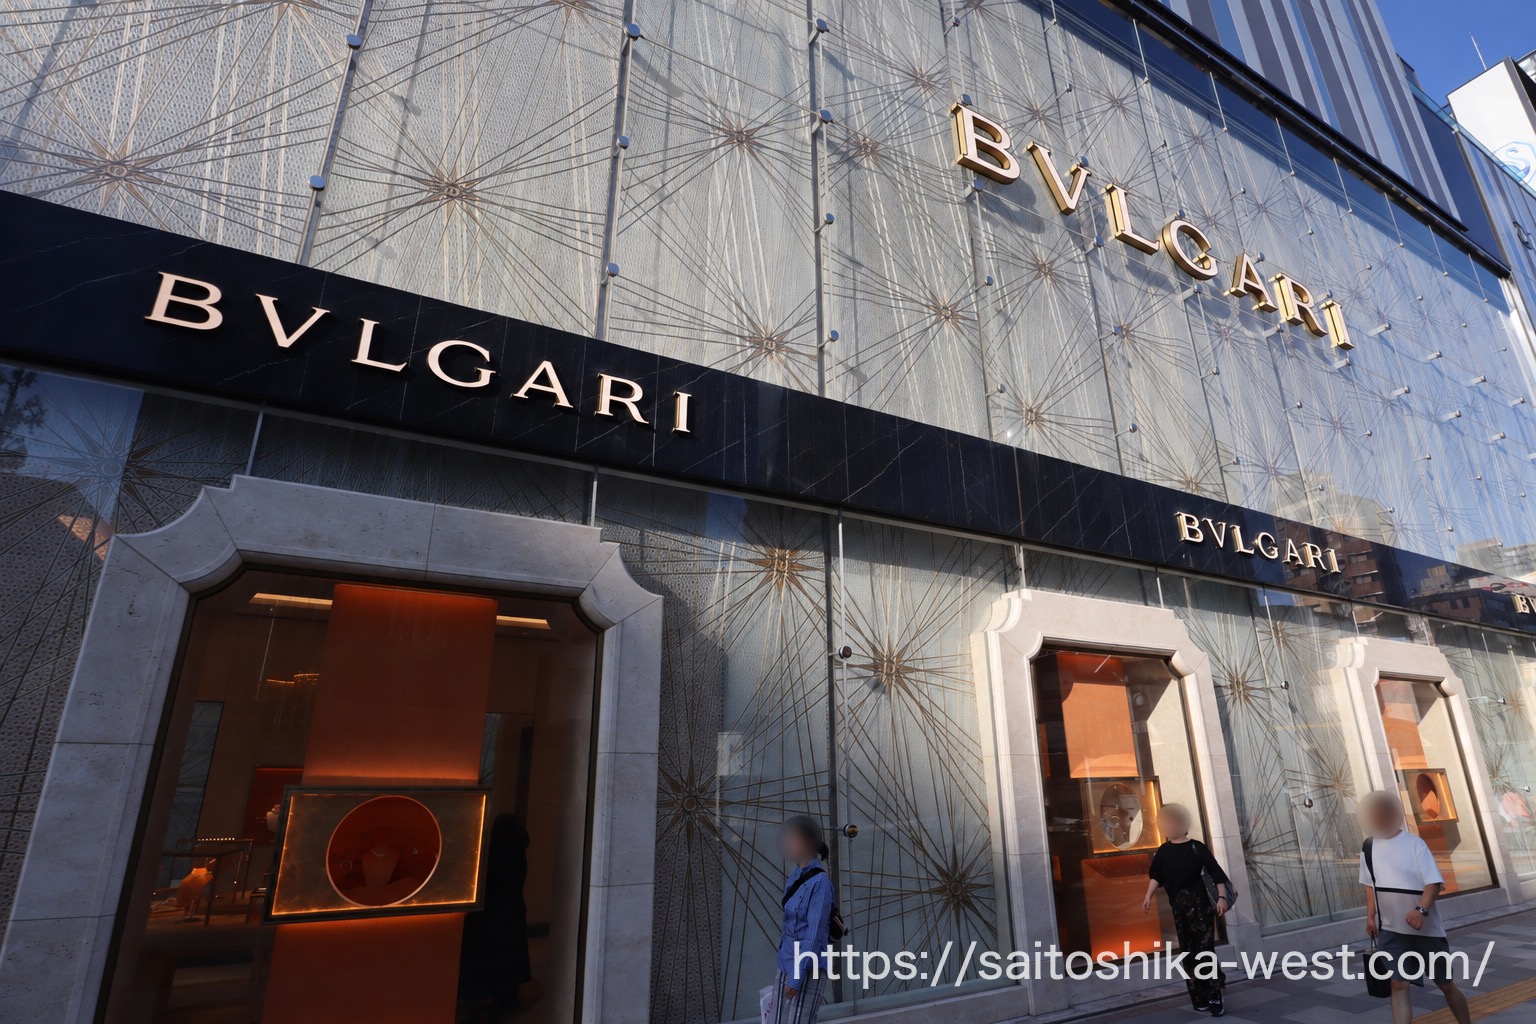
8~9月は前年割れとなりましたが、2025年は大阪・関西万博による集客が本格化した時期でもあり、減少分をすべて中国人観光客の減少に結び付けることはできません。
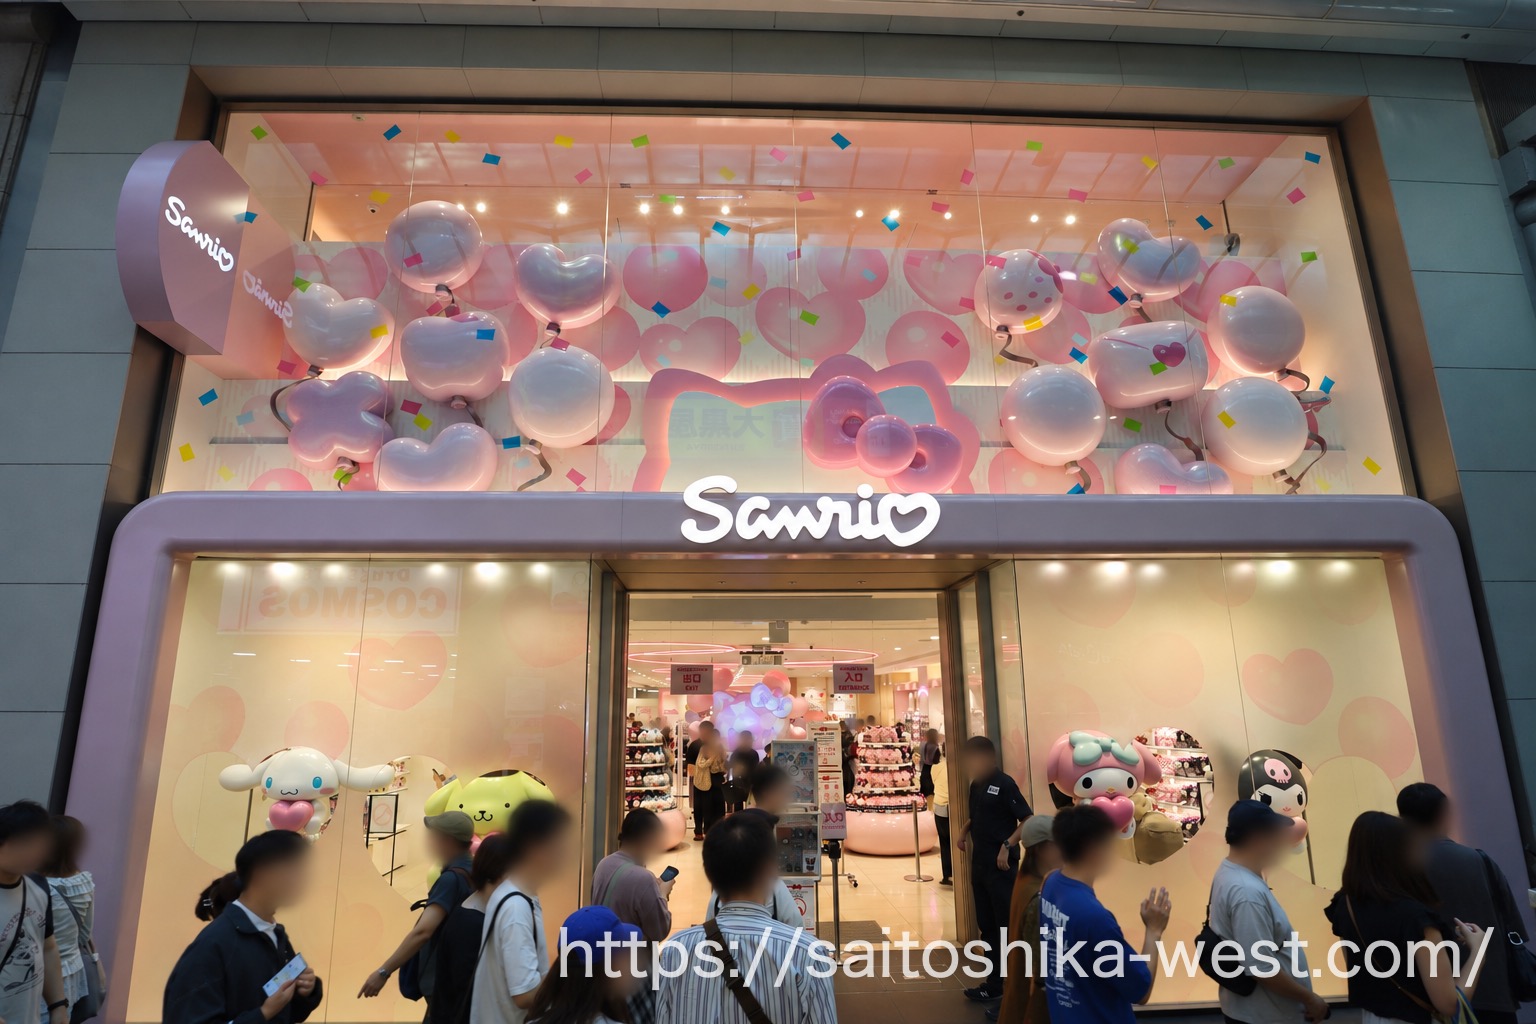
店舗の入れ替わりも一様ではありません。8月には「マツモトキヨシ心斎橋中央店」が閉店する一方、「ダイコクドラッグ メガ心斎橋店」と「サンリオ」が開業しました。同じドラッグストア業態でも出退店が併存しており、個別企業の店舗戦略や収益性による選別が進んでいるとみられます。
コロナ禍からの回復を振り返ると、変化の大きさが分かります。2022年第3四半期の心斎橋の平均賃料は月額15万2,000円/坪、空室率は12.0%でした。4年後の現在、平均賃料は約84%上昇し、プライムエリアの即入居可能な空室はなくなっています。
心斎橋の商業不動産市場は、中国人観光客の減少に直面しながらも、コロナ禍で低下した地価・賃料水準へ逆戻りする状況には至っていません。
中国人の訪日消費は約4割減。それでもインバウンド消費総額は増加
心斎橋の動きを理解するうえで重要なのが、訪日外国人の国籍構成の変化です。
日本政府観光局(JNTO)によると、2026年9月の中国からの訪日客数は43万800人で、前年同月比44.5%減少しました。2026年1~9月の累計でも前年同期比55.5%減と、大幅な落ち込みが続いています。
一方、観光庁の「インバウンド消費動向調査」によると、2026年7~9月の訪日外国人旅行消費額は2兆2,076億円、前年同期比3.2%増でした。第3四半期として過去最高の水準です。
| 国・地域 | 2026年7~9月の消費額 | 前年同期比 | 構成比 |
|---|---|---|---|
| 台湾 | 3,818億円 | +26.2% | 17.3% |
| 中国 | 3,583億円 | −39.8% | 16.2% |
| 韓国 | 2,938億円 | +45.8% | 13.3% |
| 米国 | 2,409億円 | +9.1% | 10.9% |
| 香港 | 1,555億円 | +37.1% | 7.0% |
| 全体 | 2兆2,076億円 | +3.2% | 100% |
中国人旅行者の消費額は、前年同期の5,950億円から2,367億円減少しました。全体に占める割合も27.8%から16.2%へ、11.6ポイント低下しています。
それでも訪日消費全体が増加したのは、中国以外の市場が拡大したためです。
中国を除く旅行消費額を計算すると、2025年7~9月の1兆5,434億円に対し、2026年同期は1兆8,493億円。前年同期比約19.8%、金額にして3,059億円の増加となります。
台湾、韓国、香港、米国などの伸びが、中国市場の落ち込みを金額ベースで上回りました。訪日観光全体では、主要市場の一つが急減しても、別の市場が成長を支える構造が生まれています。
ただし、この数字は全国の旅行消費額であり、そのまま心斎橋の店舗売上に置き換えられるものではありません。消費額には宿泊、飲食、交通なども含まれます。中国人観光客の減少によって売上が大きく落ち込む店舗がある一方、国籍を問わず支持されるブランドや業態が出店を拡大する、という商業地内部の変化を捉える必要があります。
まとめ:心斎橋で始まった「商業地の構造転換」
心斎橋では、商業施設そのものへの投資も続いています。三井不動産が進める「(仮称)心斎橋スクエア建替えプロジェクト」では、既存建物を建て替え、地上5階・高さ36.5mのN棟とS棟を整備する計画です。延床面積は合計約3,976㎡と、従来の約2.4倍に拡大します。2026年12月に着工し、2027年12月の竣工を予定しています。
商業施設の更新には相応の投資が必要です。こうした計画が進むことも、心斎橋という立地が中長期的な商業需要を見込める市場として評価されている一つの材料です。今回のCBRE調査から読み取れるのは、中国人観光客の減少によって心斎橋の商業需要が一律に縮小したわけではない、ということです。
かつて心斎橋筋では、中国人観光客による大量購入を背景にドラッグストアなどが集積しました。しかし、その需要が縮小した現在も、アパレル、リユース、ラグジュアリー、スポーツなど、異なる収益モデルを持つ企業が出店機会を探しています。
もちろん、空室率0%や高い想定賃料だけで、すべての店舗の売上が好調だと判断することはできません。中国人観光客の減少による影響も、業態や立地によって大きく異なります。
それでも、中国人観光客が激減しても、心斎橋の商業価値は崩れていません。中国需要への依存度が高い店舗の一部が撤退する一方、別の業態が進出し、商業地の構造転換が始まっています。
心斎橋は今、中国人観光客による大量消費を重要な成長要因とした商業地から、より多様な国・地域の来街者と幅広い購買目的に対応する商業地へと、次の段階に移りつつあるのではないでしょうか。
出典・参考資料
- CBRE「ジャパンリテールマーケットビュー2026年第3四半期」2026年10月30日
- CBRE「Japan Retail MarketView Q3 2026」全文PDF
- 観光庁「インバウンド消費動向調査2026年7~9月期(1次速報)」
- 観光庁・訪日外国人旅行消費額詳細資料(PDF)
- 日本政府観光局(JNTO)「訪日外客数2026年9月推計値」
- CBRE「心斎橋筋商店街 歩行者通行量調査レポート 2026年7月」
- CBRE「心斎橋筋商店街 歩行者通行量調査レポート 2026年8月」
- CBRE「心斎橋筋商店街 歩行者通行量調査レポート 2026年9月」
- Re-urbanization「心斎橋リテールマーケットの二極化」(2023年1月19日)
- Re-urbanization「心斎橋スクエア建替え計画の概要」(2026年7月24日)
Visited 567 times, 570 visit(s) today