「大仏NISAでもあるのか?」。そんな冗談が浮かぶほど、奈良県のNISA口座開設率が全国3位という結果には意外性があります。野村総合研究所が金融庁のデータなどから算出した順位で、東京都、神奈川県に続く水準です。さらに、2024年の全国家計構造調査では、1世帯当たりの金融資産残高が全国1位となりました。
この二つの数字を結ぶ手掛かりが、奈良の住宅都市としての歩みです。大阪などで働く会社員や専門職が住まいを構え、長年の所得を家計資産へ変えてきた。その蓄積が、退職前後の投資行動にも表れているのではないでしょうか。古都に重なる、戦後の住宅地開発と住民の暮らしの歴史から考えます。
金融資産は全国1位、年間収入は20位。その差が示すもの
| 指標 | 奈良県 | 全国順位 | 時点 |
|---|---|---|---|
| 1世帯当たり金融資産残高 | 1,994.2万円 | 1位 | 2024年 |
| 1世帯当たり年間収入 | 590.2万円 | 20位 | 2024年 |
| 住宅・宅地を含む純資産総額 | 3,566.5万円 | 4位 | 2024年 |
| 金融資産に占める有価証券の割合 | 27.1% | 4位 | 2024年 |
| NISA口座開設率 | 30.4% | 3位 | 2025年12月末 |
| 持ち家比率 | 73.2% | 8位 | 2023年 |
奈良の家計で目を引くのは、年間収入と金融資産の順位の開きです。収入が1年間に入ってくるお金を示すのに対し、資産には、それまでの貯蓄や退職金、運用成果、相続などが積み重なっています。奈良の豊かさは、現在の稼ぎだけでなく、過去から蓄えてきた資産に表れています。
金融資産のうち有価証券が占める割合も全国4位で、預貯金に加えて証券投資にも資金が向かっています。ただし、これらは平均値です。資産の多い世帯や年齢構成の影響も受けるため、県民一人ひとりの暮らし向きとは区別して見る必要があります。
古都に重なる、大阪のベッドタウンとしての歴史
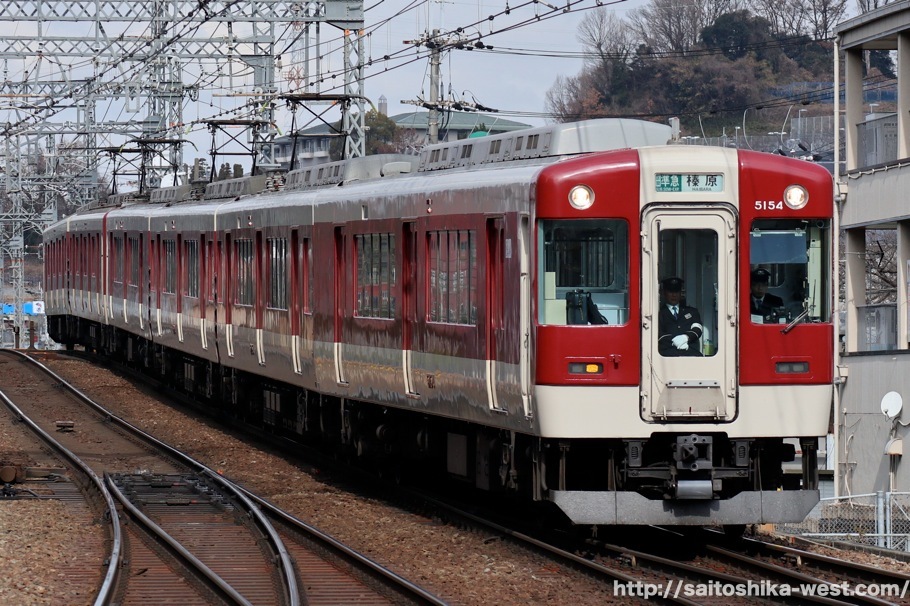
家計の蓄積を考える手掛かりが、戦後の住宅地開発です。奈良県立図書情報館によると、近鉄は1950年に学園前、1960年に登美ケ丘、1970年に東生駒の住宅地分譲を開始しました。1964年には新生駒トンネルが完成し、大阪方面への輸送力も増強されています。鉄道と宅地の整備が並行して進み、大阪で働き、奈良に住む生活圏が広がりました。
その人口流入の大きさは、住民調査にも表れています。
| 調査 | 対象 | 主な結果 |
|---|---|---|
| 奈良県・2014年度県民アンケート | 有効回答者2,684人 | 県外から移り住んだ「新住民」が51.4% |
| 南都経済研究所・2014年調査 | 県内在住者800人 | 県外出生者が54.8%。その438人の出生地は大阪府が43.2%で最多、京都府が6.2% |
古くからの地域社会に、県外から住まいを求めてきた世帯が加わったことも、現在の奈良の成り立ちの一つです。 とりわけ大阪との関係は、観光や買い物で行き来するだけにとどまらず、職場と住まいを県境で分ける日々の暮らしに根づいています。
大阪で得た所得が、奈良の家計を支える
| 就業構造の指標 | 割合 | 全国順位 |
|---|---|---|
| 奈良県の県外就業率 | 27.3% | 3位 |
| 生駒市の県外就業率 | 51.5% | ― |
| 王寺町の県外就業率 | 41.7% | ― |
| 香芝市の県外就業率 | 39.6% | ― |
| 奈良県の事務・専門技術・管理職の割合 | 41.93% | 4位 |
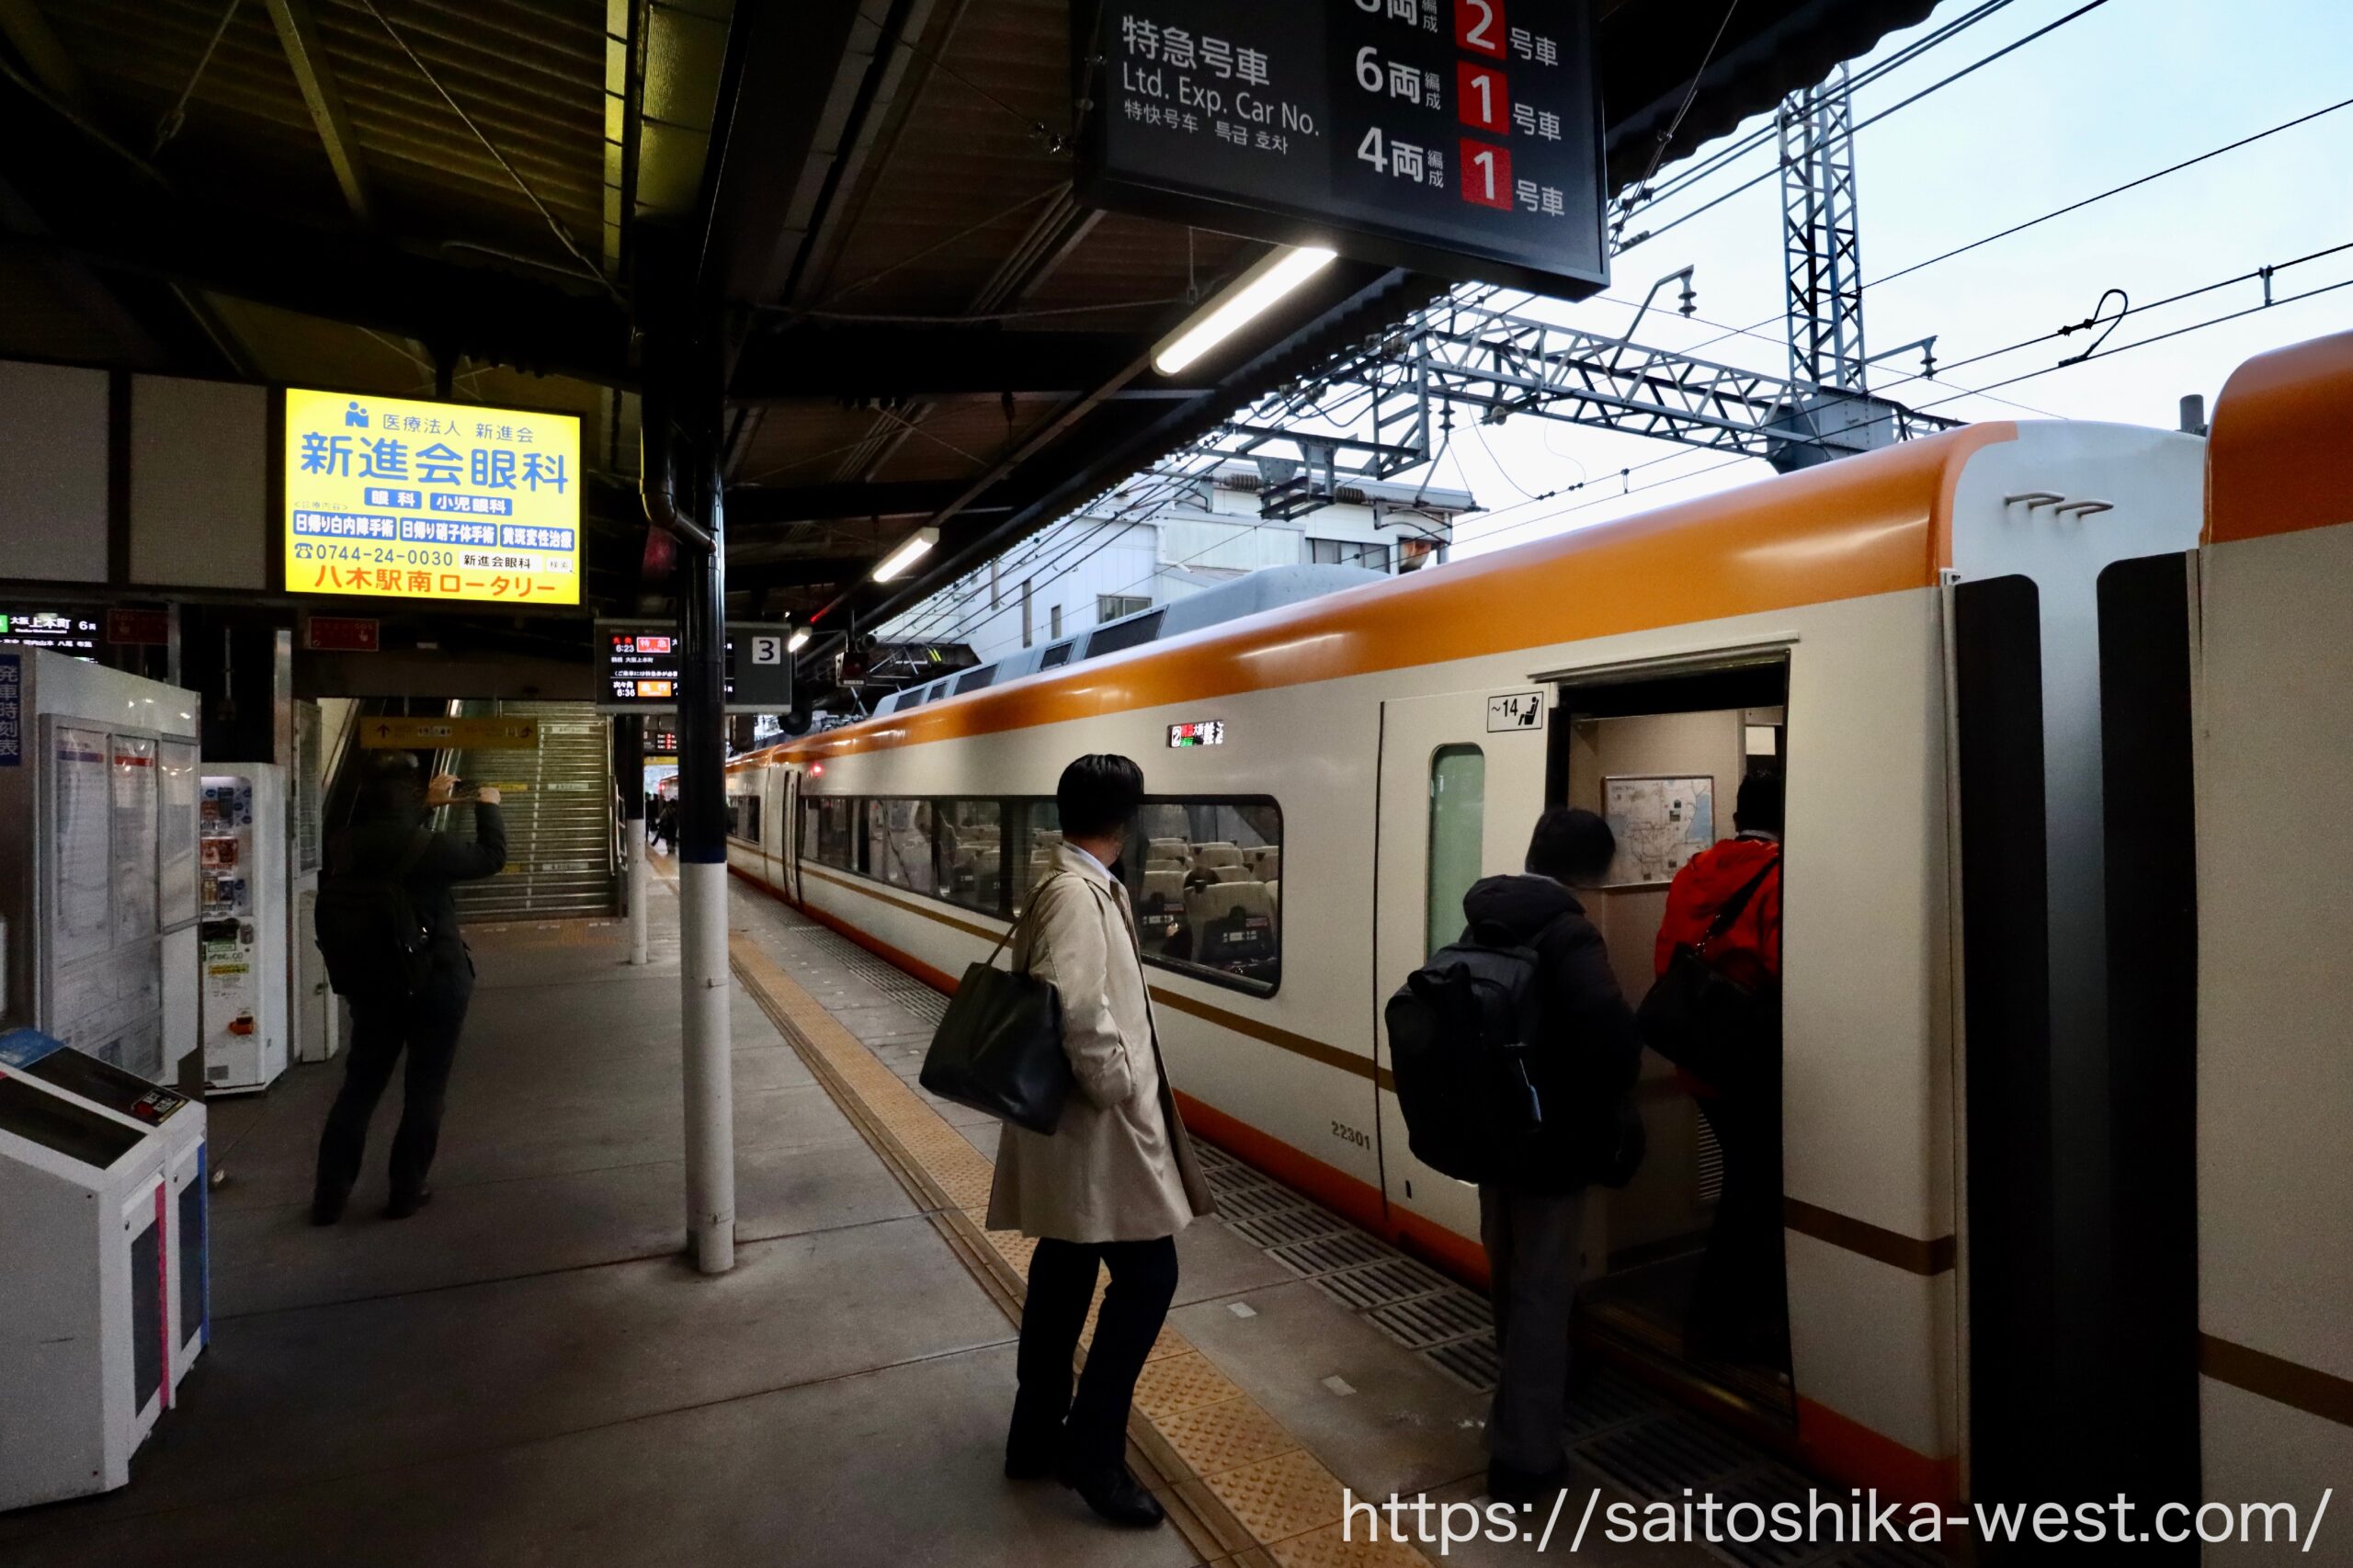
奈良県では、就業者の4人に1人以上が県外で働いています。生駒市では半数を超え、王寺町や香芝市でも約4割に達します。こうした通勤圏の家計を支えているのは、県内の産業に加え、大阪など県外の雇用です。奈良中央信用金庫の理事長も2023年のインタビューで、世帯当たりの預金残高の大きさと、大阪で働く人のベッドタウンという地域の特徴を挙げています。
県内の企業や産業の規模だけでは、そこに暮らす人の経済力は捉えきれません。 大阪で働き、奈良で暮らす世帯にとって、県外の給与も自分たちの家計を支える所得です。事務・専門技術・管理職の居住割合の高さも重ねると、大都市の雇用機会と郊外の住環境を組み合わせてきた住宅都市の姿が浮かびます。この関係は、県北西部など大阪への通勤圏で特に色濃く表れています。
住み続けた数十年が蓄えに。シニア層で際立つNISA開設率
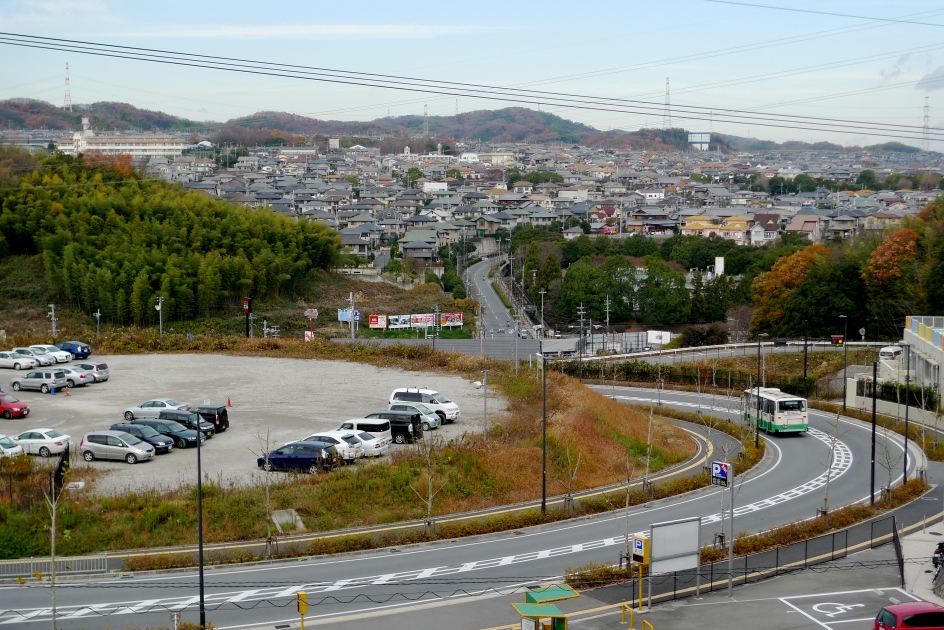
住宅取得や子育ての時期には、ローン返済や教育費が家計の大きな負担になります。その後、子どもの独立やローンの完済で支出が減り、退職金を受け取れば、給与収入が減る時期に金融資産が増えることもあります。奈良の「年間収入20位、金融資産1位」という開きにも、こうした家計の段階の違いが関わっている可能性があります。
ここから浮かぶのが、奈良に住み始めてから、数十年をかけて資産を築いてきた世帯の存在です。大阪などで働きながら定住してきた人たちが、退職前後を迎え、蓄えを運用する。その見方と重なる特徴が、年代別のNISA開設率に表れています。
| 年代 | 奈良県 | 全国平均 | 全国平均との差 |
|---|---|---|---|
| 30代 | 36.6% | 35.3% | +1.3ポイント |
| 60代 | 32.1% | 25.8% | +6.3ポイント |
| 70代 | 25.5% | 17.9% | +7.6ポイント |
奈良では、全国平均との差がシニア層で大きくなります。高齢者が多いという人口構成の話にとどまらず、同じ年代の中でも口座を持つ人が多いのです。 野村総研は、この特徴を「シニア高止まり型」と分類しています。現役世代の資産形成に加え、すでに蓄えを持つ世代の運用需要も、奈良のNISA普及の背景にあると考えられます。
各統計は同じ世帯を追跡したものではないため、職歴や退職金と口座開設の因果関係までは分かりません。それでも、住宅都市としての歴史とシニア層の投資行動を重ねると、現在の所得だけでは見えない奈良の家計の姿が浮かびます。
資産を受け継ぐ人と、奈良の家を住み継ぐ人
蓄積された資産は、相続や贈与によって次世代の暮らしを支えます。住宅取得や教育費の援助は、子世代が自分の所得を貯蓄や投資に回せる余裕にもつながります。親世代の蓄えが、次の世代の資産形成を後押しする経路です。
ただし、資産を受け継ぐ人が、奈良の家も住み継ぐとは限りません。 子どもが県外に生活の拠点を持っていれば、金融資産は県外の家計へ引き継がれ、実家は奈良に残ります。その家に新たな住み手が見つからなければ、親世代が十分な資産を築いた住宅地でも空き家は生まれます。
家族の豊かさが次世代へ続くことと、その家族が奈良に住み続けることは別です。 大阪の雇用を背景に家計資産を蓄えてきた住宅都市は、世代交代を通じて、その蓄積を県外で暮らす子や孫へ送り出す場所にもなり得ます。
出典
- 野村総合研究所「データでみるNISA普及の最新動向」2026年7月6日
- 総務省統計局「令和6年全国家計構造調査 結果の概要」2026年8月28日、表Ⅳ-1~4
- 奈良県「100の指標からみた奈良県勢」居住環境
- 奈良県立図書情報館「高度経済成長期の奈良」
- 奈良県「平成26年度県民アンケート調査報告書」
- 南都経済研究所「奈良県民の生活意識・行動等に関する調査結果」2014年10月調査、2015年1月掲載
- 奈良県「奈良県のすがた」経済・産業、県外就業率
- 「日本あれこれデータマップ」ホワイトカラー率、2020年国勢調査に基づく集計
- 野村総合研究所「初めて明らかになったNISA普及の地域別実態」金融ITフォーカス2026年1月号
- 中小企業基盤整備機構「地域とともに生きる 奈良中央信用金庫」2023年3月7日
- 奈良県「地域・住宅地の特性に応じた住まい・まちづくり施策の方向」郊外戸建住宅地
Visited 8,119 times, 8,119 visit(s) today