JLLが公表した「Japan Market Dynamics 2026年第2四半期」は、大阪オフィス市場の局面転換を鮮明にしました。
2022~2025年に大型オフィスの供給が相次いだにもかかわらず、大阪グレードAオフィスの空室率は1.8%まで低下。賃料は28,083円/坪・月、前年同期比14.1%上昇し、空室率は2021年第2四半期以来5年ぶりの1%台となりました。
さらに、2026年第3四半期に竣工する大成御堂筋タワー以降、JLLが把握するグレードAオフィスは2030年まで新規供給予定がありません。JLL自身も、移転先不足によって需要が潜在化する可能性を指摘しています。
数年前までの論点は「大量供給を吸収できるか」でした。現在は逆に、新しい企業需要を受け止める高品質な床を、いつ、どこで供給するのかが問われ始めています。
大量供給を吸収、次は「受け皿不足」へ
| 大阪グレードAオフィス | 2026年Q2 |
|---|---|
| 新規需要 | 3,600坪 |
| 新規供給 | 0坪 |
| 空室率 | 1.8% |
| 平均賃料 | 28,083円/坪・月 |
| 賃料・前年同期比 | +14.1% |
| 想定価格・前年同期比 | +16.0% |
| 今後の大型供給 | 大成御堂筋タワー以降、2030年まで予定なし |
賃料上昇を背景に、想定価格も前年同期比16.0%上昇しました。金利上昇は逆風ですが、賃料成長への期待が物件価値を支えています。
全国でも2026年上半期の不動産投資額は3兆7,517億円、前年同期比17%増と過去最高を更新しており、オフィスが投資額の45%を占めました。
「床がない」こと自体が大阪の機会損失になる
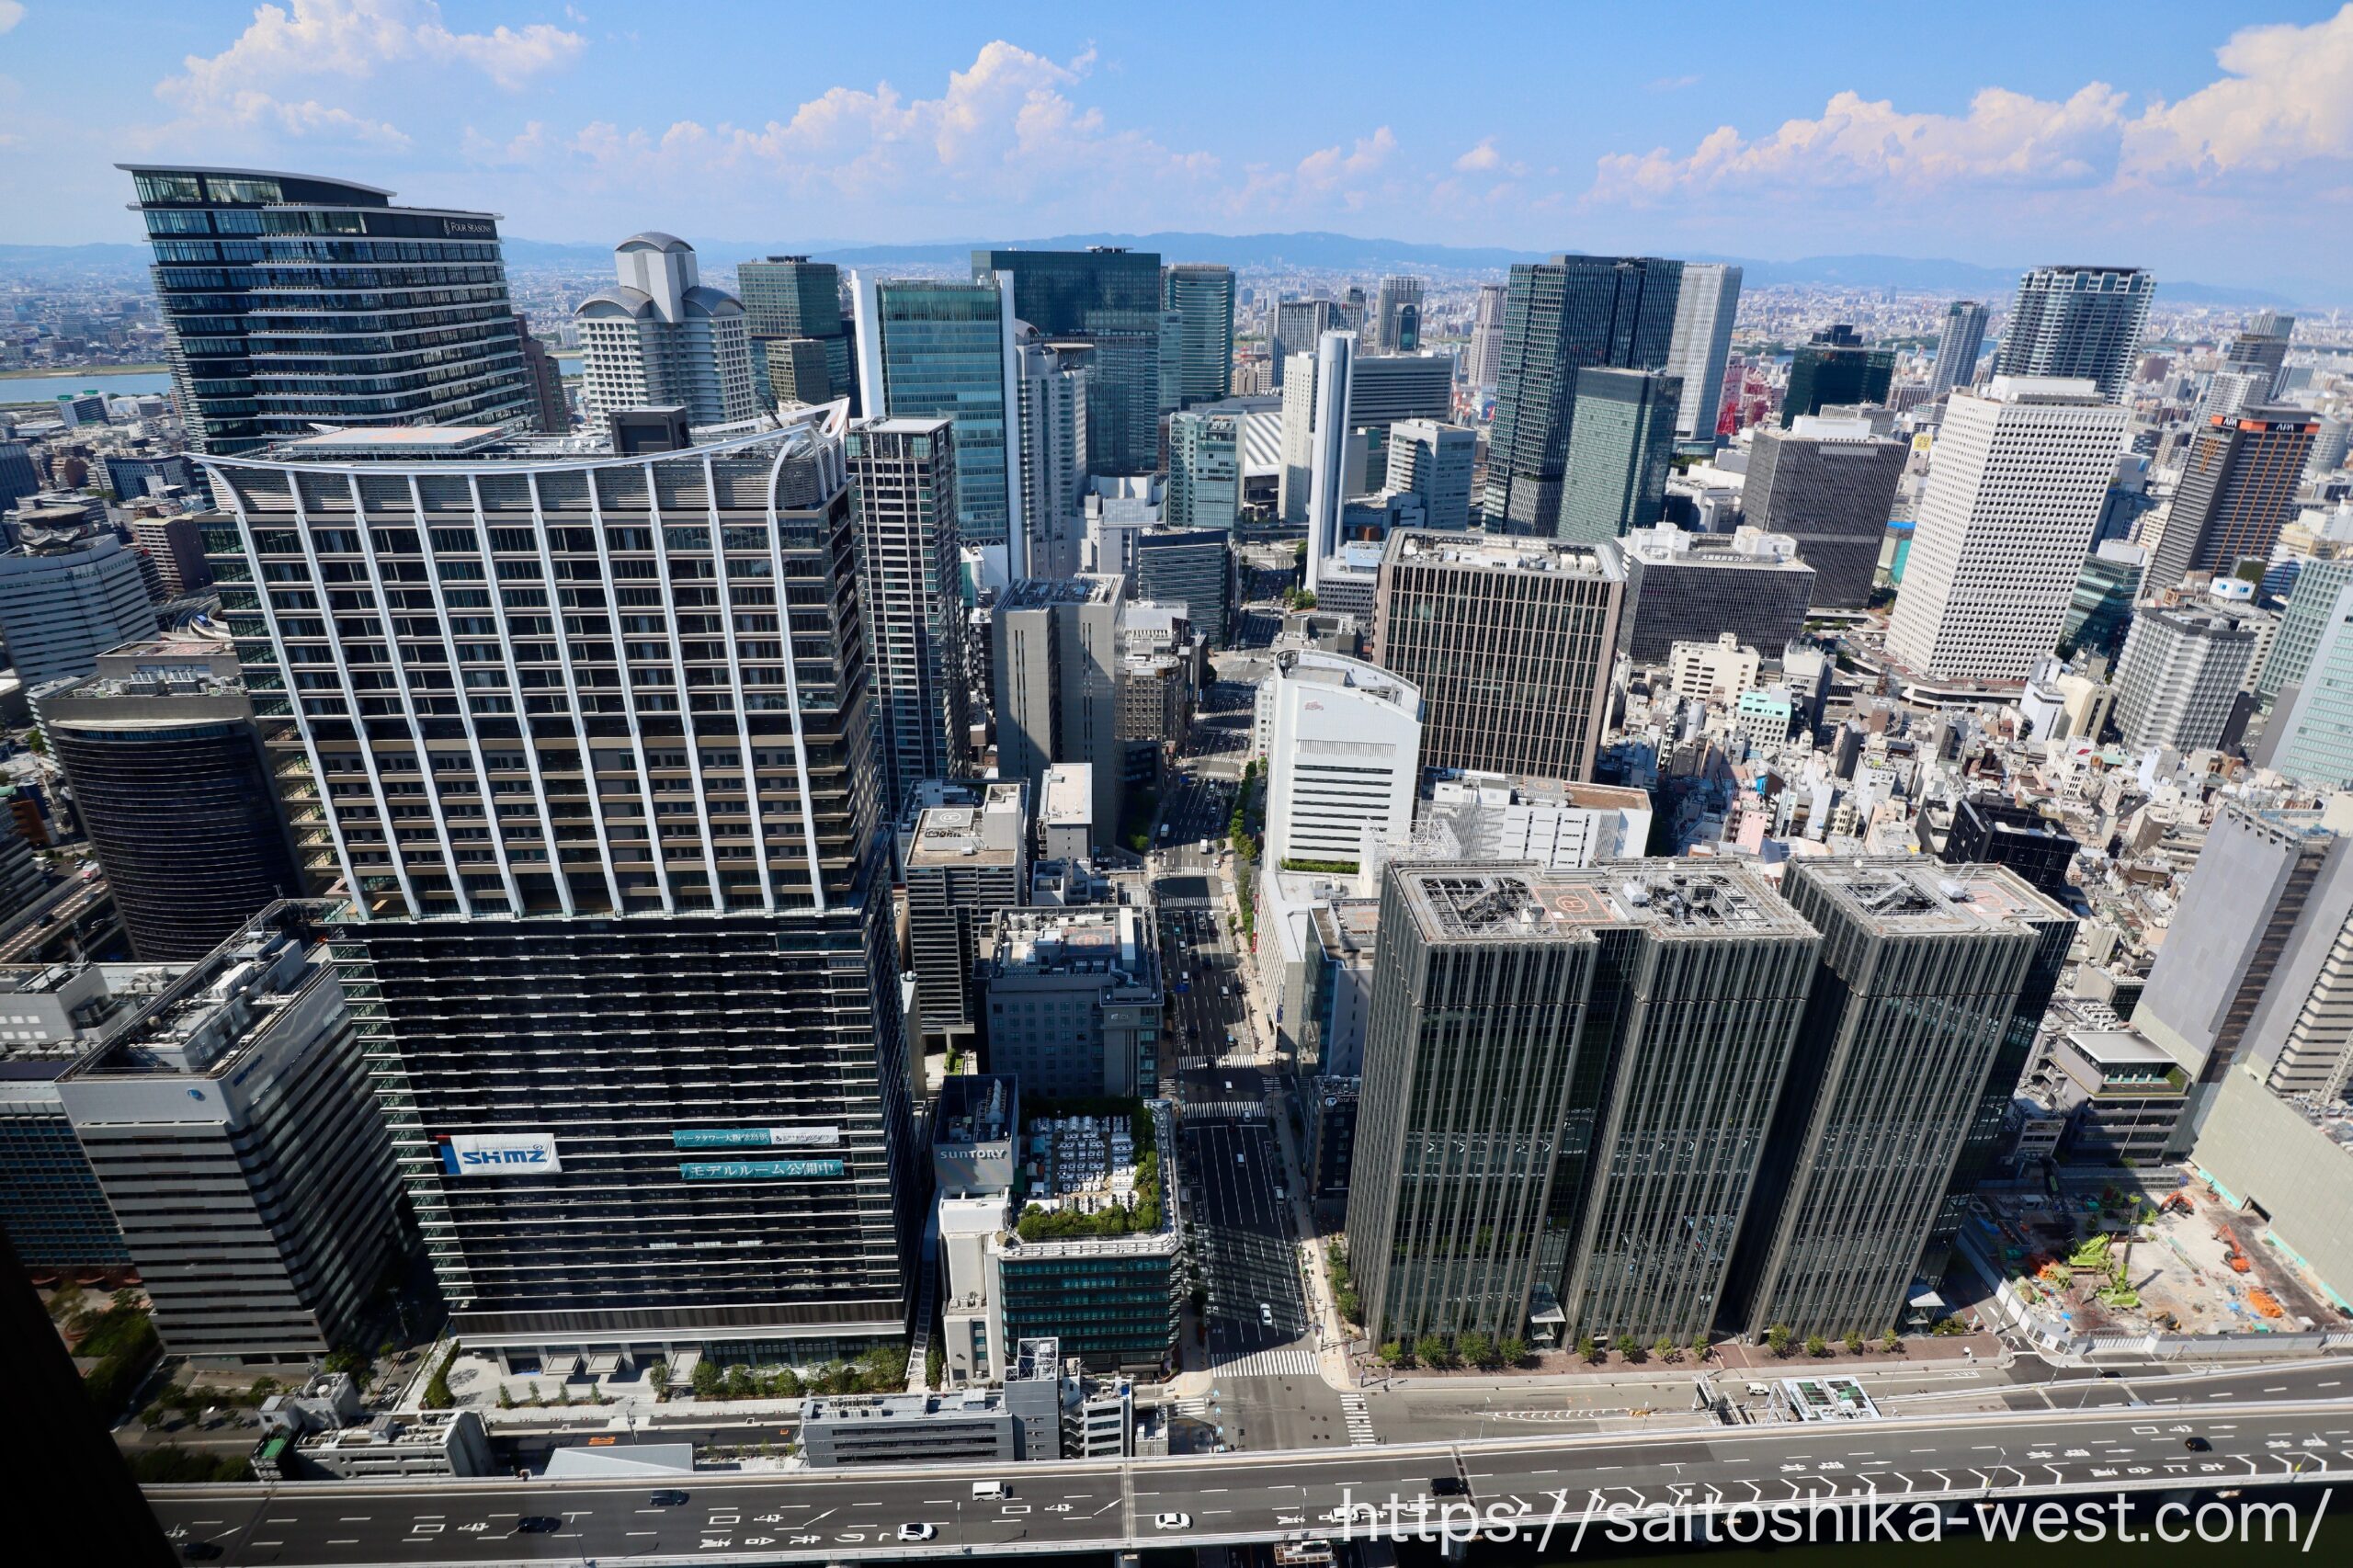
今後懸念されるのは、単純な空室不足ではありません。
大阪では「国際金融都市OSAKA戦略」が進み、2026年3月には第二期戦略へ移行しました。大阪府・大阪市は金融・資産運用機能などの集積をさらに進めています。
スタートアップの育成、外資系企業の誘致、既存企業の大阪機能拡張も進めば、これまでとは異なるオフィス需要が生まれます。
| 新たな需要 | 求められる受け皿 |
|---|---|
| 外銀・投資銀行・資産運用会社 | 国際水準の高品質オフィス |
| 成長したスタートアップ | 数十人から数百人へ増床できる本社床 |
| 国内企業の大阪機能拡張 | まとまった大型フロア |
| 海外企業の西日本拠点 | 駅近、BCP・環境性能を備えたオフィス |
企業を呼び込み、企業を育てても、その企業が入る場所を用意できなければ都市としての機会損失になります。
「大量供給→数年間ゼロ」ではなく、継続供給へ
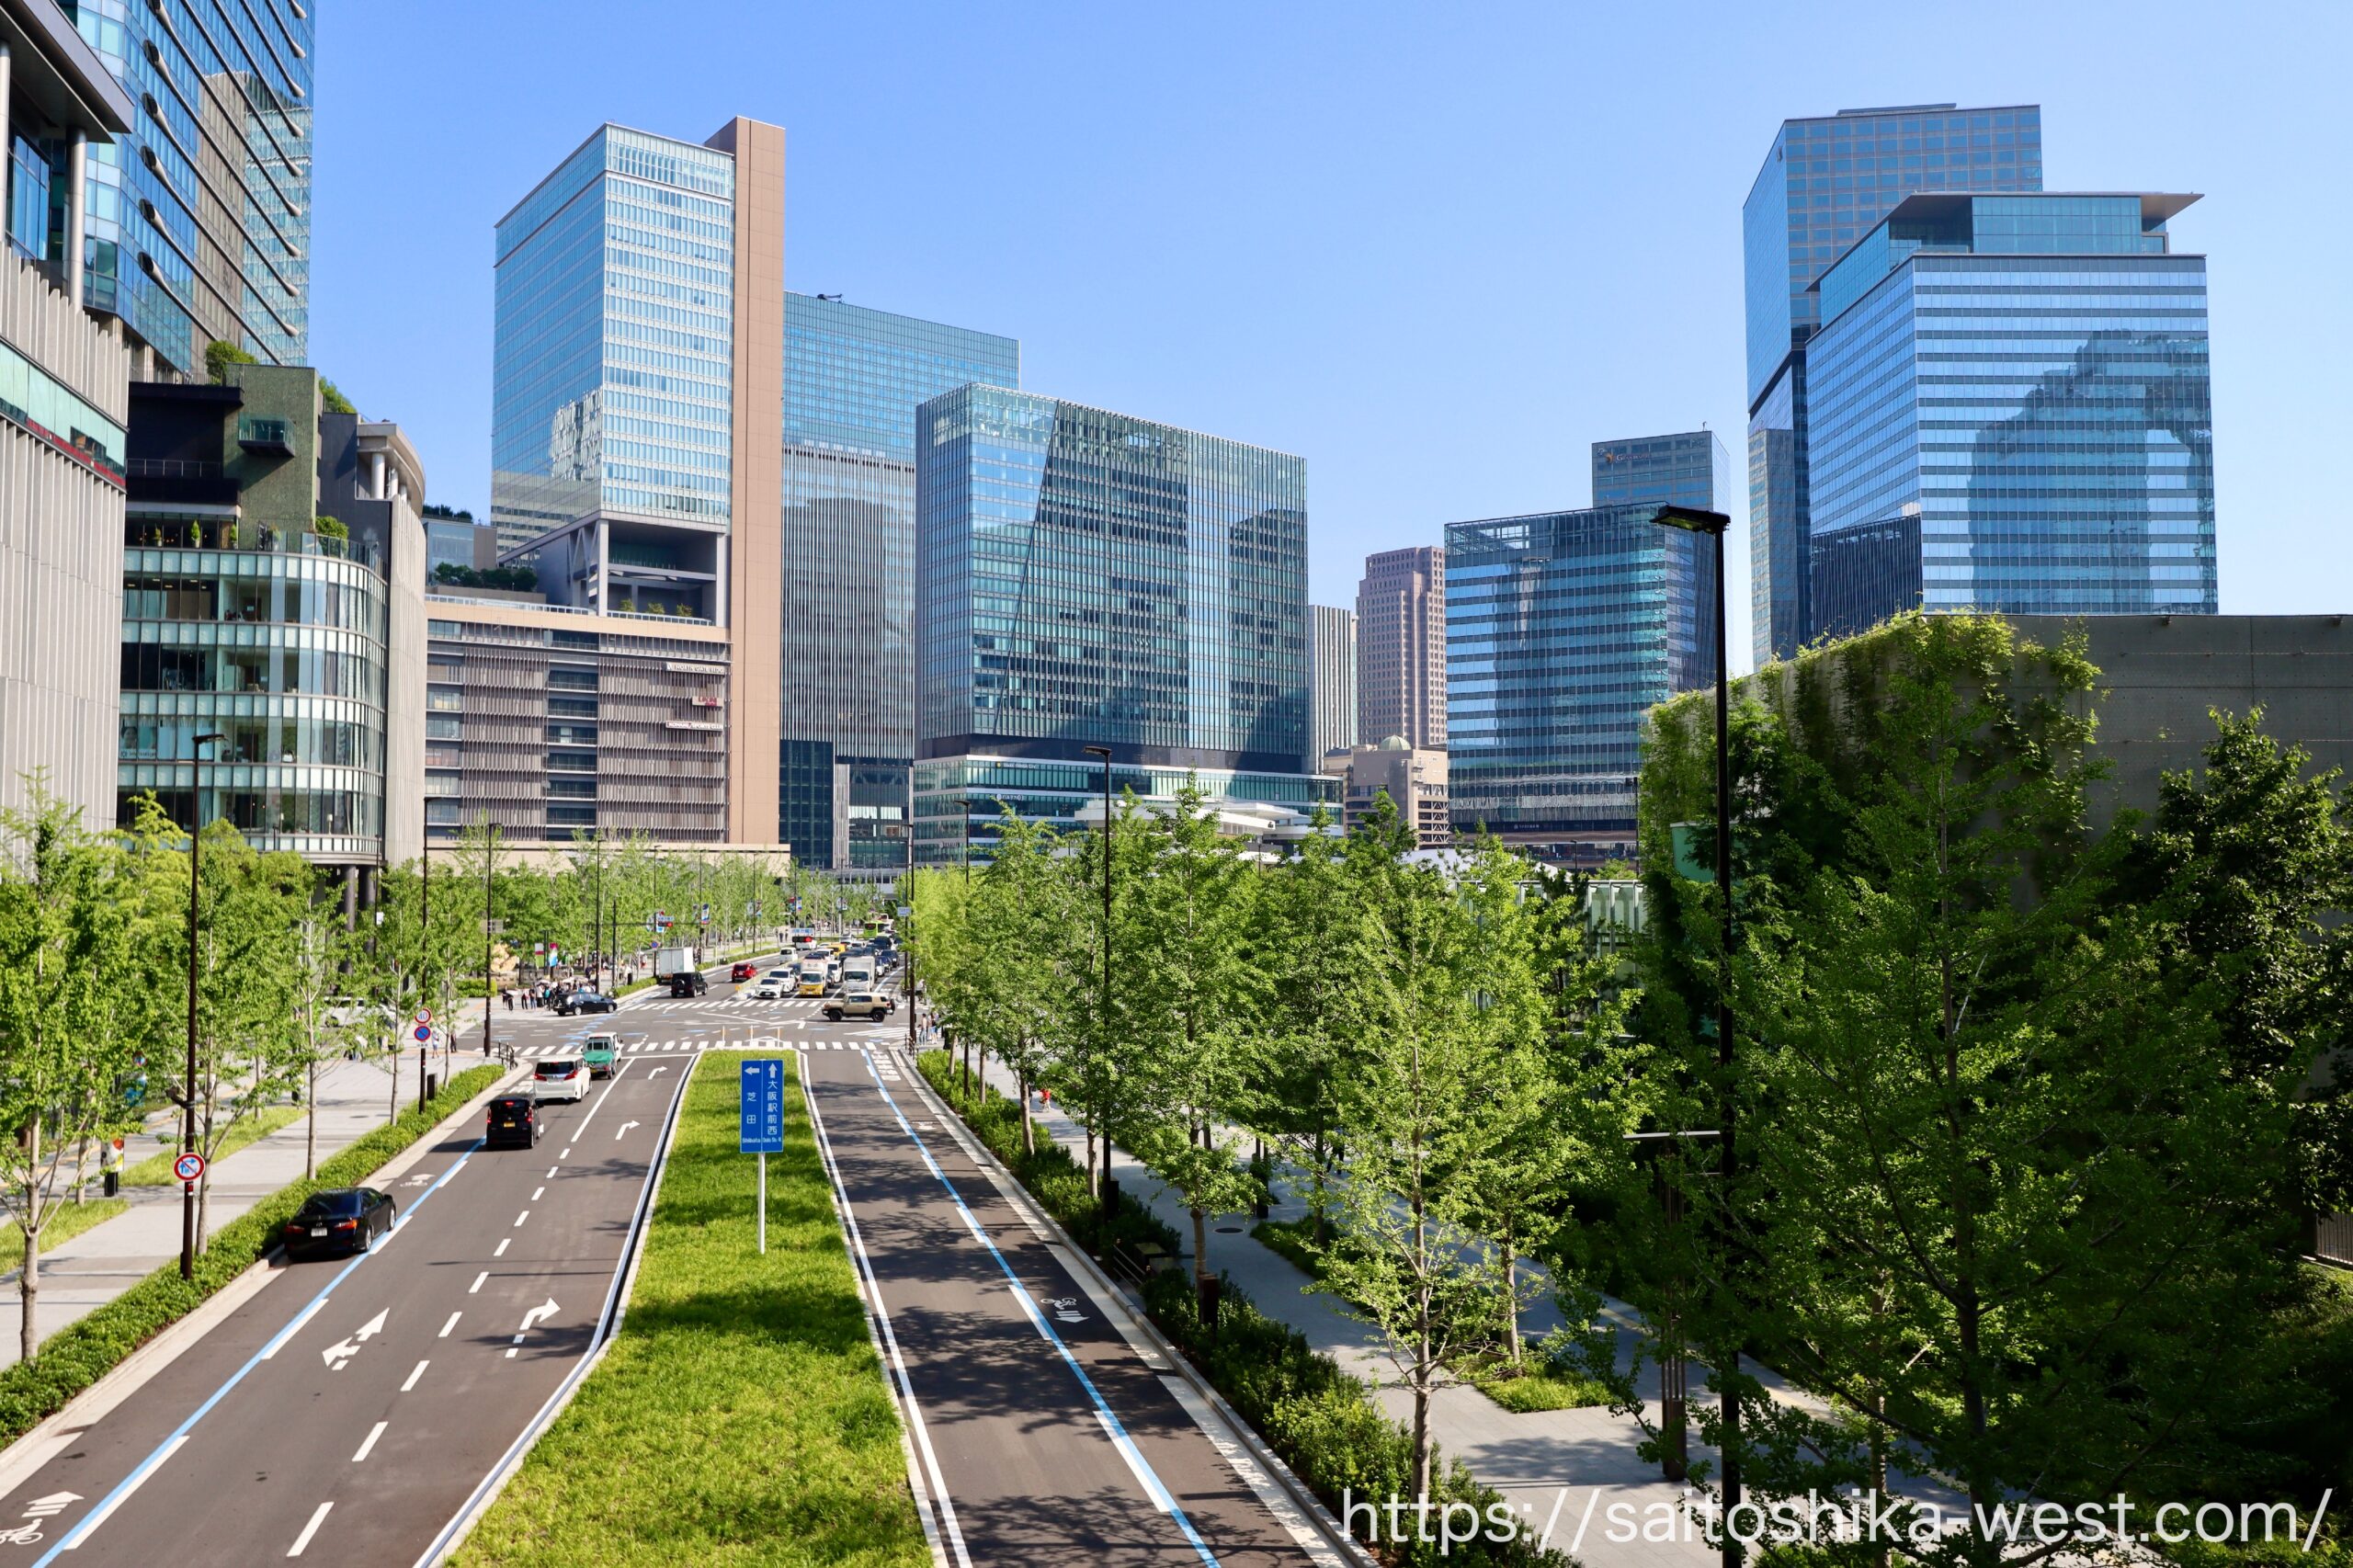
大阪でオフィス供給が慎重になった背景には、過去の供給過剰があります。建設費や資金調達コストも上昇しており、需要を無視した開発は現実的ではありません。
一方で、グランフロント大阪やグラングリーン大阪のような巨大開発によって一気に床を供給し、その後に数年間グレードA供給が途切れる構造にも課題があります。
今後は、大型再開発+中規模開発+既存ビルの建替えを組み合わせ、一定量の高品質な床を継続的に増やしていくことが重要になります。
大型オフィスは需要が顕在化してから計画しても完成まで数年を要します。空室率1.8%まで低下した現在は、「余ったらどうするか」だけでなく、「不足した時に間に合うか」も考える段階です。
次の波は「梅田・御堂筋・中之島」
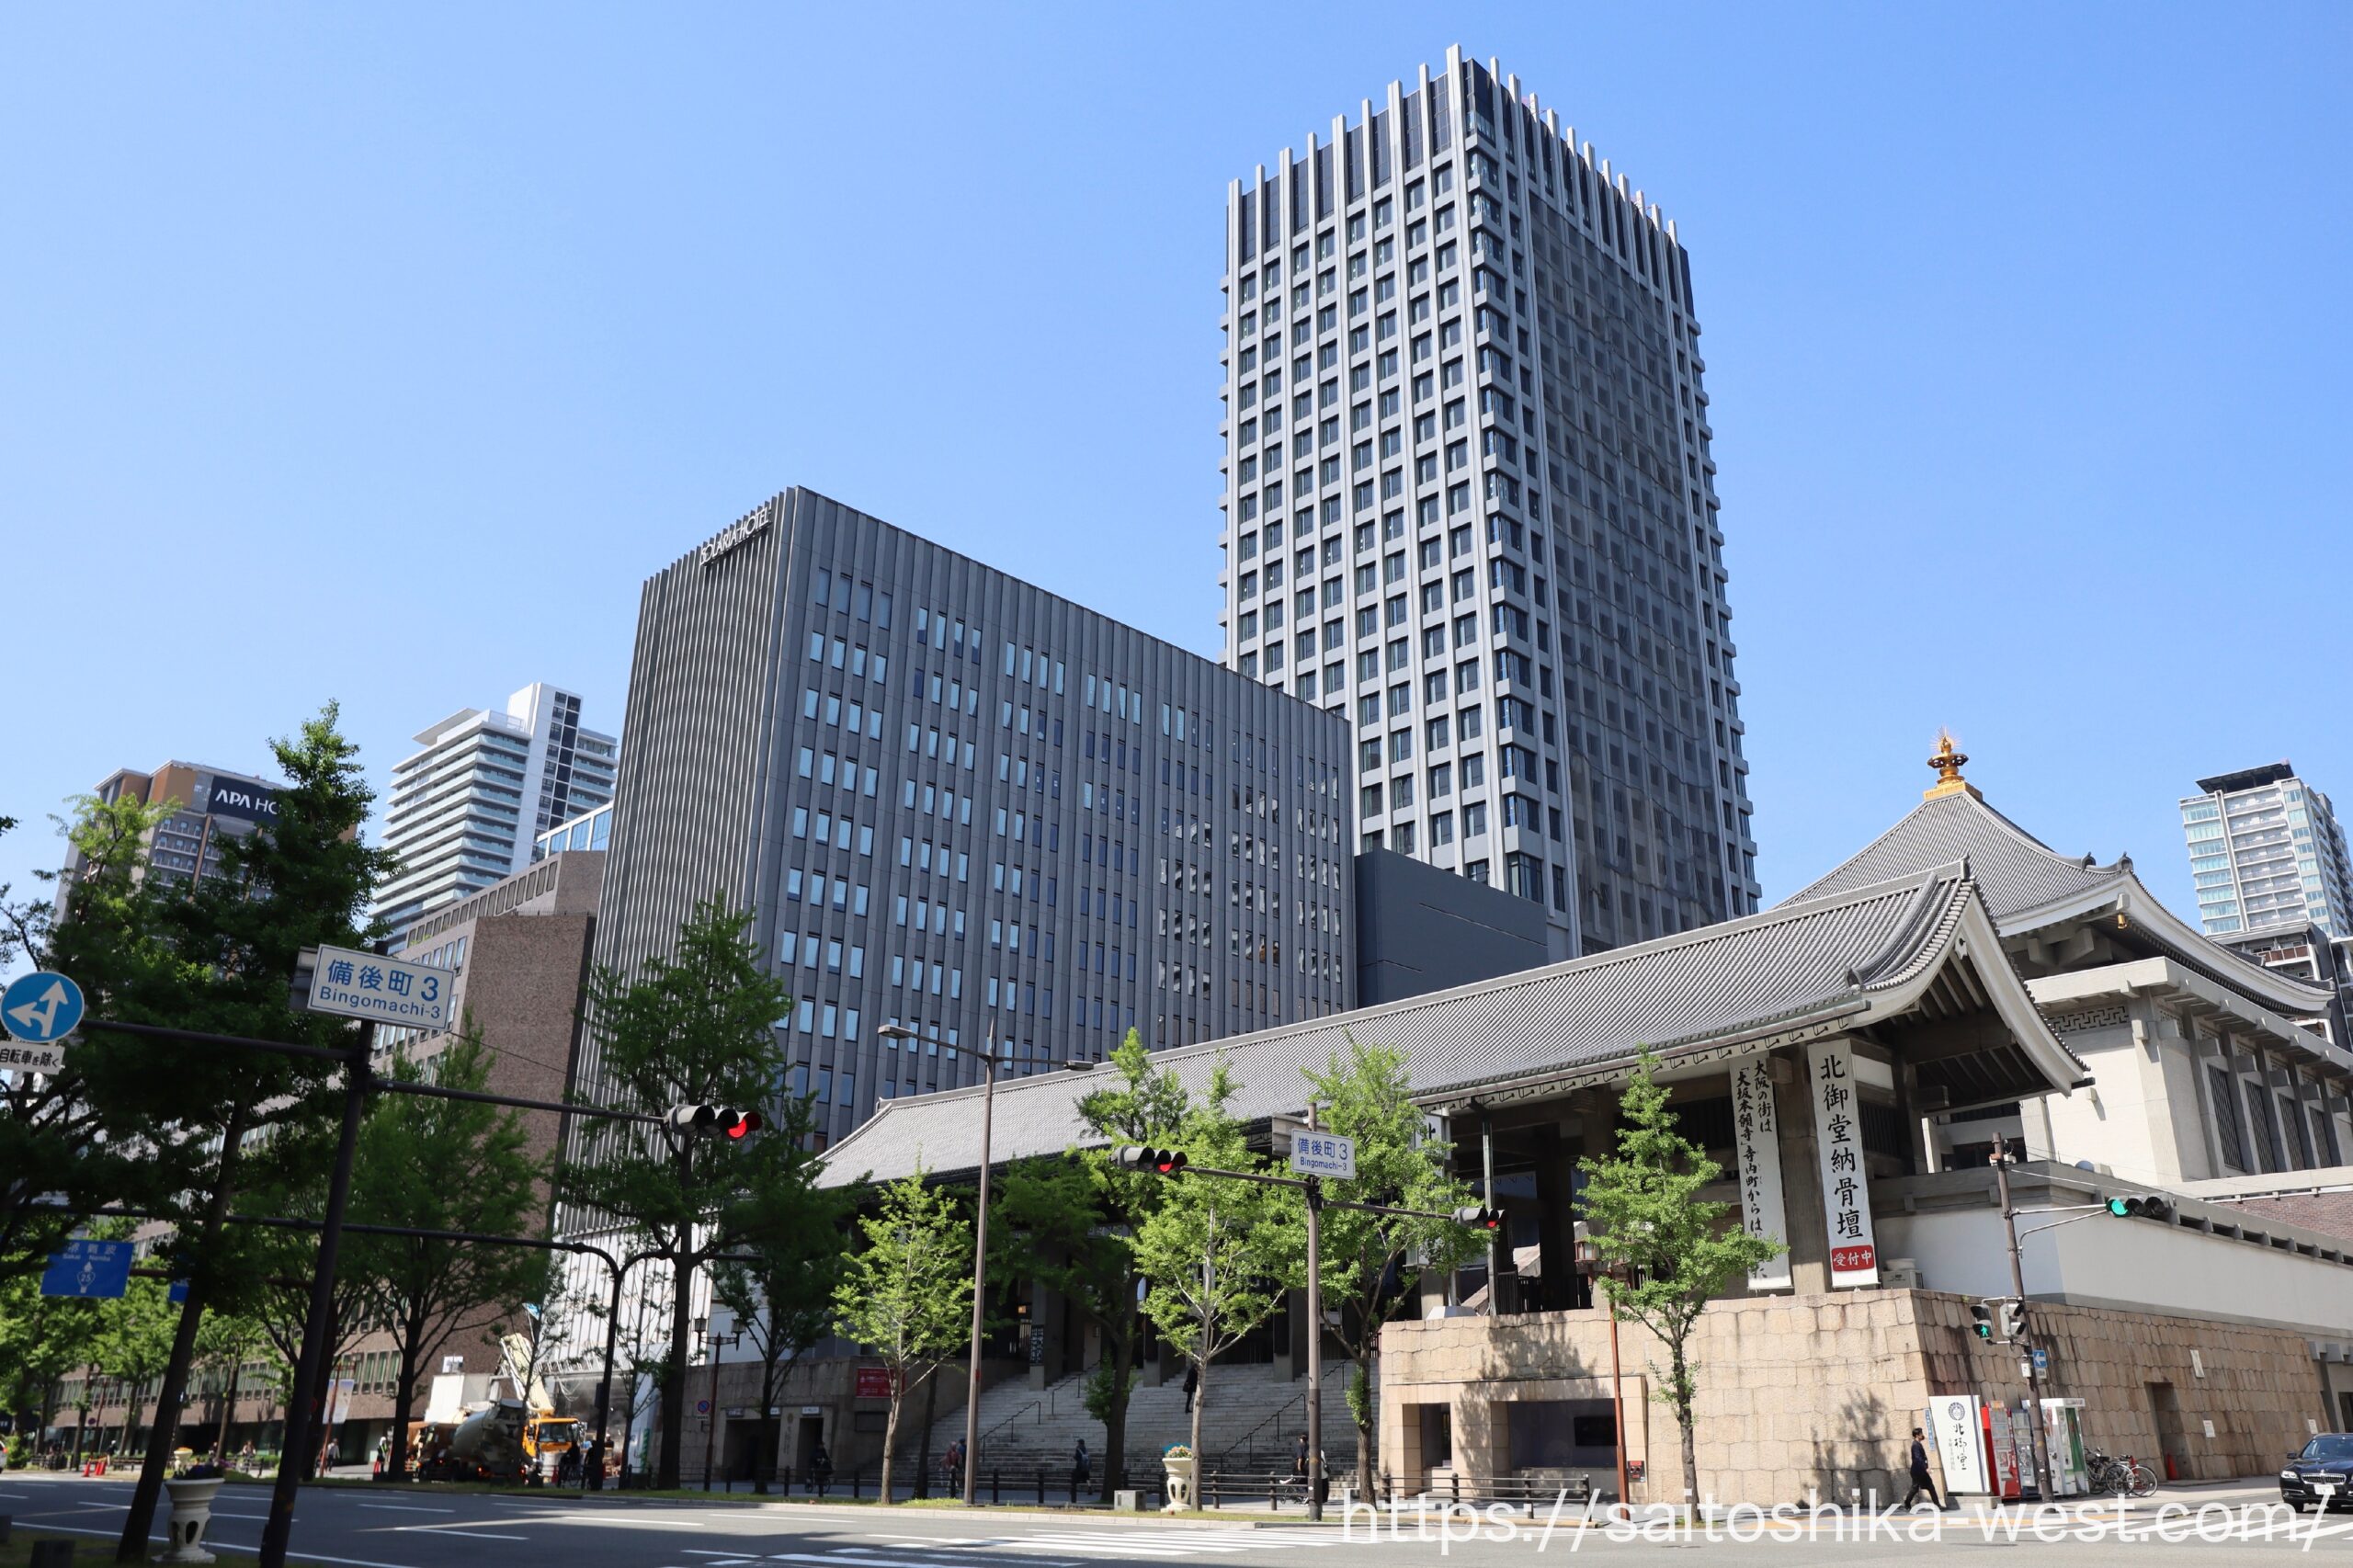
ここからはJLLの予測ではなく、今回の需給データと現在の都市計画を重ねた考察です。次の再開発サイクルでは、梅田・御堂筋・中之島がそれぞれ異なる役割を担うと考えます。
| エリア | 期待される役割 | ポイント |
|---|---|---|
| 梅田 | 大型需要の受け皿 | 芝田1丁目を軸とした大街区再編 |
| 御堂筋 | 継続的な床供給 | 老朽ビルの建替えを連鎖 |
| 中之島 | 新しい需要の受け皿 | なにわ筋線を軸に業務集積を拡張 |
梅田:芝田1丁目が2030年代前半の大型需要を受け止めるか
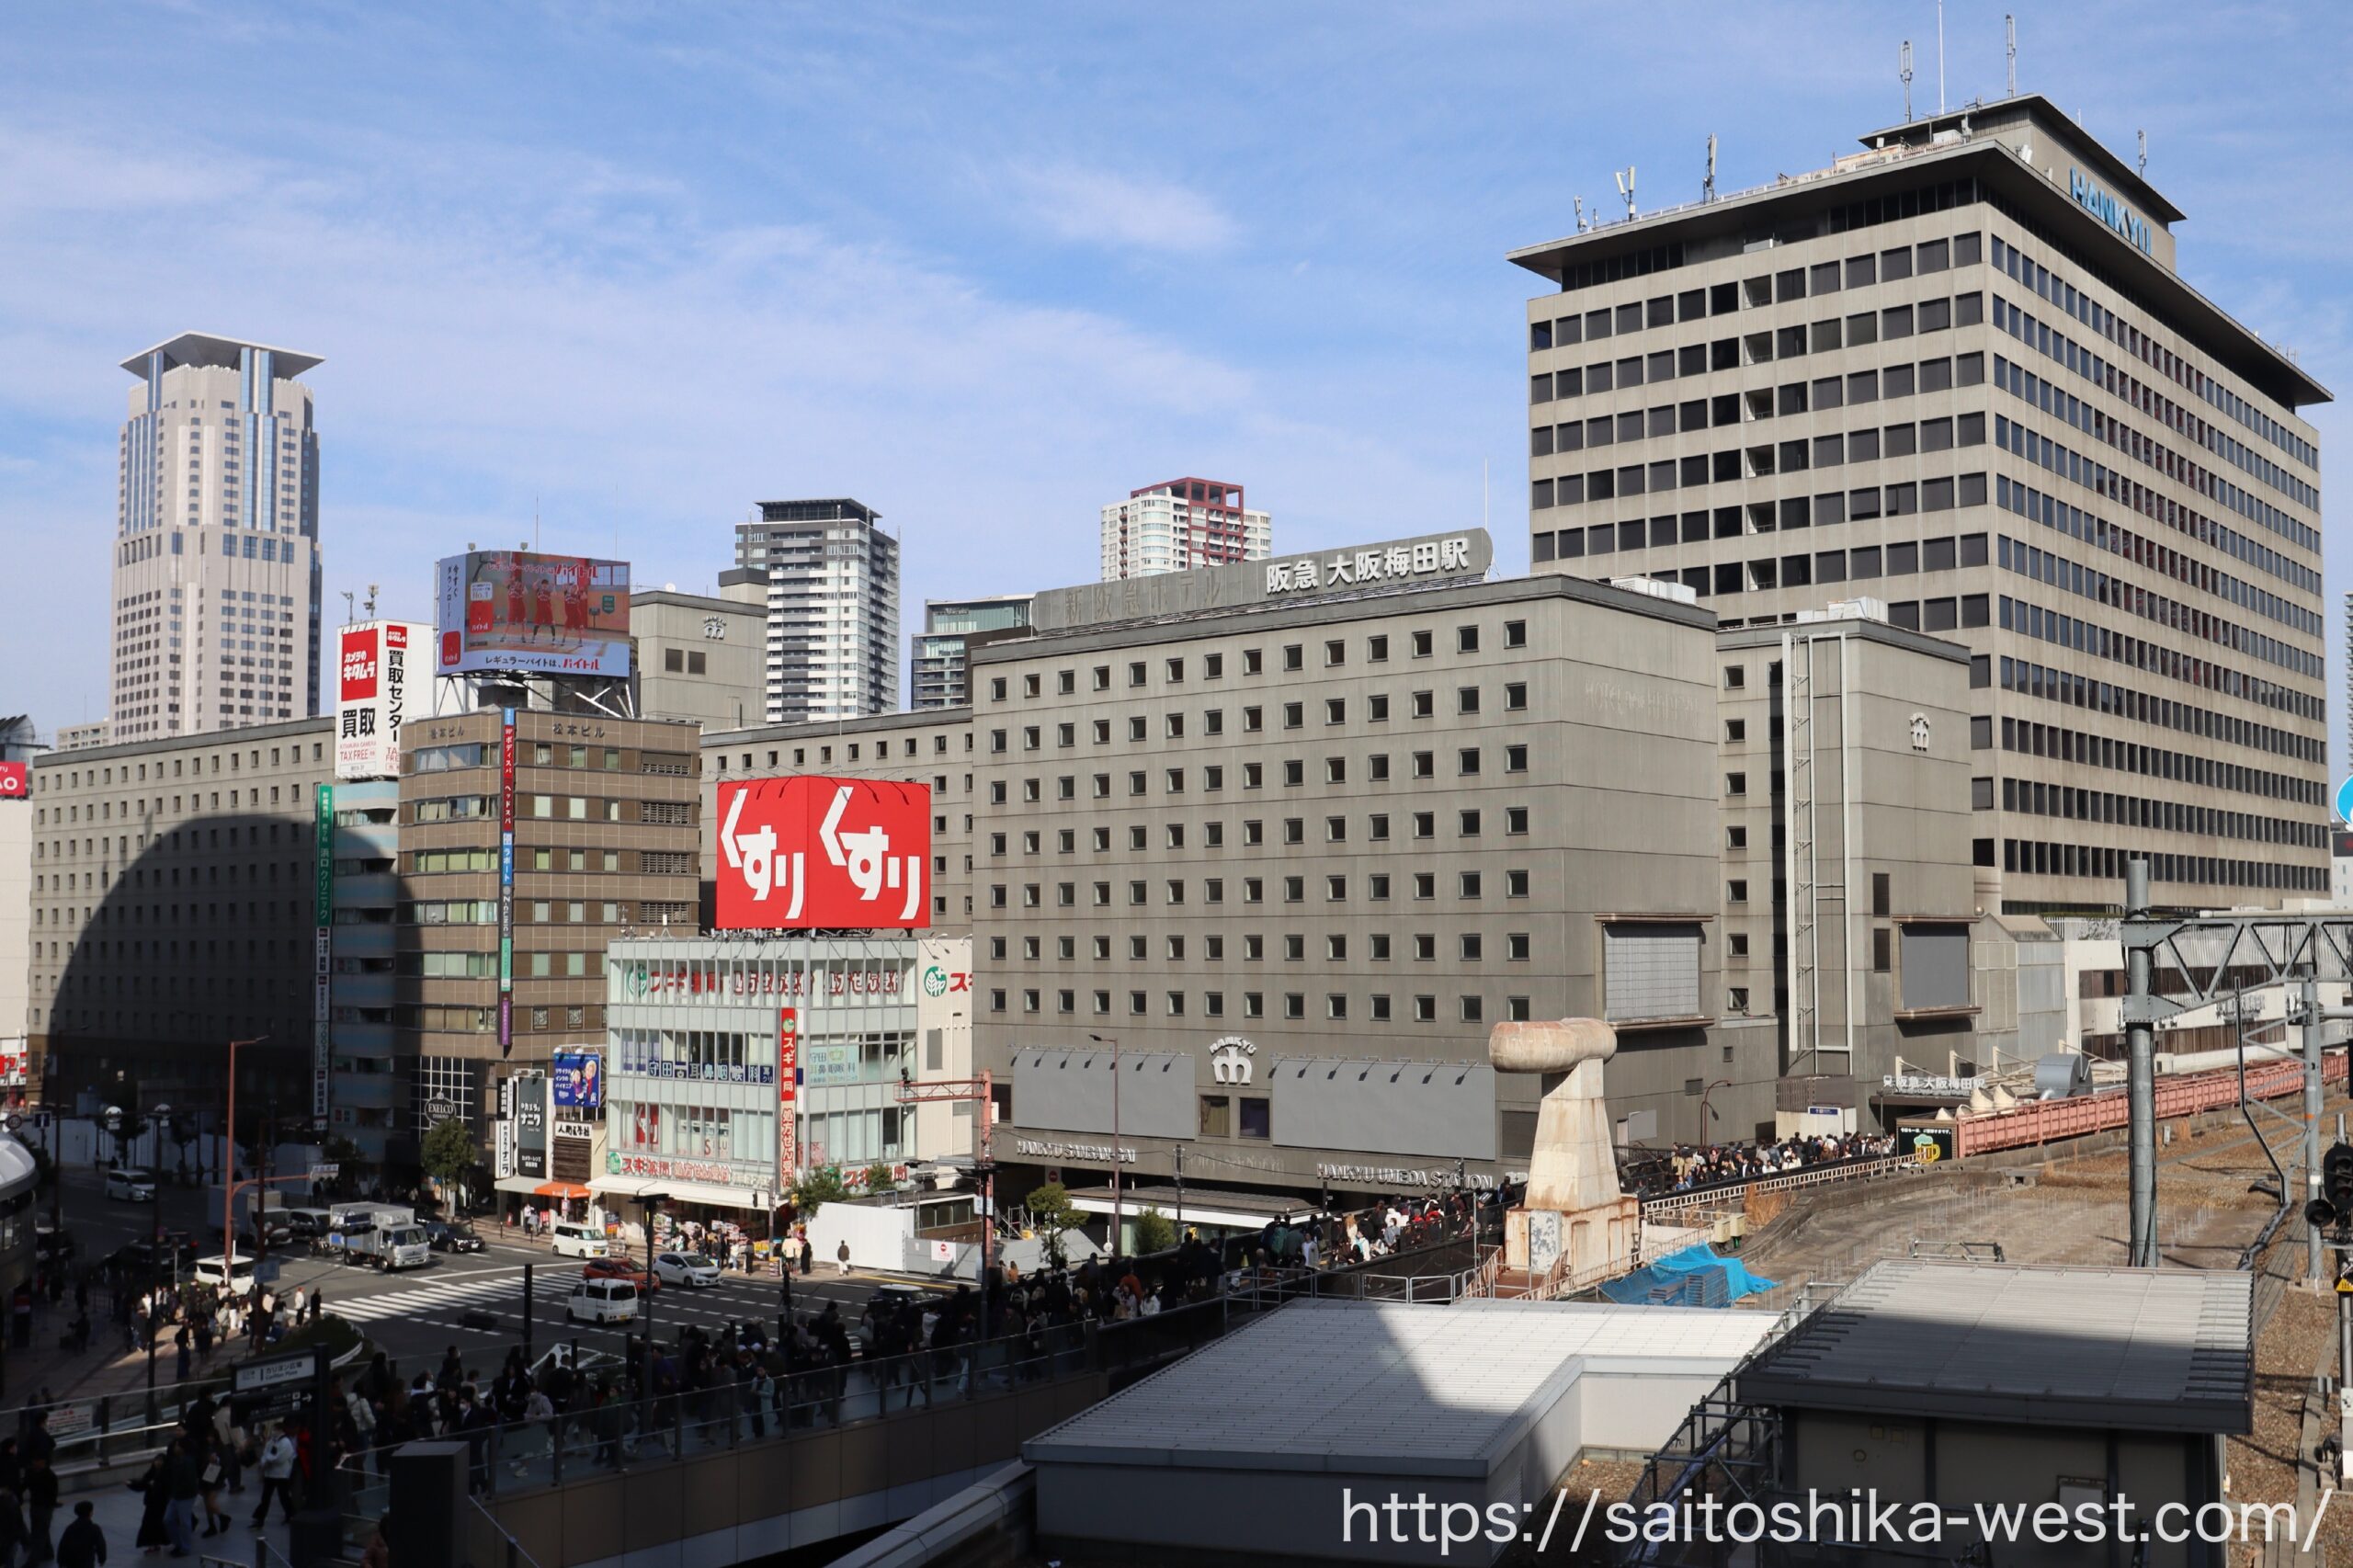
次の大型候補が芝田1丁目計画です。
阪急阪神ホールディングスは計画を継続していますが、2026年時点でも事業時期は「未定」で、建物規模や用途構成などの全体像は公表されていません。
ただし、市場環境は大きく変化しました。グラングリーン大阪などの大量供給を市場が吸収し、空室率は1%台へ低下。一方で、大成御堂筋タワー以降は2030年まで大型供給の空白が見込まれています。
この状況を踏まえると、芝田1丁目が2030年代前半の大型需要を受け止める大規模オフィス開発となる合理性は以前より高まっています。
大企業だけでなく、外資系金融機関や海外企業の大阪拠点、本社・支社機能の集約などを受け止めるには、数千坪単位の床を確保できる大型開発が必要です。芝田1丁目は、その役割を担える数少ない大街区です。
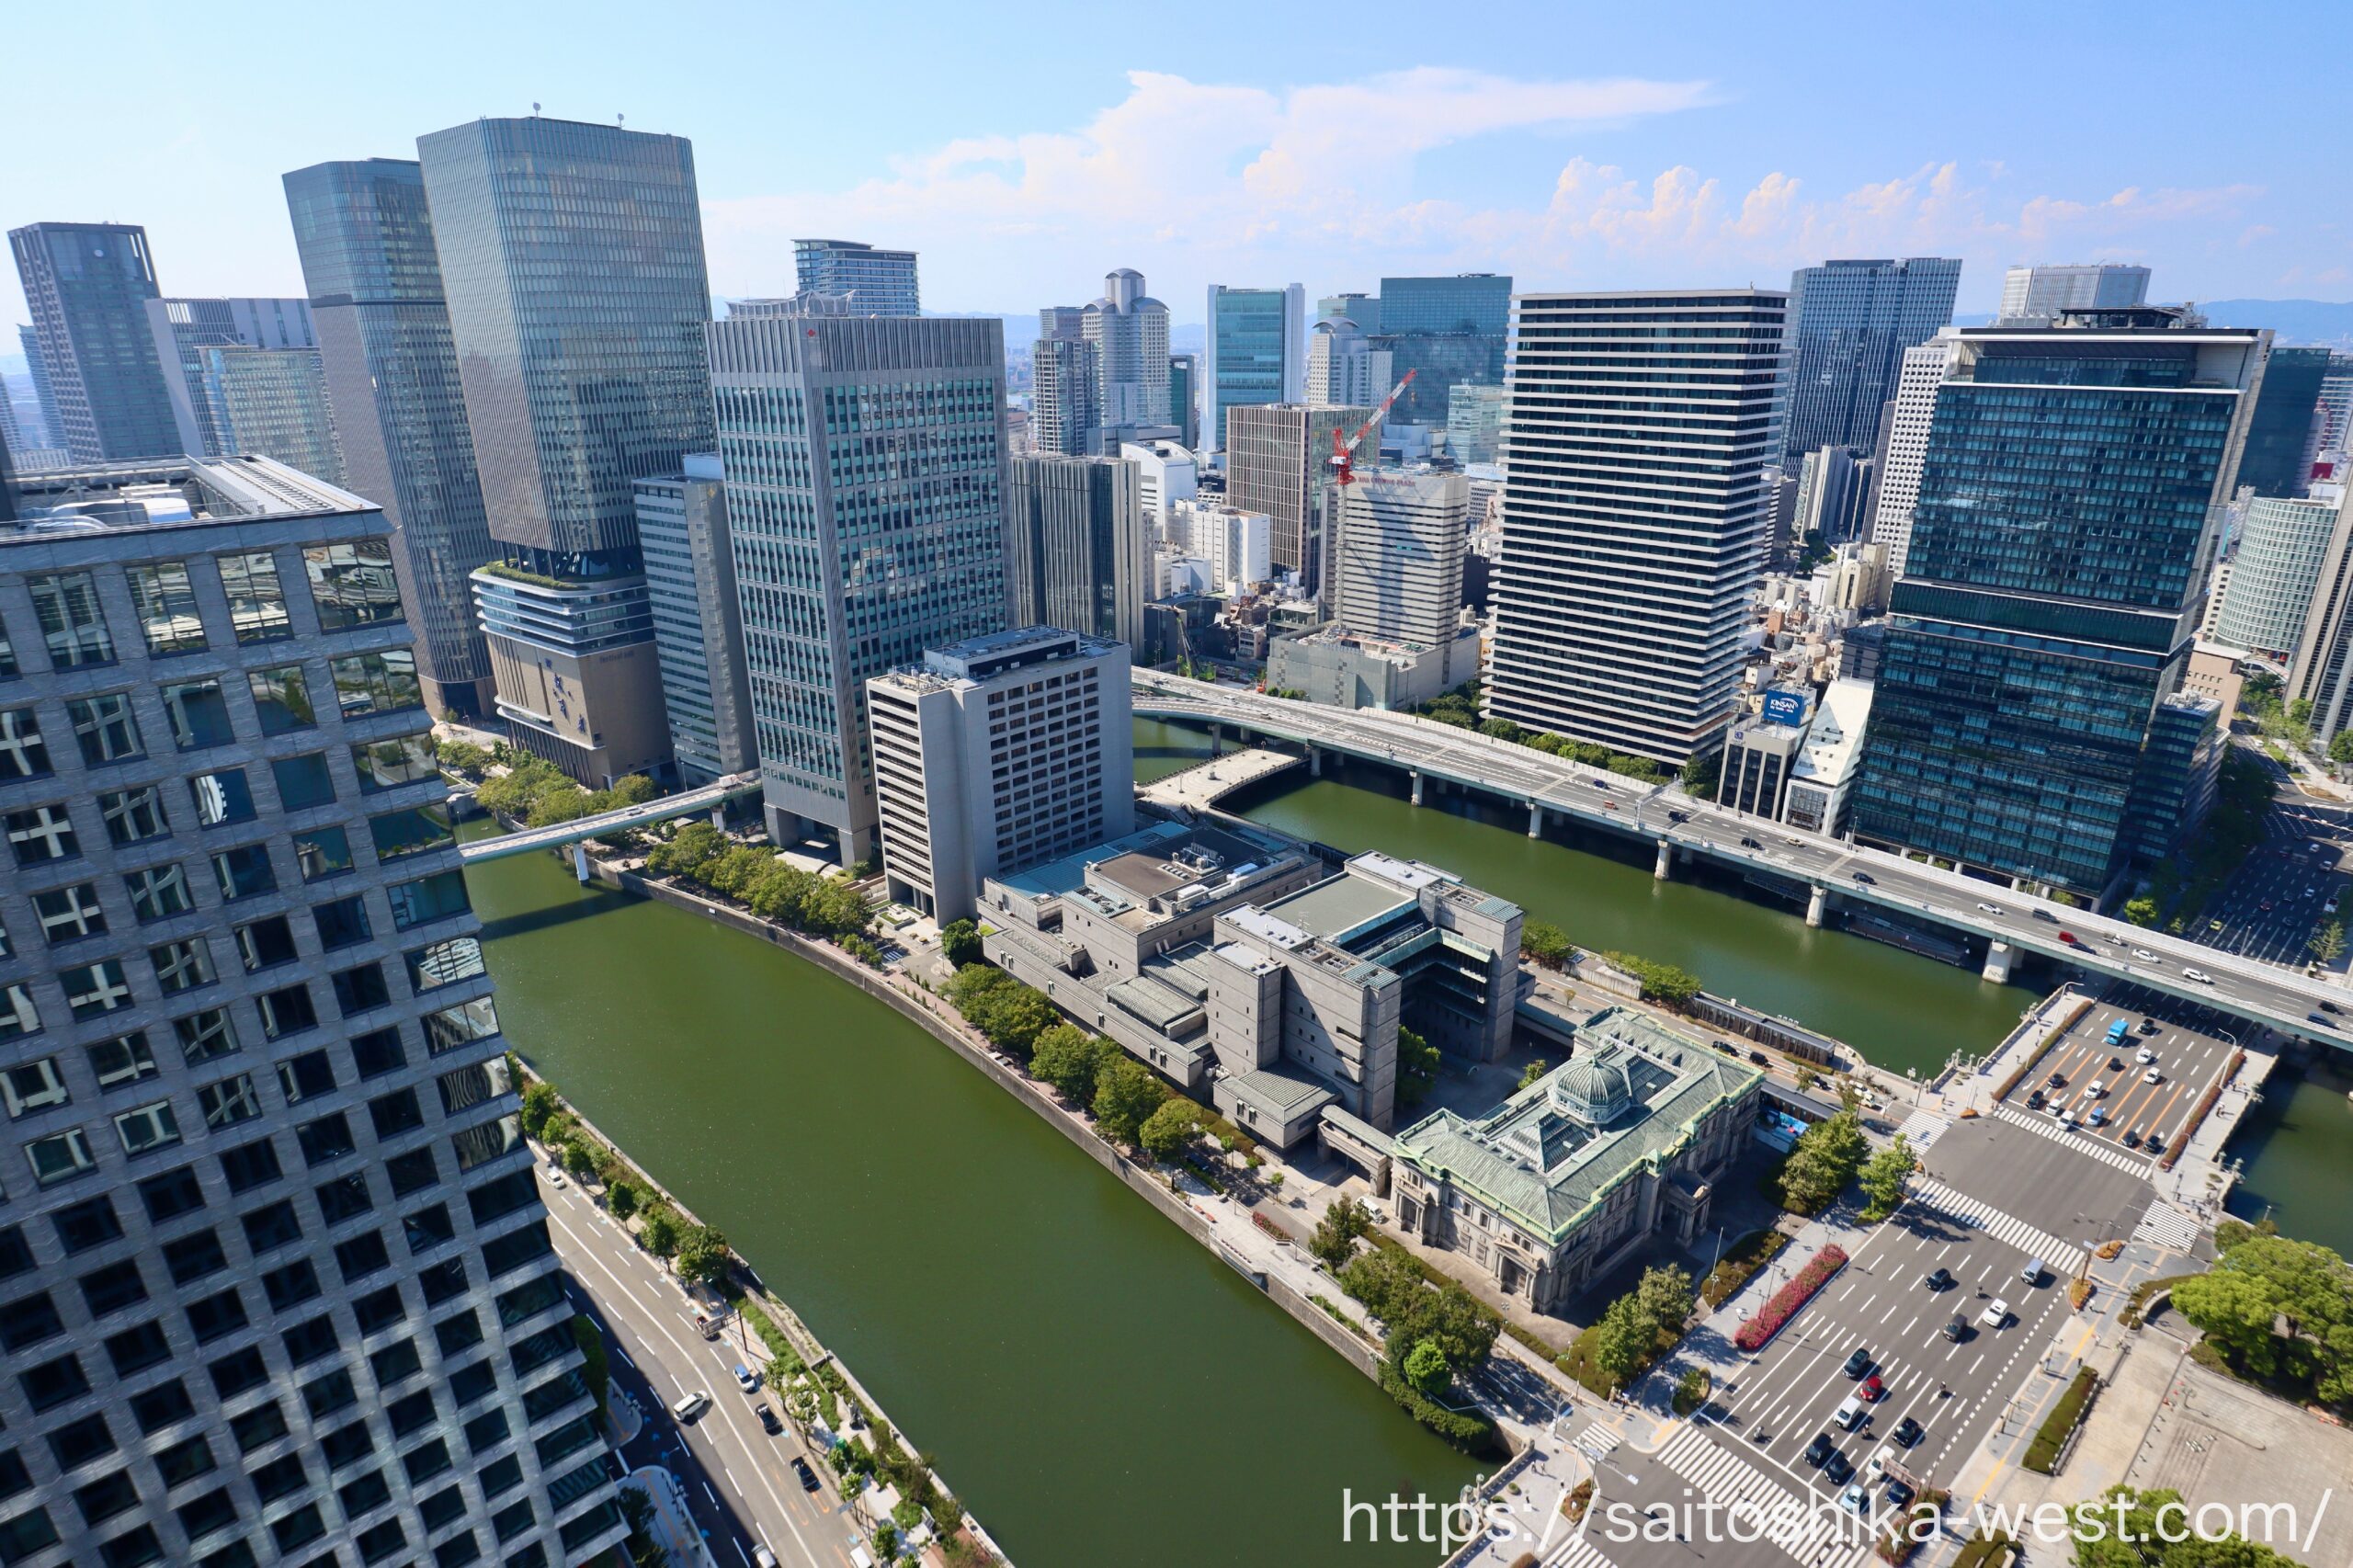
御堂筋:老朽ビルの建替えで供給不足を埋める
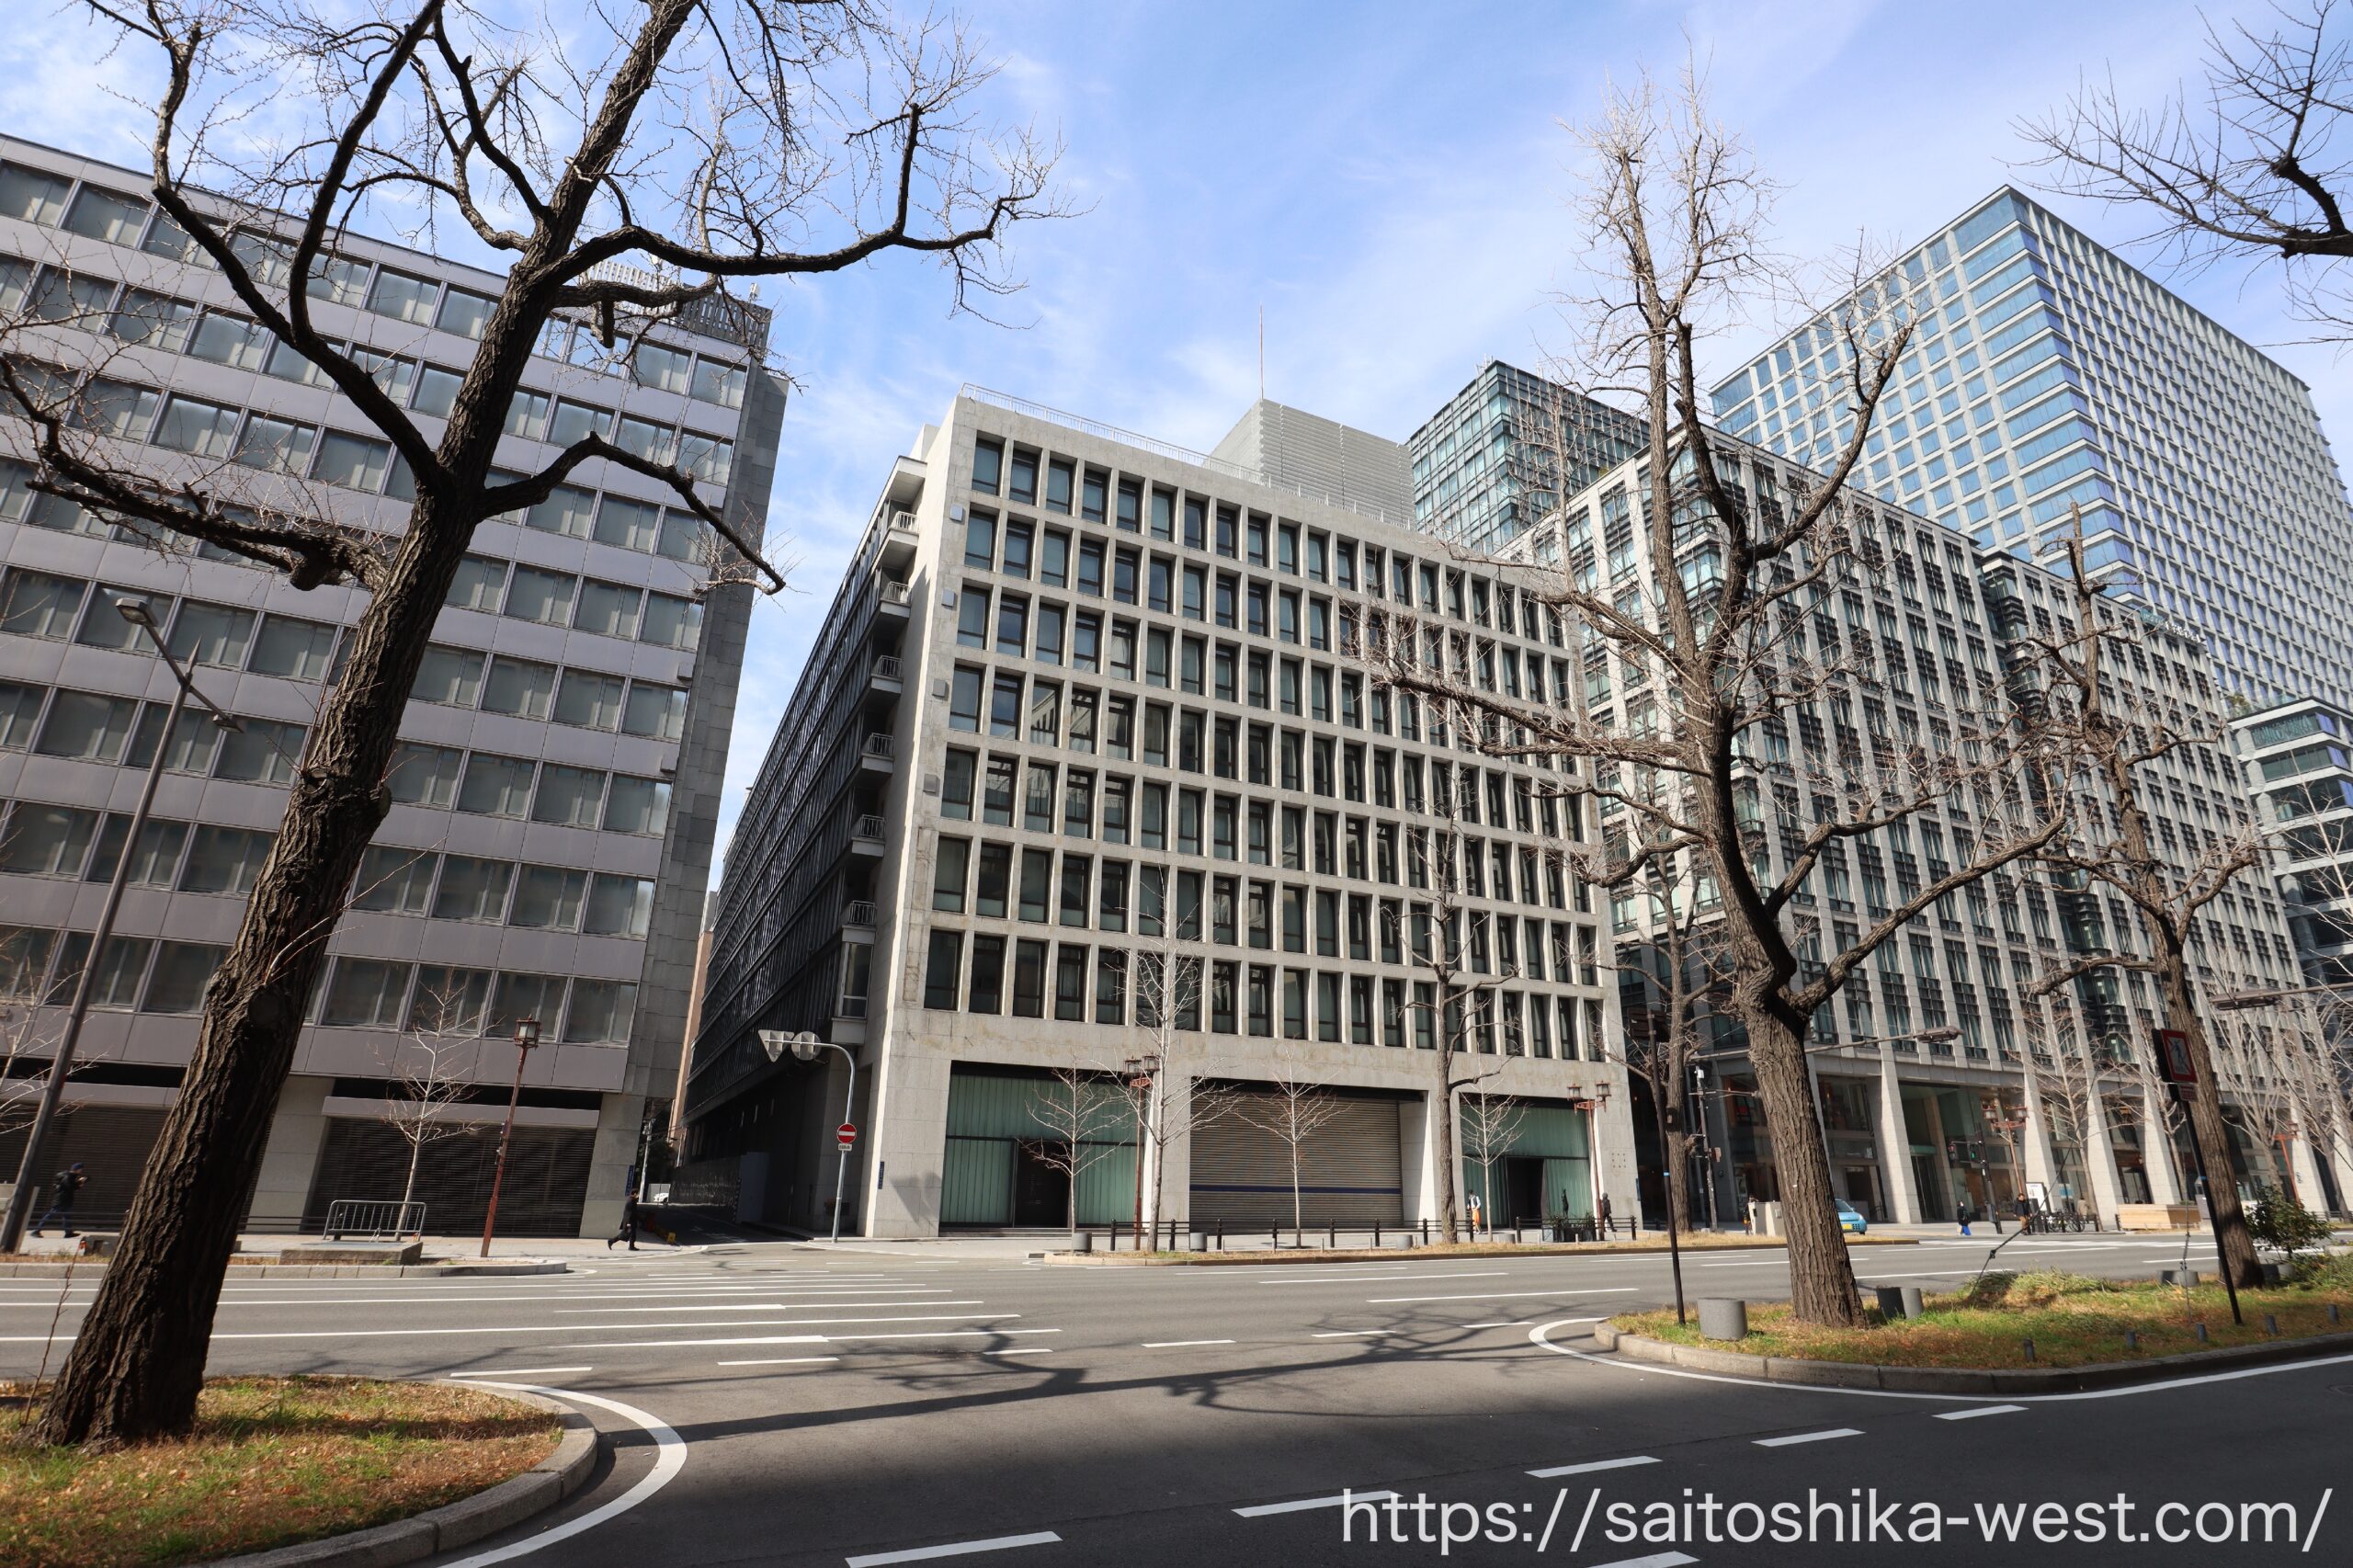
御堂筋は梅田とは異なり、一つの巨大開発よりも複数の建替えを連続させることに意味があります。
淀屋橋から本町にかけては既存の業務集積がある一方、築年数を重ねたビルも残っています。大阪市も御堂筋沿道を、既存の業務・商業集積を生かしながら「24時間稼働する魅力的な多機能エリア」へ再生・発展させる方針を掲げています。2026年7月には御堂筋デザインガイドラインも改定されました。
今後も空室率が低位で推移し賃料が上昇すれば、建設費高騰で難しくなっていた老朽ビルの建替えについても事業性を再検討しやすくなります。
梅田がまとまった大型床を「点」で供給するのに対し、御堂筋は複数の開発を「線」でつなぎ、供給量不足を継続的に補う役割が期待できます。
御堂筋沿道の建替えは、今後の大阪オフィス供給を平準化するうえでも重要になりそうです。
中之島:期待したい「大型オフィス+国際級ホテル」
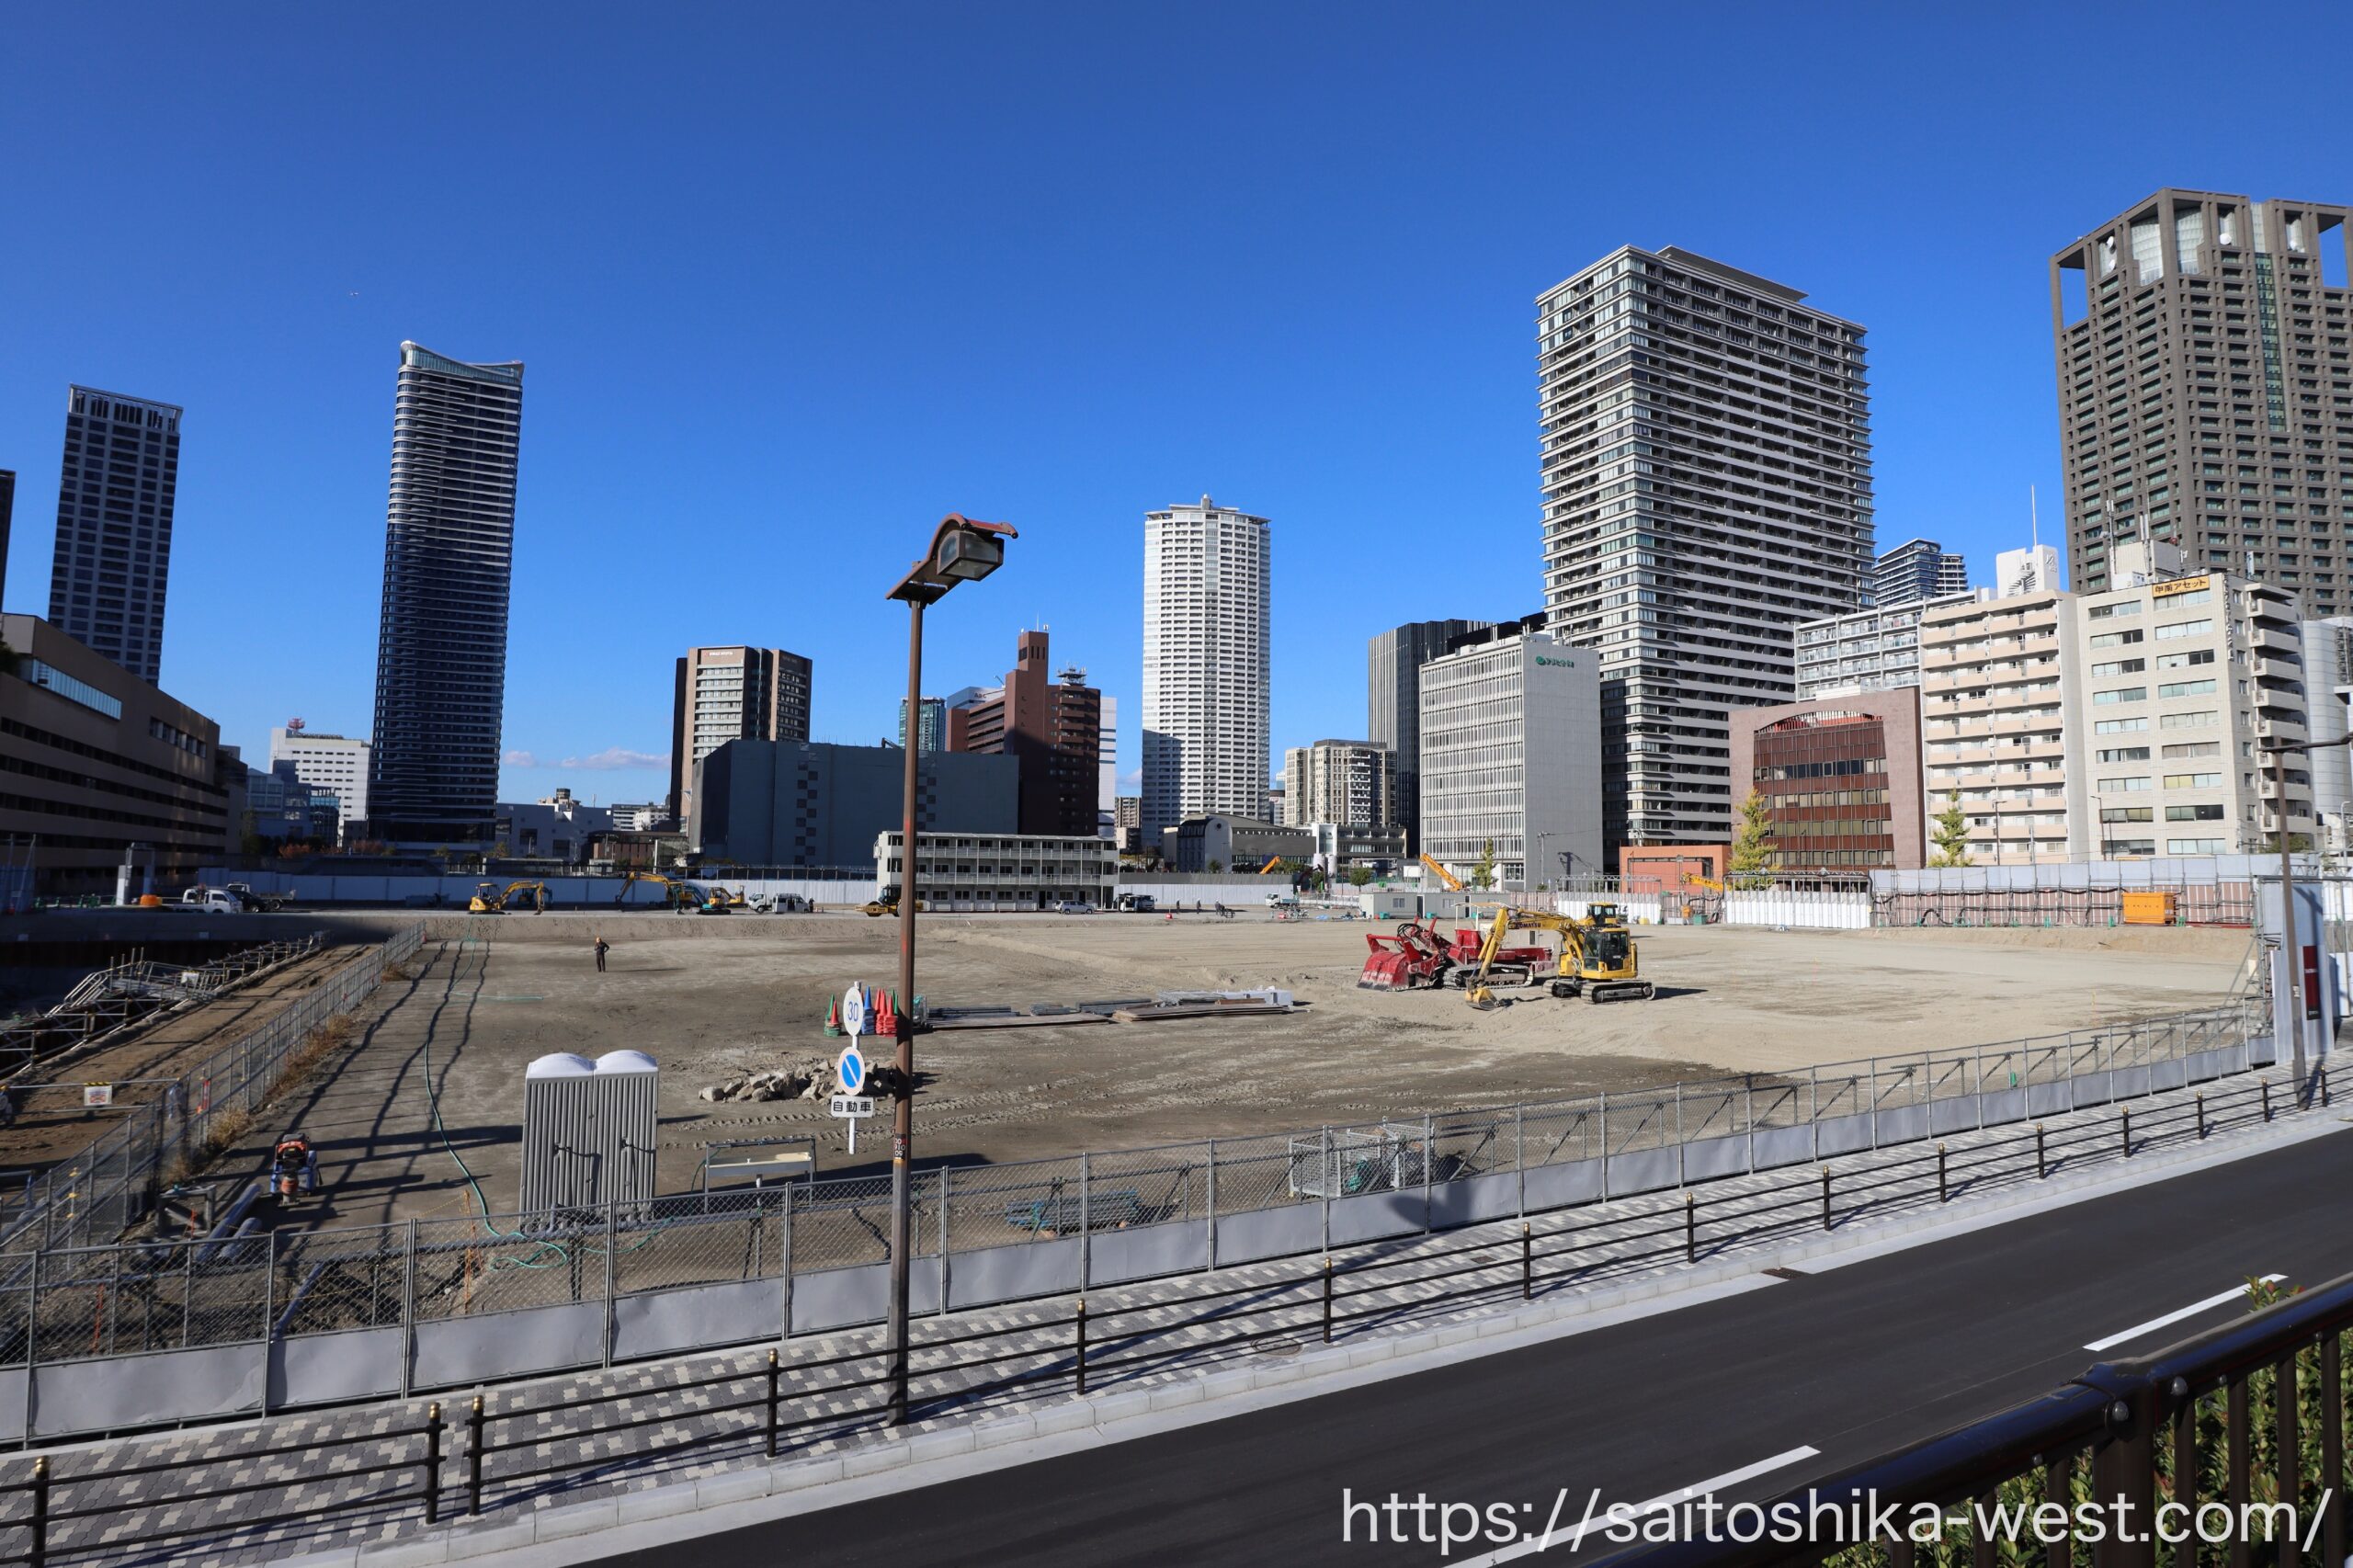
最も未知数なのが中之島五丁目です。
同地区では2026年6月に土地区画整理事業が完了しました。大阪市は、なにわ筋線新駅による交通利便性向上を生かし、低未利用地の土地利用転換によって中枢業務機能の充実を図る方針を明示しています。大阪市公式ウェブサイト
地区計画では、なにわ筋線新駅前となるA地区について、業務・商業・宿泊・居住・情報通信機能などの複合機能を導入する方針が示されています。B地区についても既存のMICE機能と連携し、業務・商業・宿泊などを導入する方向です。
現時点で具体的な大型オフィス計画が決まっているわけではなく、将来像には未知数な部分が残ります。
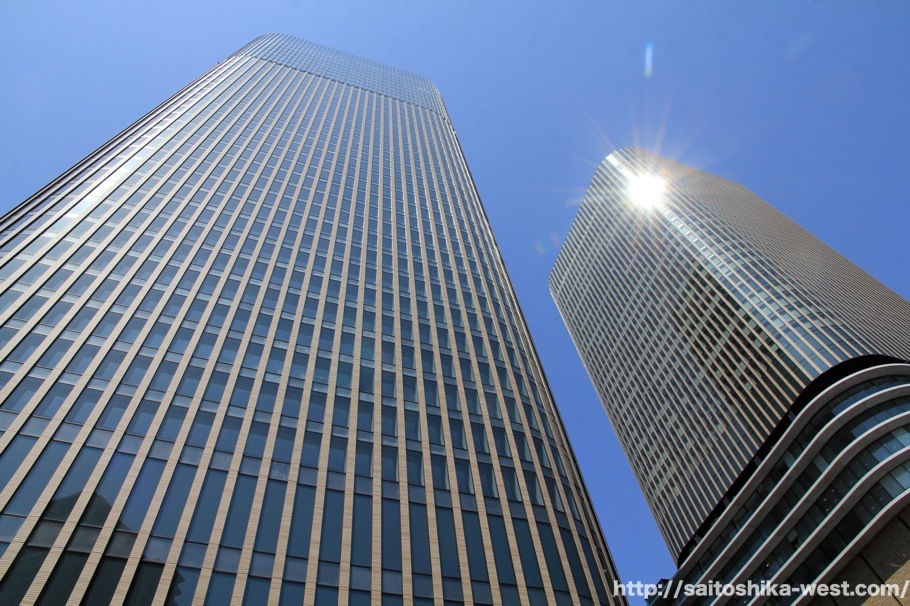
ただ、筆者として期待したいのは、住宅主体の開発だけではなく、中之島フェスティバルタワー・ウエスト級の大型オフィスと国際級ホテルを核とした複合開発です。
なにわ筋線によって新大阪、梅田、難波、関西空港とのアクセスが改善し、既存の国際会議場や文化施設とも連携できれば、中之島西部は大阪の業務集積を西側へ広げる新たな拠点になり得ます。
梅田や御堂筋で大型床を確保しにくい状況が続けば、その意味はさらに大きくなります。
「梅田の大型供給」「御堂筋の継続供給」「中之島への拡張」
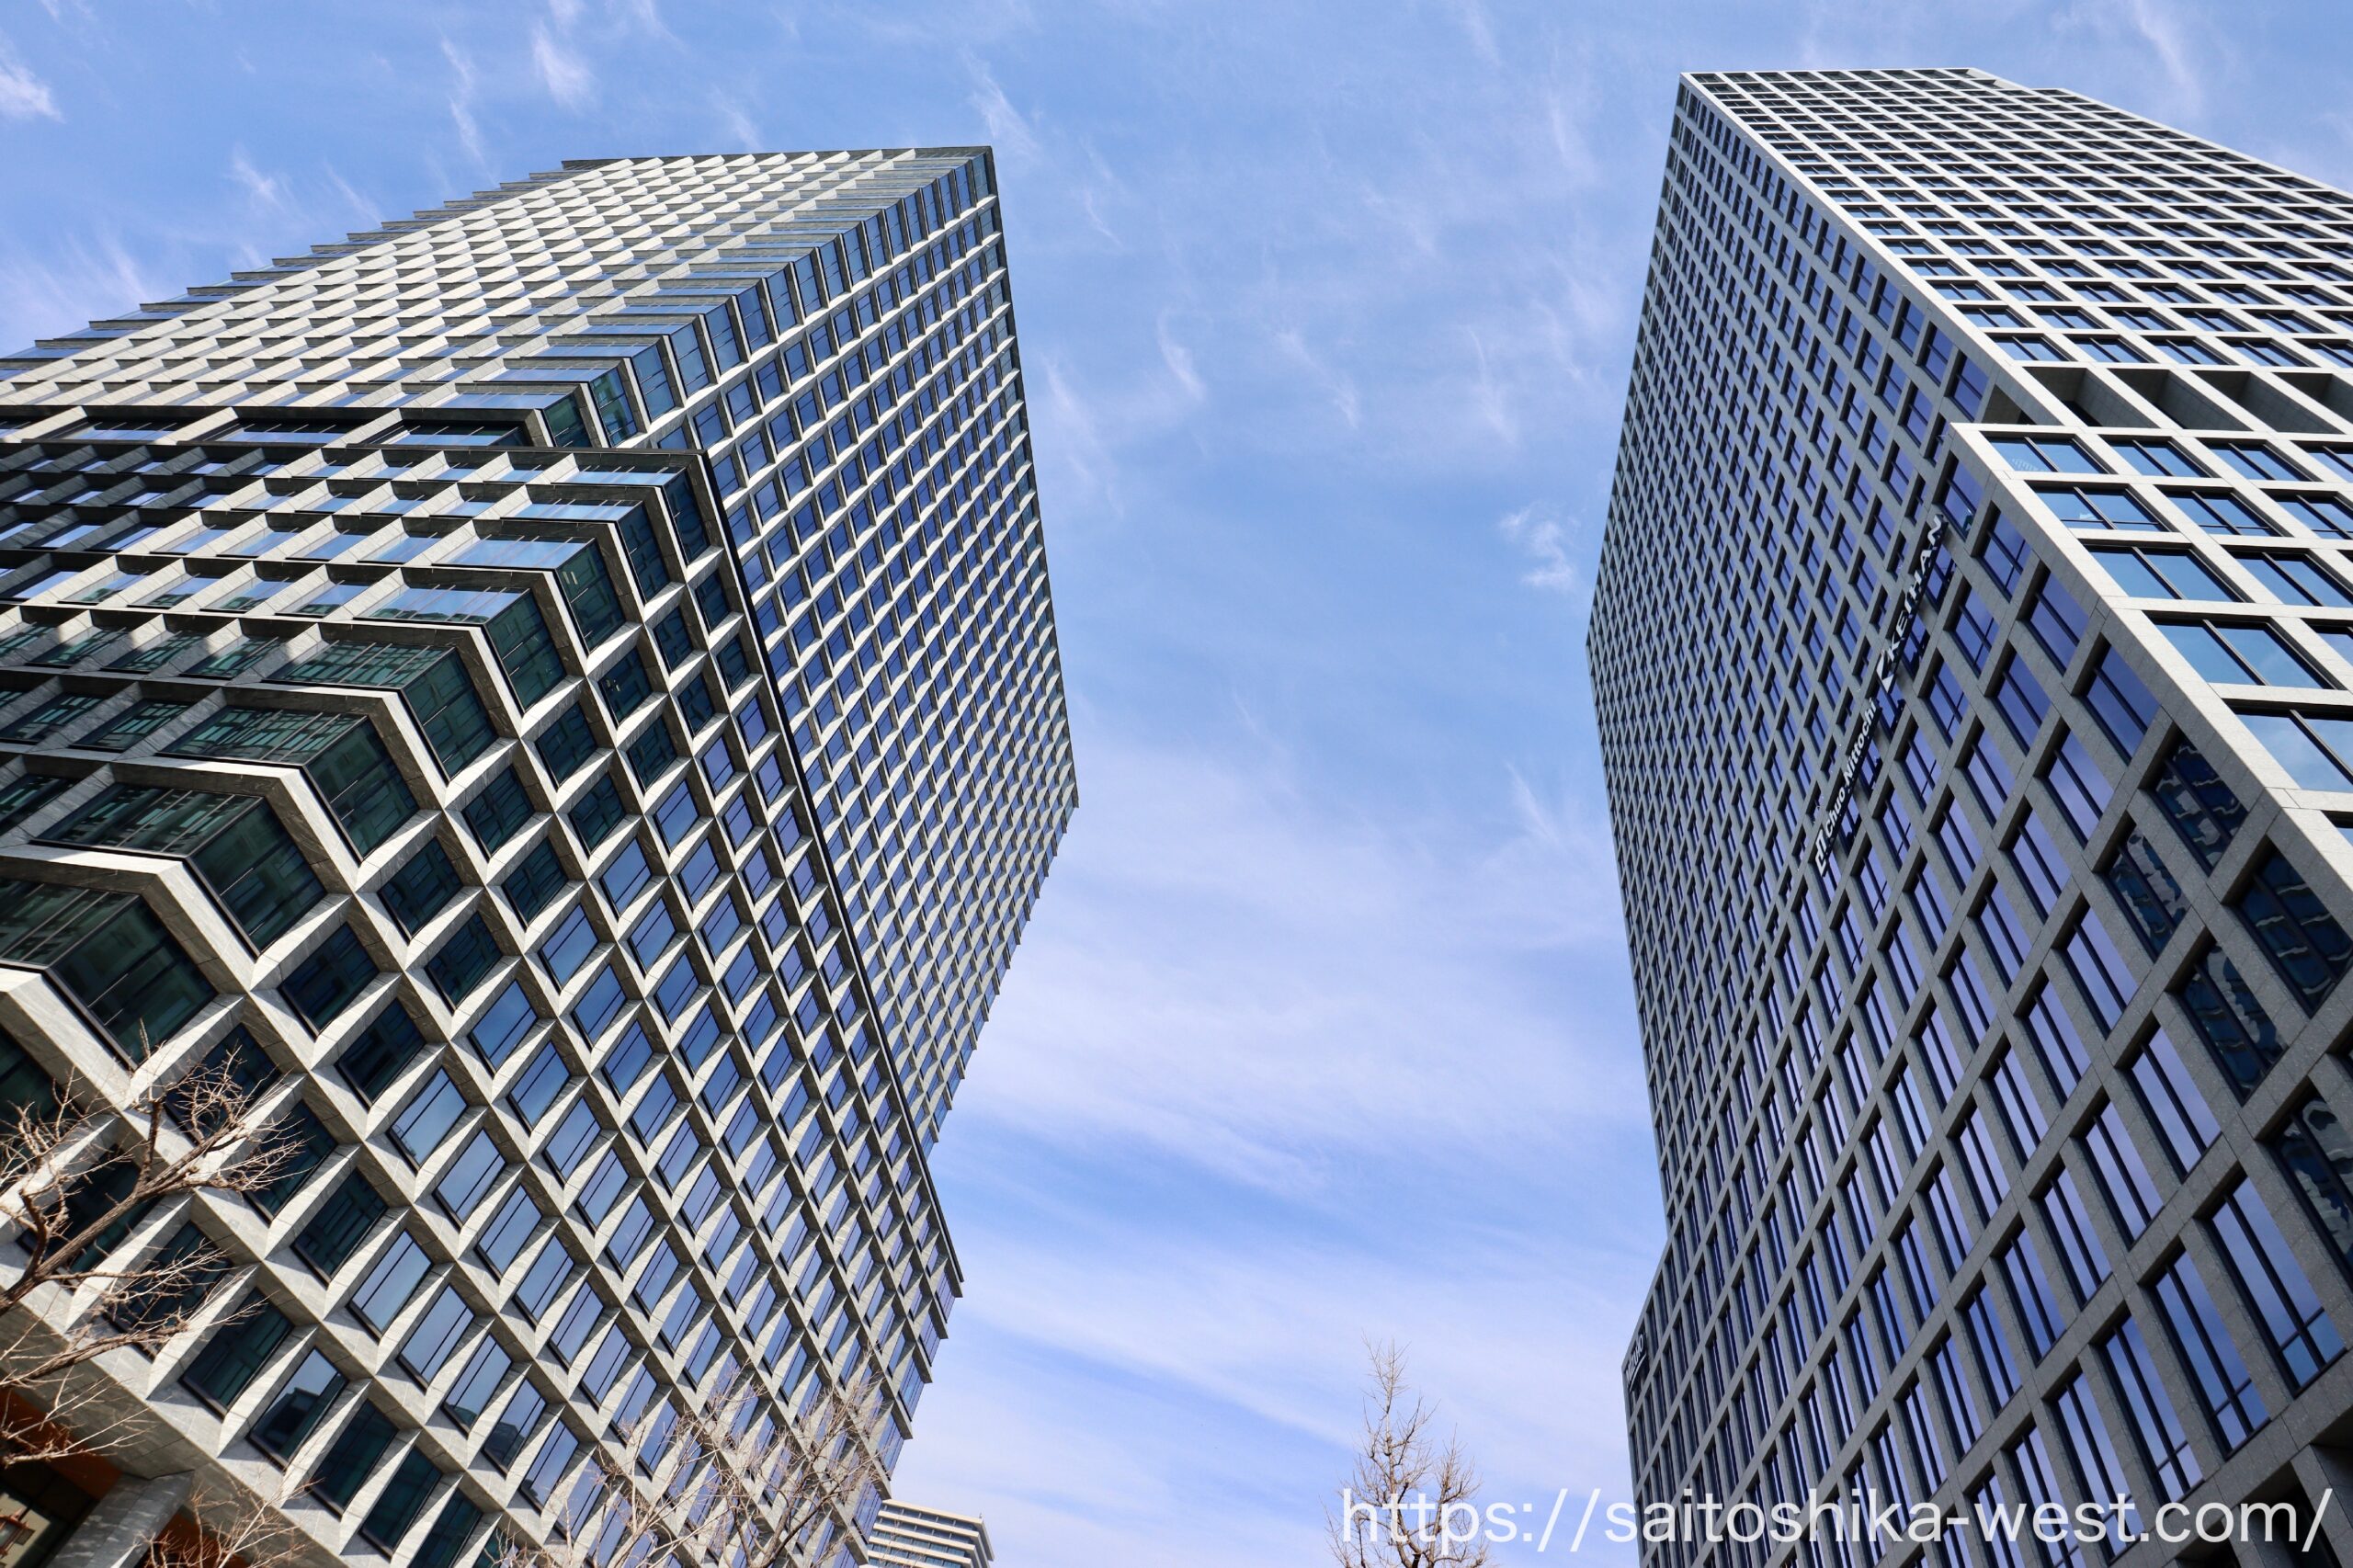
3エリアの役割を整理すると、大阪の次の再開発サイクルは分かりやすくなります。
梅田では芝田1丁目を軸に大規模な床を供給する。
御堂筋では老朽ビルの建替えを連続させ、供給を途切れさせない。
中之島では新しい業務集積をつくり、大阪都心そのものを拡張する。
大阪は「需要に応える」から「需要を先回りして受け止める」段階へ
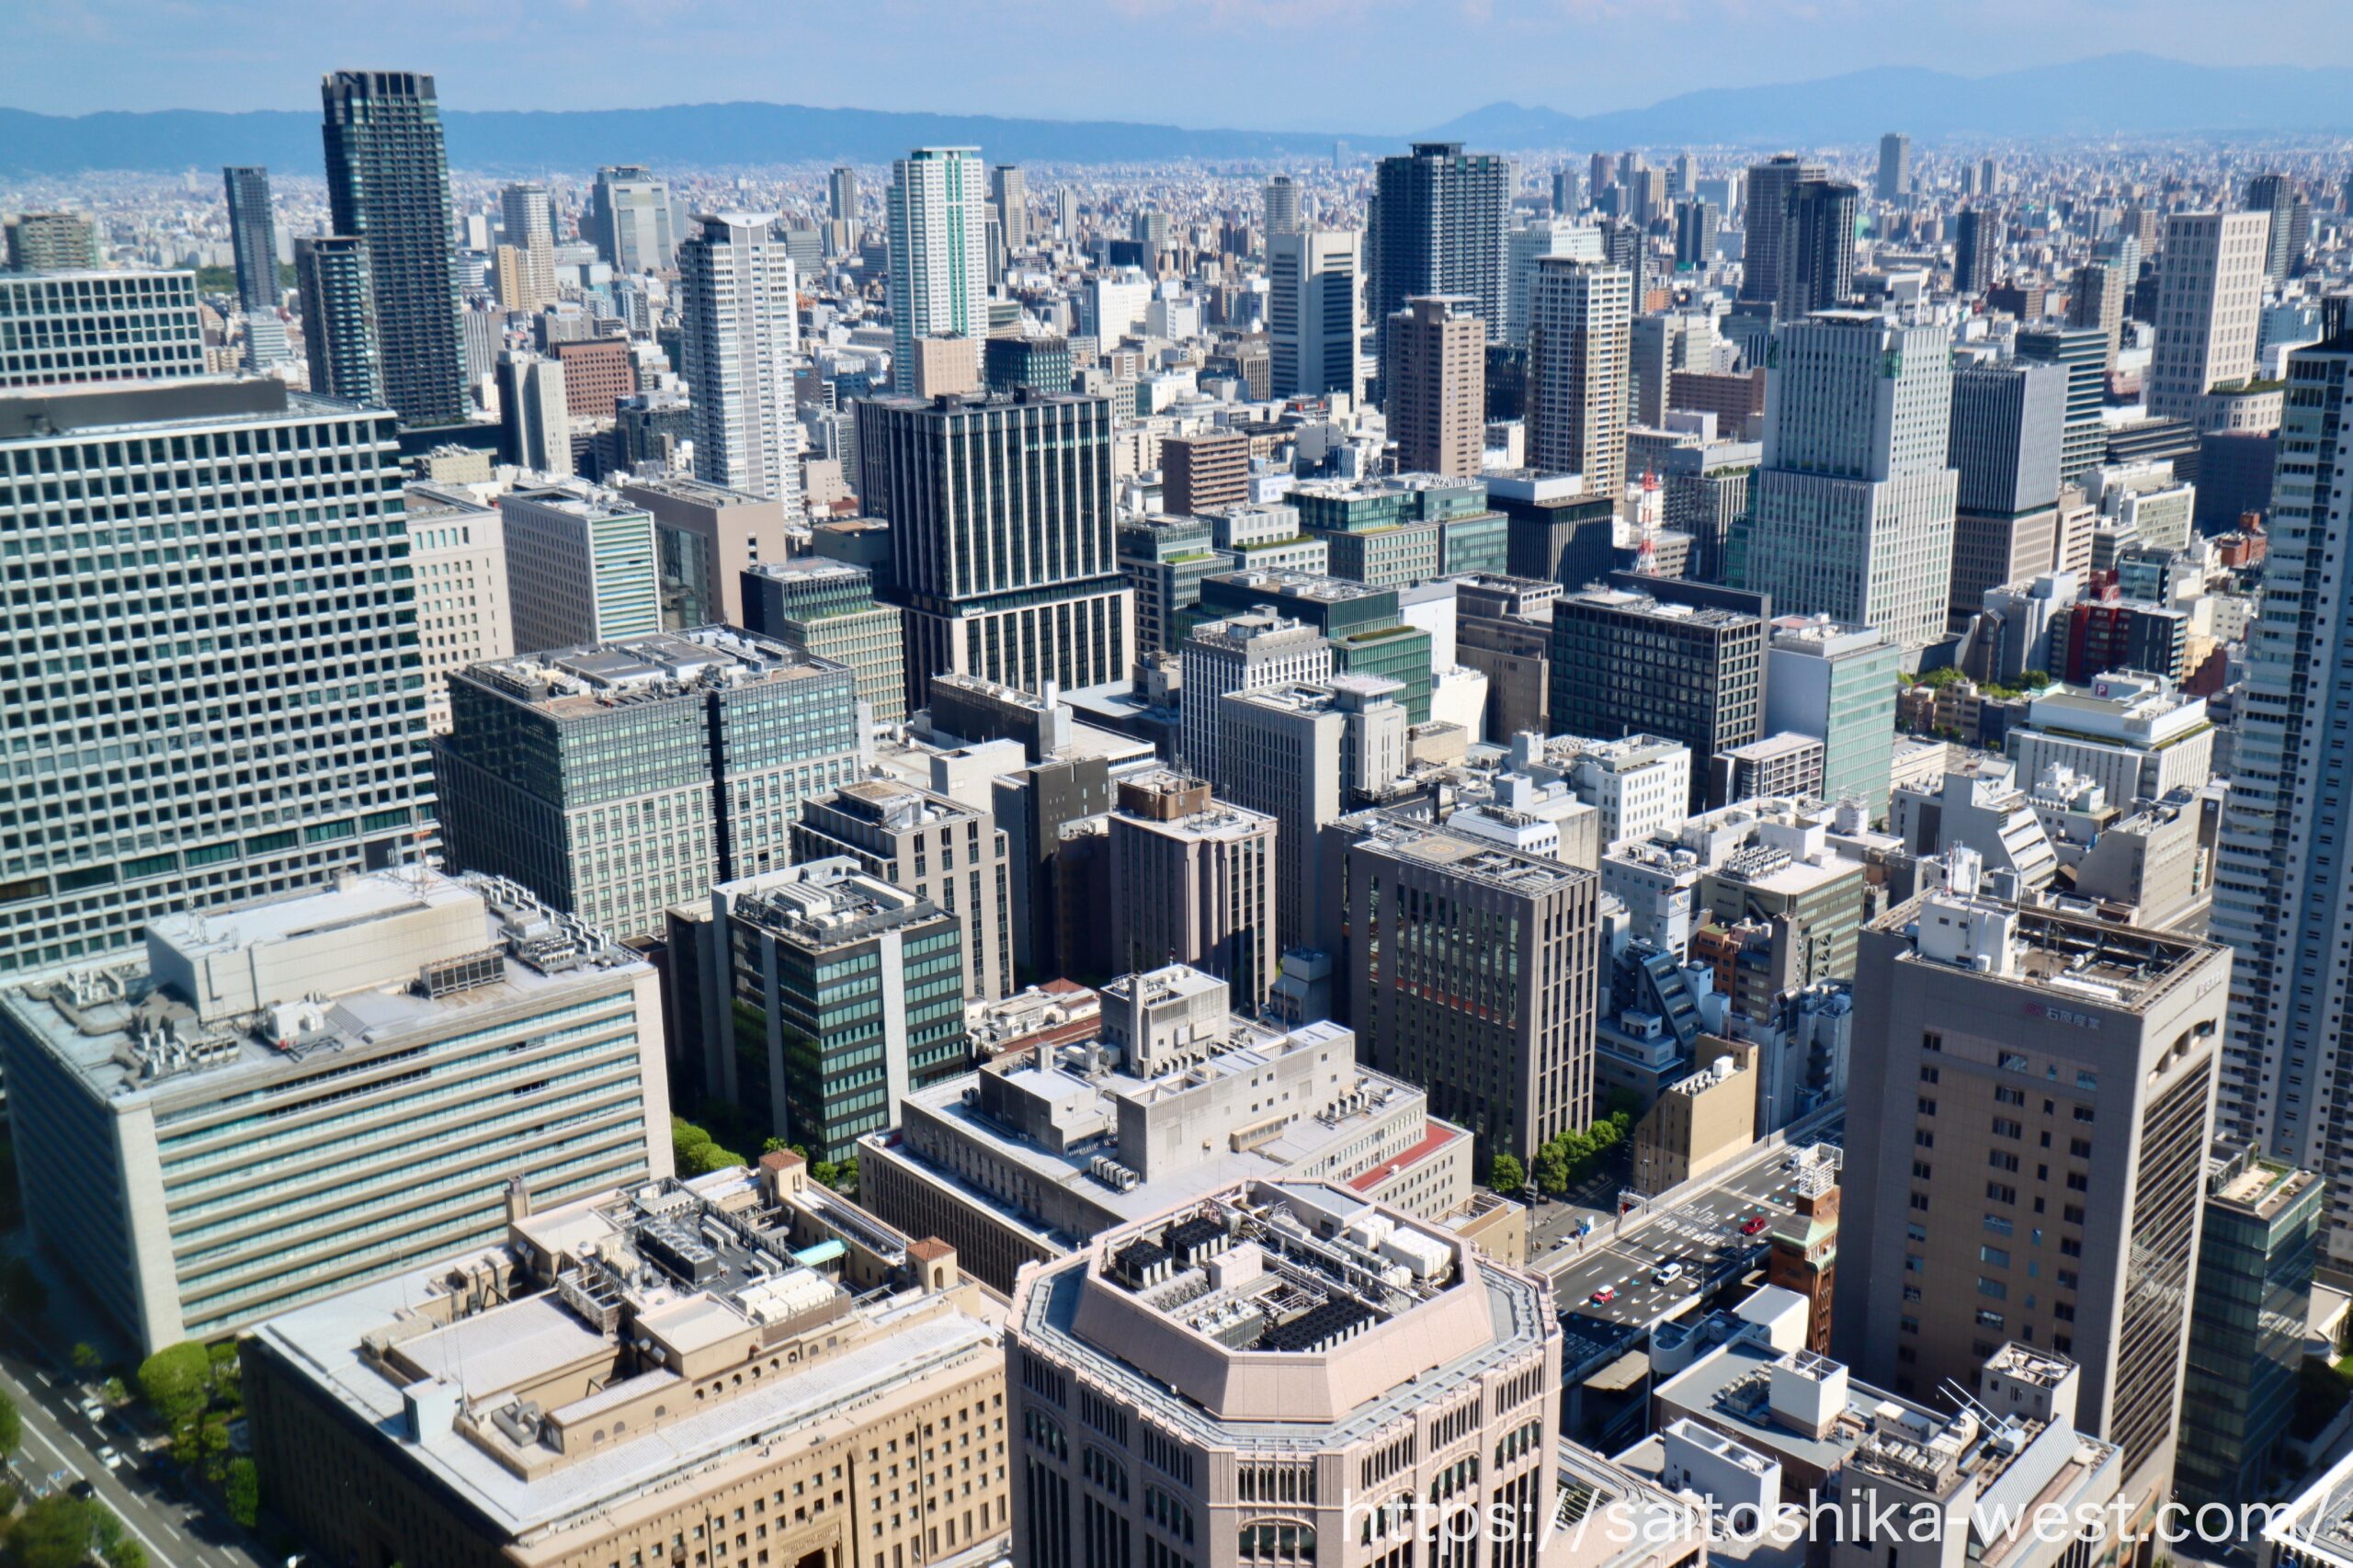
これまでの大阪オフィス開発は、顕在化した需要を確認しながら供給する慎重な姿勢が中心でした。過去の供給過剰を踏まえれば、合理的な判断です。
しかし、市場環境は変わりました。
グレードA空室率は1.8%まで低下し、JLLは移転先不足による需要の潜在化を指摘しています。その直後には数年間の供給空白が待っています。
今後は既存需要に応えるだけでなく、国際金融都市構想による外資系金融機関の進出、スタートアップの成長、本社機能の拡張、国内外企業の大阪展開など、これから生まれる需要を先回りして受け止められる床を用意することが重要です。
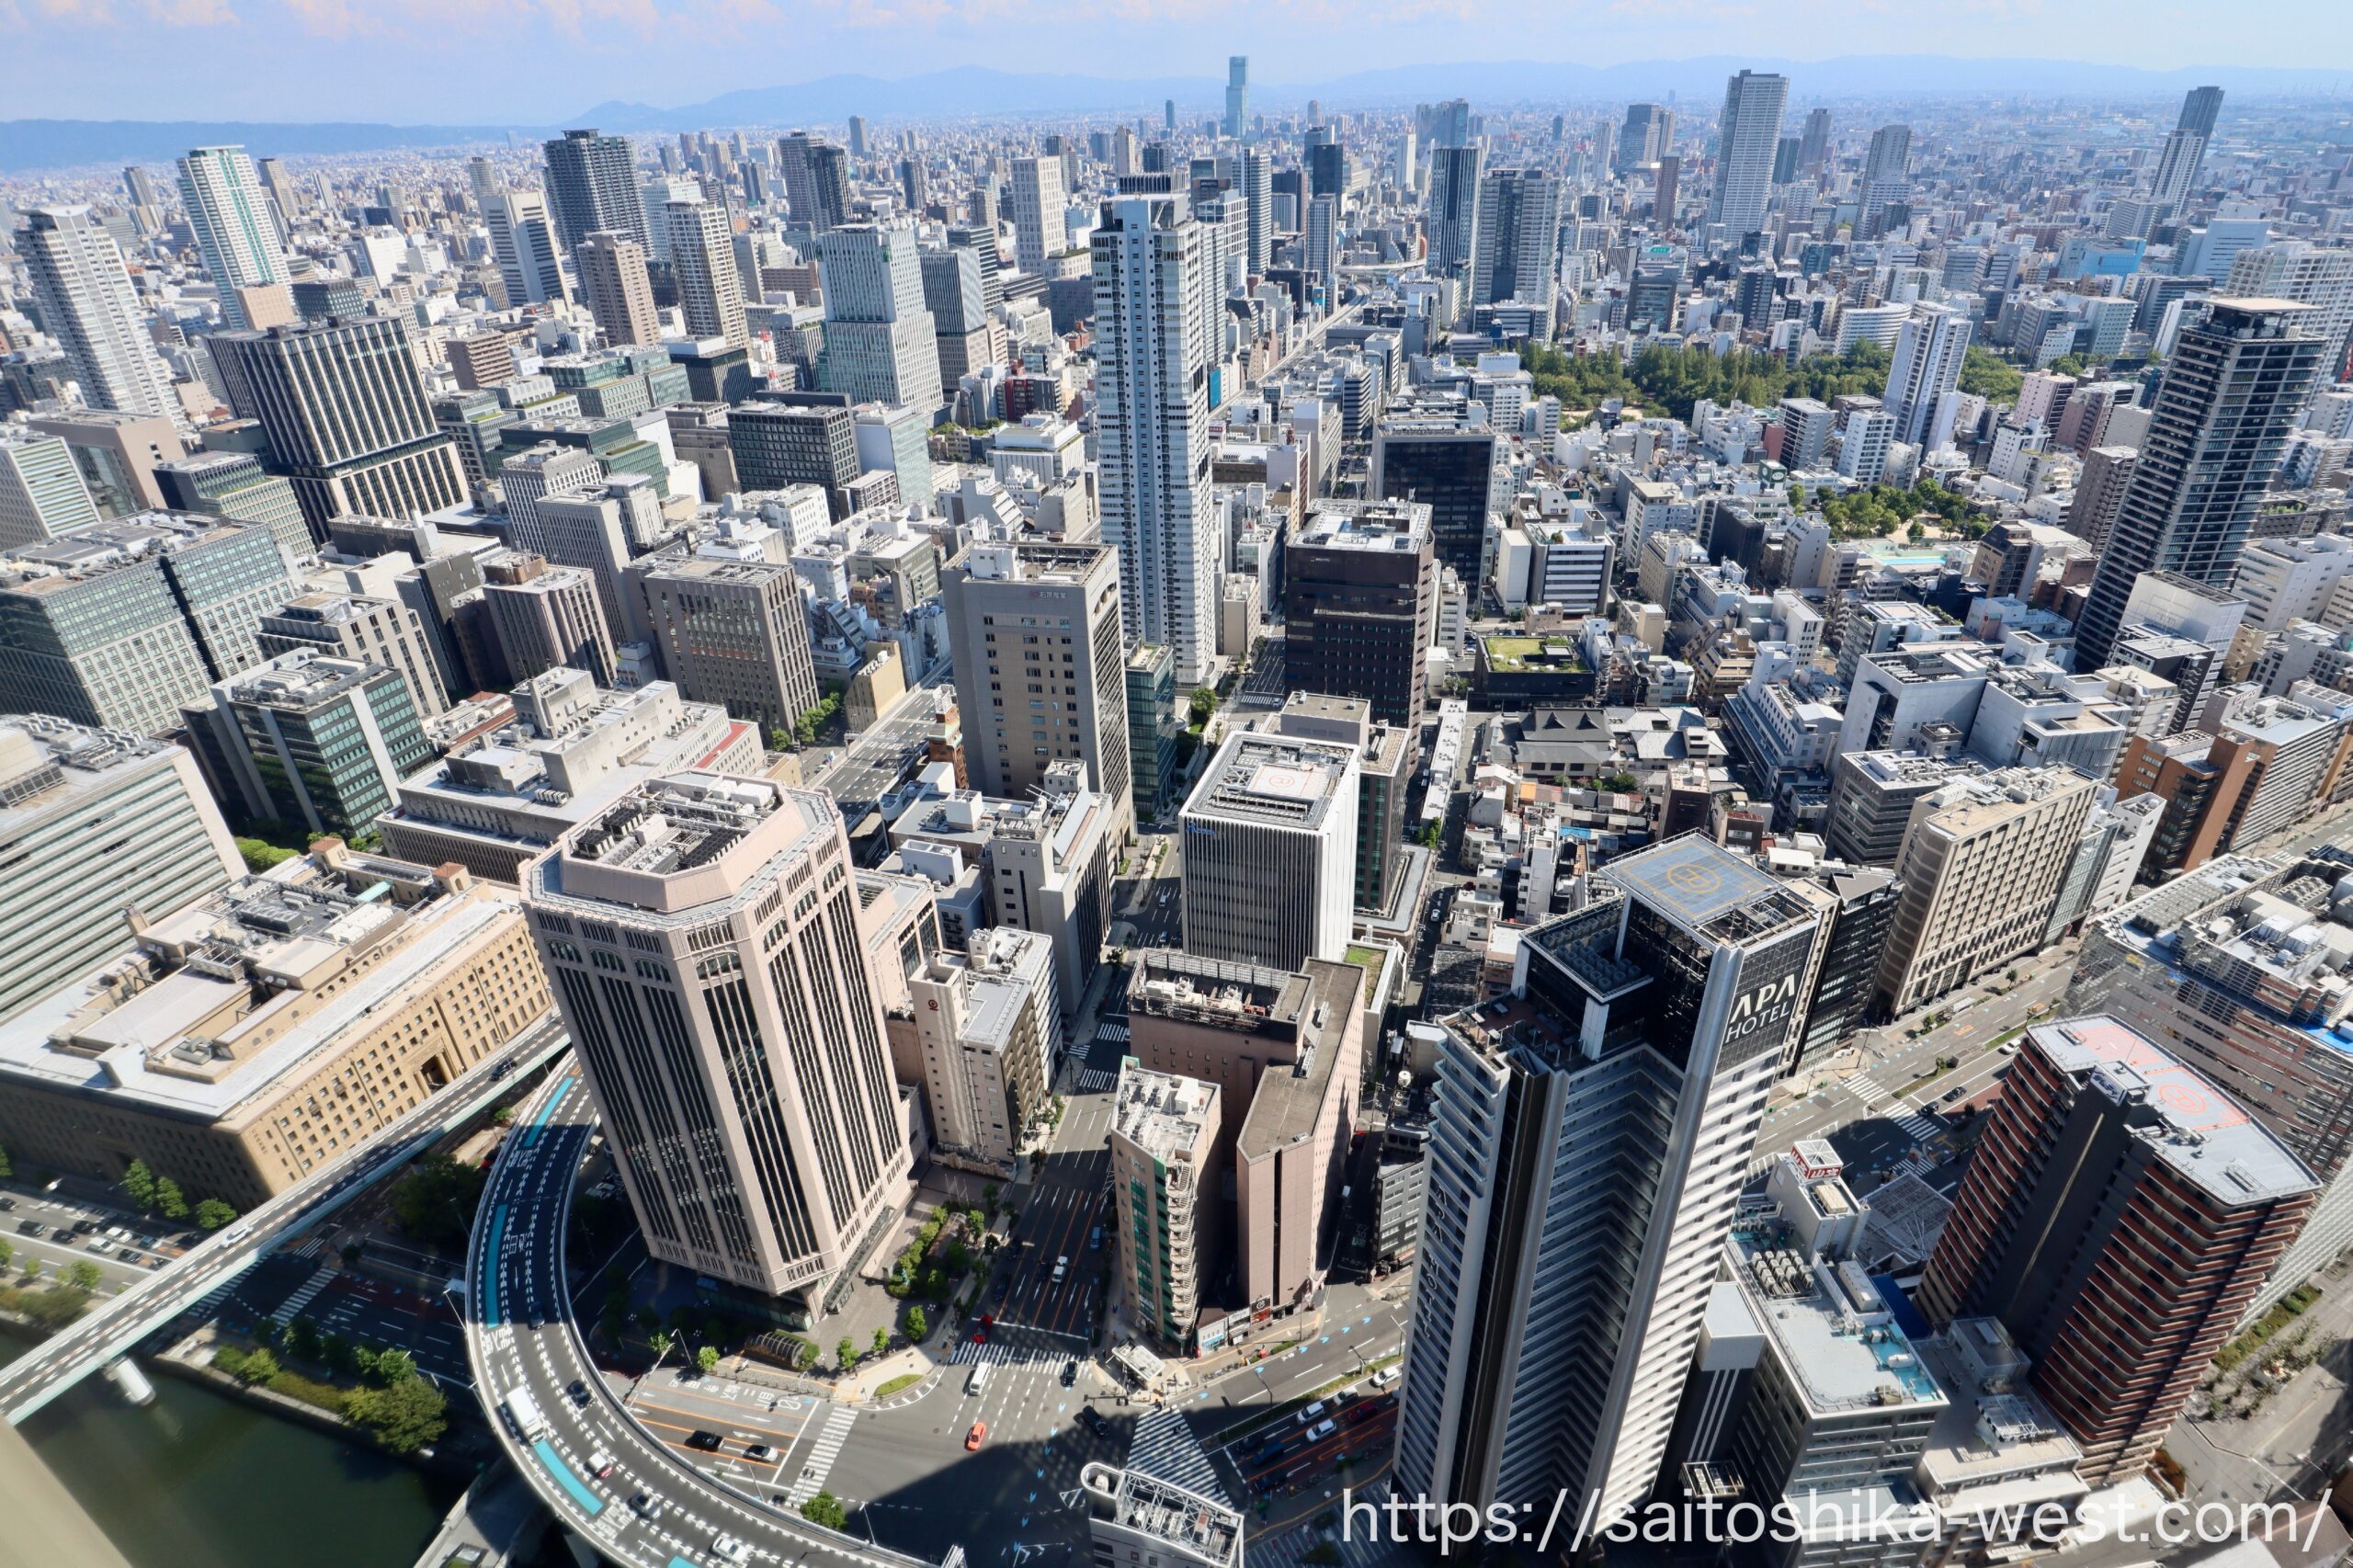
大量に造って止めるのではなく、梅田・御堂筋・中之島で役割を分担しながら、高品質なオフィス床を着実に増やす。
そして一部では、現在確認できる需要より少し先を見た投資も行い、都市に一定の受け入れ余力を持たせる。
JLLの2026年Q2は、大阪が「供給過剰を警戒する局面」から、新しい需要を取りこぼさないための積極投資を考える局面へ移りつつあることを示すデータとして読むことができます。
出典
- JLL「Japan Market Dynamics 2026年第2四半期」
- JLL「Investment/2026年上半期」
- 大阪府「国際金融都市OSAKAの実現に向けた取組み」
- 阪急阪神ホールディングス「各プロジェクトの進捗状況について」
- 大阪市「御堂筋デザインガイドライン」
- 大阪市「御堂筋沿道建築物のデザイン誘導等に関する協議の概要」
- 大阪市「中之島五丁目地区土地区画整理事業」
- 大阪市「中之島五丁目地区地区計画」
Visited 2,290 times, 2,290 visit(s) today