英国の建設コンサルティング大手、ターナー&タウンゼントが公表した「データセンター建設コスト指数2026–27」で、大阪の建設費が世界62市場中2位となりました。
大阪の建設費はIT設備の電力容量1ワット当たり17.15米ドル。首位の東京(18.28米ドル)に次ぐ水準で、チューリヒやシンガポール、米国のシリコンバレーを上回っています。
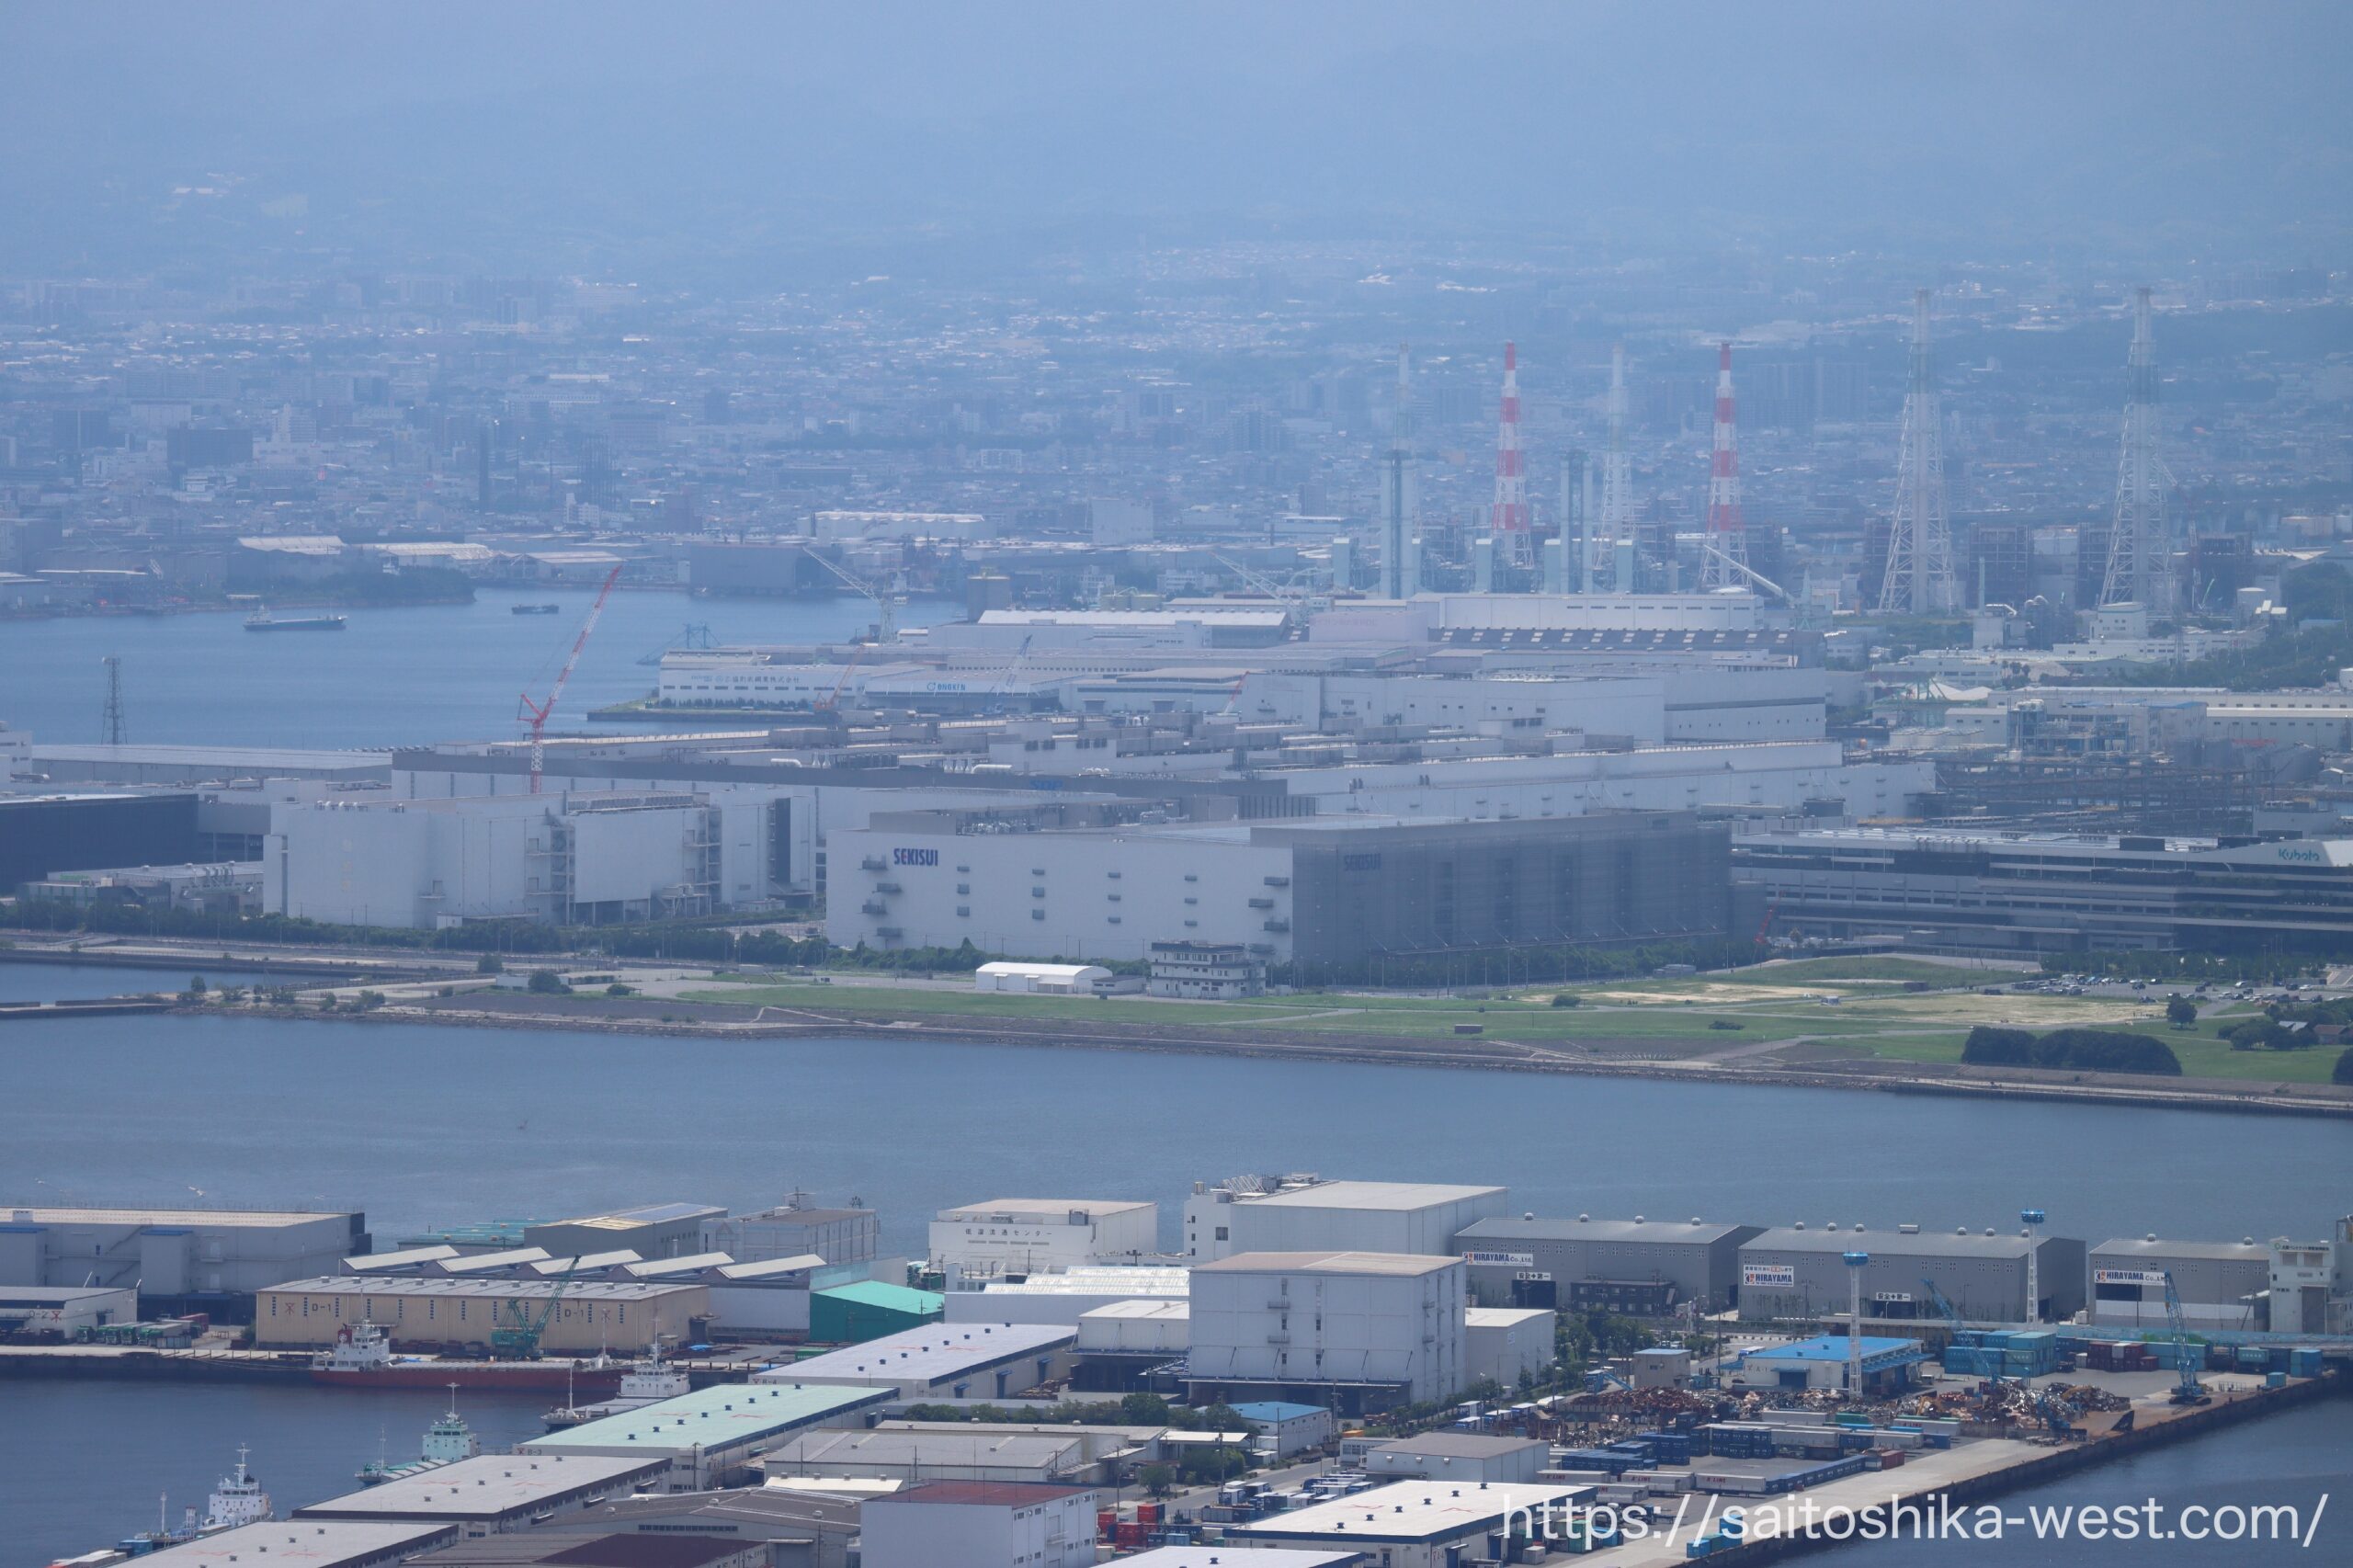
大阪では現在、堺市の旧シャープ工場を活用した大規模AIデータセンターの整備が進み、海外のAI企業を対象とする巨額投資構想も浮上しています。
建設費が世界最高水準に達しているにもかかわらず、なぜ大阪への投資が続くのでしょうか。 今回の調査と大阪府の最新資料を重ねると、AI時代のインフラ投資を左右する条件が見えてきます。
東京が世界1位、大阪は前年4位から2位へ
今回の調査は、世界62市場の500件を超えるデータセンター建設プロジェクトと、業界関係者401人へのアンケートを基にしています。データセンター建設費の世界ランキング(2026–27年)
| 世界順位 | 都市 | 建設費(米ドル/W) |
|---|---|---|
| 1位 | 東京 | 18.28 |
| 2位 | 大阪 | 17.15 |
| 3位 | チューリヒ(スイス) | 15.93 |
| 4位 | シンガポール | 15.39 |
| 5位 | シリコンバレー(米国) | 15.01 |
| 6位 | コペンハーゲン(デンマーク) | 14.41 |
| 7位 | ニュージャージー(米国) | 14.22 |
| 8位 | オスロ(ノルウェー) | 13.95 |
| 9位 | ストックホルム(スウェーデン) | 13.92 |
| 10位 | ヘルシンキ(フィンランド) | 13.33 |
東京は4年連続の世界1位です。大阪は前年調査の4位から2位に上昇し、建設費の指標も14.12米ドルから17.15米ドルへ約21.5%高くなりました。
ただし、両年の調査は対象市場やプロジェクト構成が異なり、米ドル換算には各調査期間の平均為替レートが使われています。この21.5%を大阪の実際の建設費上昇率と同一視することはできません。
なお、ここでいう「1ワット当たりの建設費」は電気料金ではありません。標準的なIT負荷60MW(6,000万ワット)のデータセンターを想定し、建物本体、空調・電気設備、施工費などを比較した指標です。
大阪の17.15米ドルを60MWに当てはめると、参考建設費は約10億2,900万米ドルとなります。ただし、土地取得費、外部の電力供給設備工事、サーバーやGPUなどは含まれておらず、実際の事業総額とは異なります。
AIが変えた建設市場。足りないのは電力と専門技術者
データセンターの建設費を押し上げているのは、AI向け設備の急速な大規模化です。
生成AIの開発・運用では大量のGPUを稼働させるため、高容量の受変電設備や高度な冷却システムが必要になります。従来のデータセンターと比べて設備の設計・施工が複雑になり、電気・空調分野の専門技術者にも需要が集中しています。
ターナー&タウンゼントの調査では、業界関係者の81%が熟練労働者の不足を指摘しました。また、56%が電力確保をプロジェクト推進上の主要な障害に挙げています。
電力系統への接続に要する期間については、52%が1~2年、32%が2年を超えると回答しました。
建設費の問題は、資材価格や人件費だけにとどまりません。必要な電力を確保できなければ、建物が完成してもデータセンターを本格稼働させられないという、一般の不動産開発とは異なる難しさがあります。
大阪府の調査でも、最大の課題は「電力確保」
興味深いのは、今回の世界調査と大阪府が2026年10月9日に公表した資料で、ほぼ同じ課題が浮かび上がっていることです。
大阪府は「大阪デジタルインフラ協議会」を通じ、データセンター事業者など14社から回答を集め、立地・整備上の障害を整理しました。
大阪府内のデータセンター整備を妨げる主な課題
| 順位 | 課題 | 重要度スコア |
|---|---|---|
| 1位 | 電力受電の確保(容量・工期) | 40 |
| 2位 | 建設・設備調達の制約 | 37 |
| 2位 | 建設コスト・金利上昇 | 37 |
| 4位 | 土地確保・用途地域などの制約 | 35 |
調査では、受変電設備や非常用発電機の納期が逼迫し、稼働時期を予測しにくいことも指摘されています。
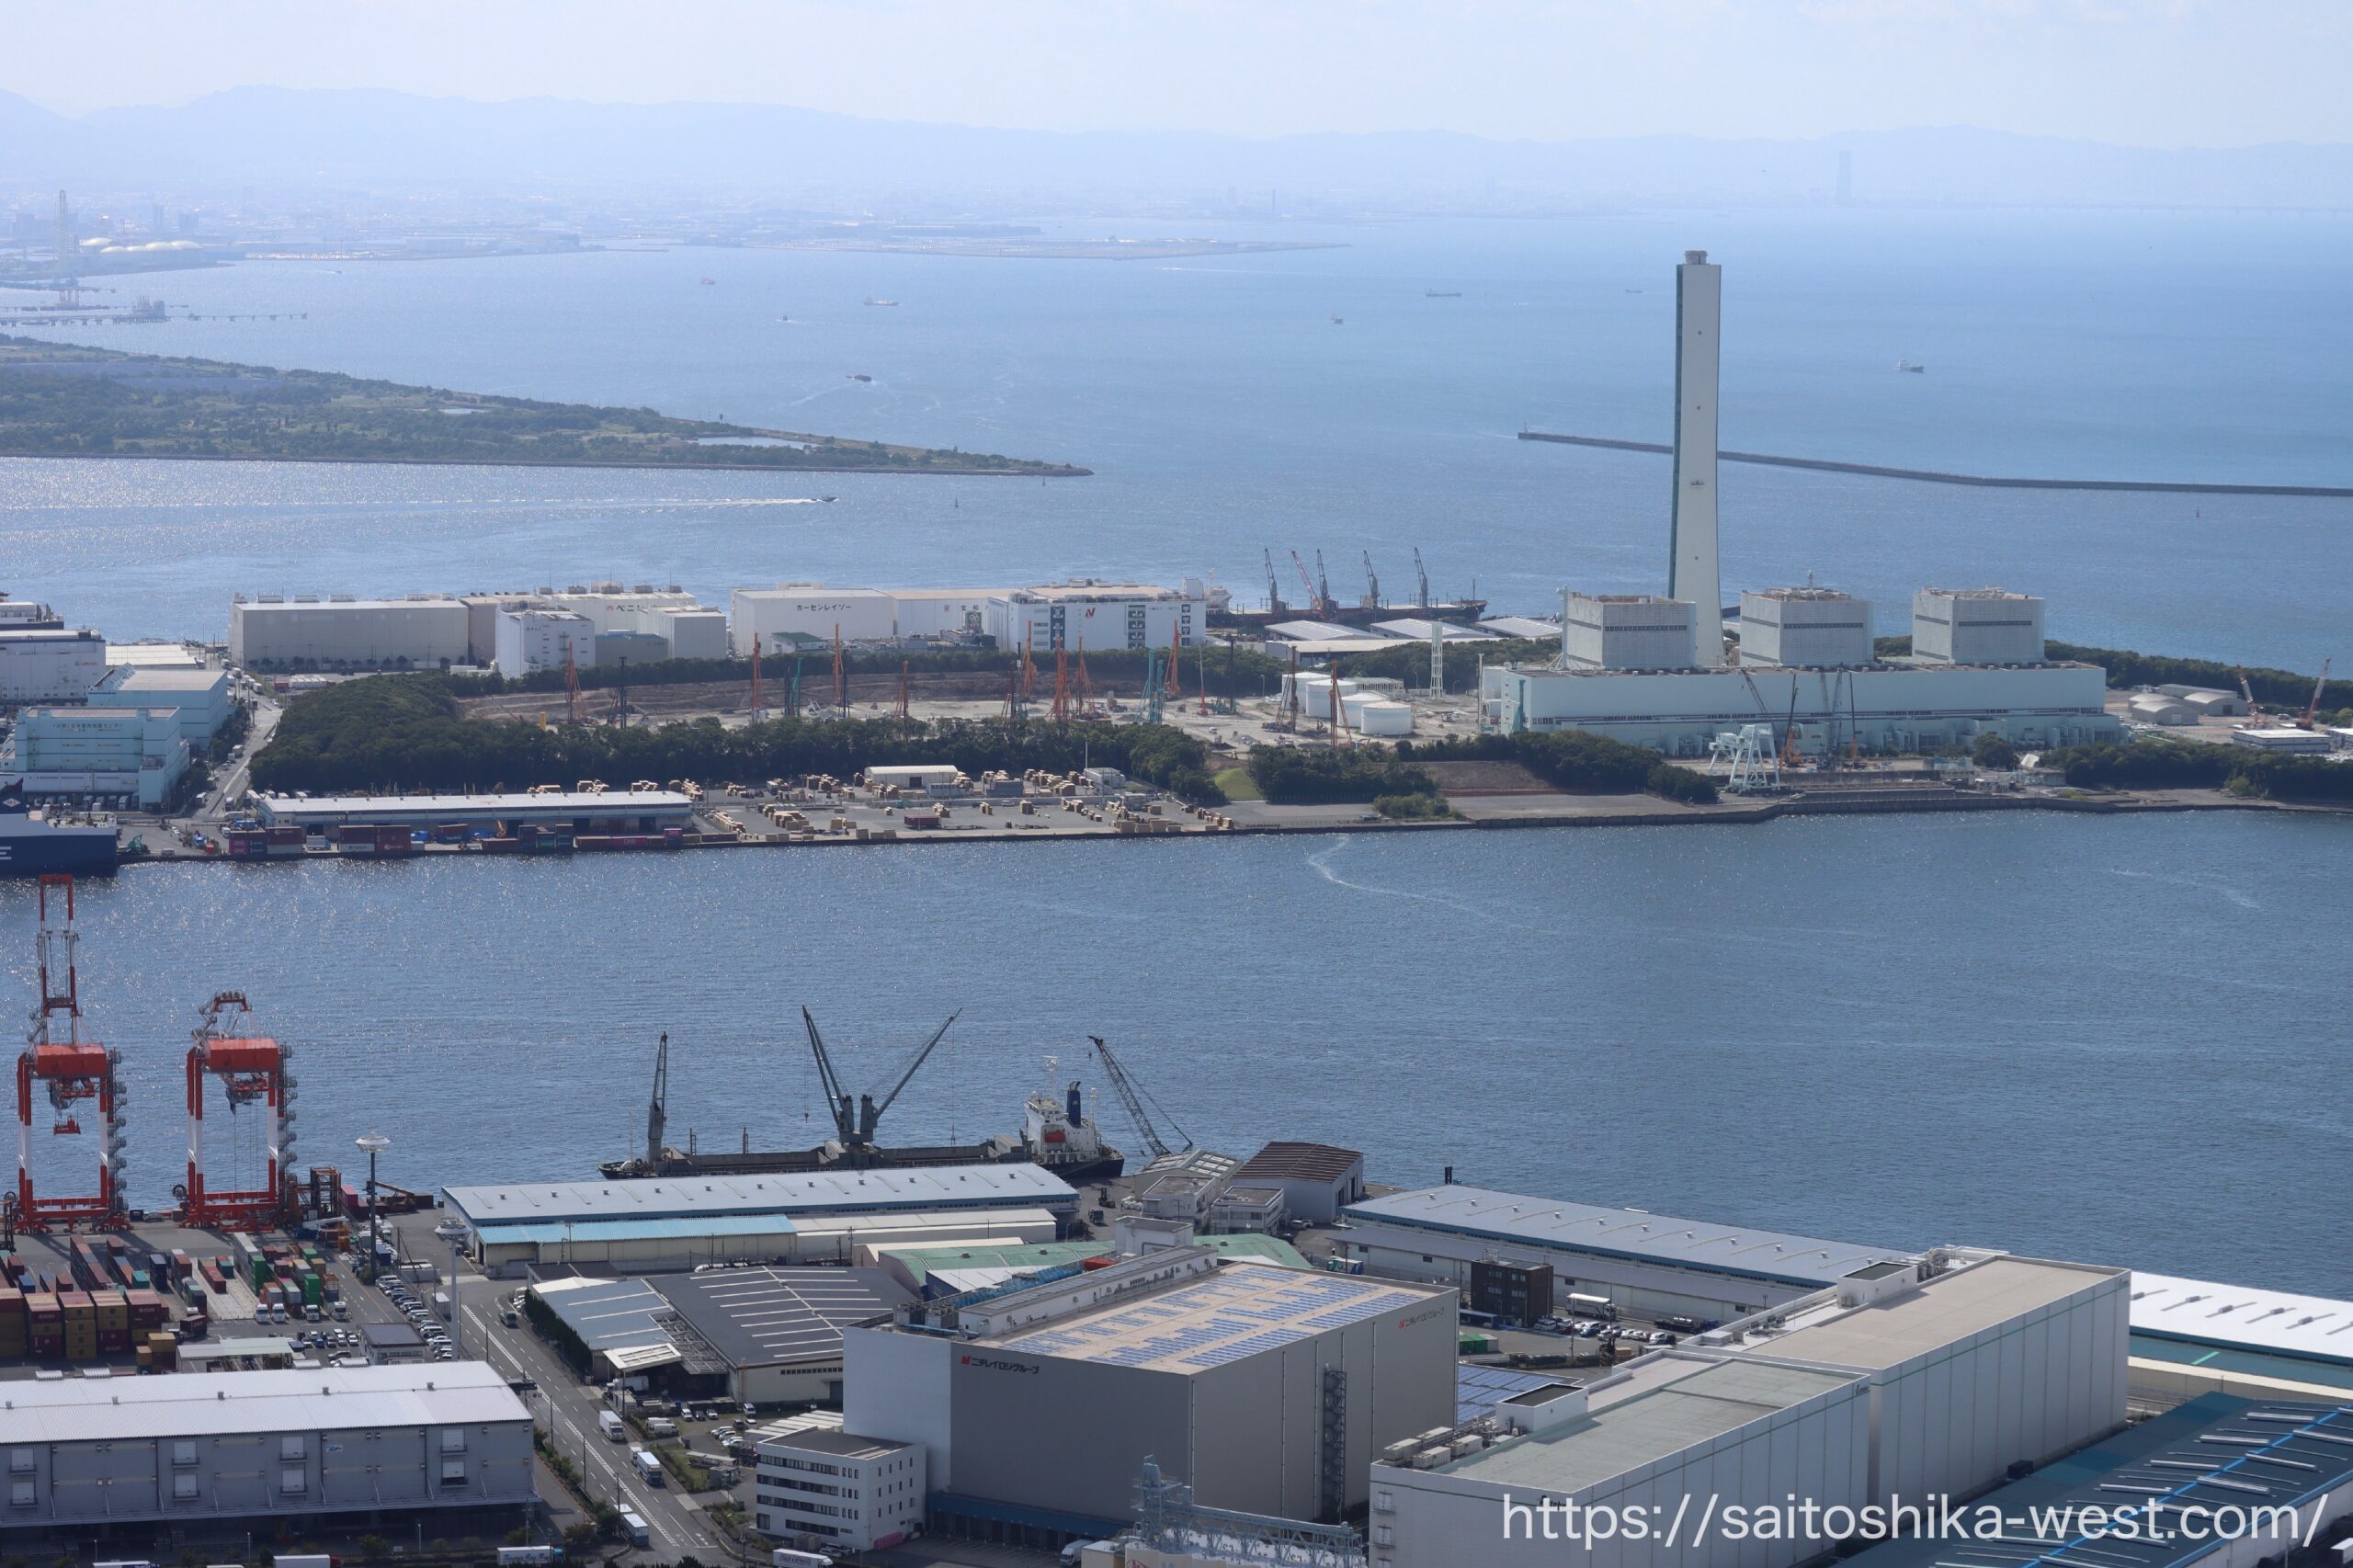
さらに、大阪府が整理した地域別の電力供給状況では、大阪湾岸部の送電網には現状ほとんど余力がなく、増強には約8年を要するとされています。工場跡地などの開発用地が存在しても、新たな大規模データセンターを直ちに建設・稼働できるとは限らないのです。
大阪のデータセンター開発は、土地を取得して建物を建てるだけでは成立しません。電力、通信、設備調達を一体で確保する必要があり、その難しさが投資コストと開発期間に反映されています。
それでも大阪に巨額投資が向かう理由
一方、不動産サービス大手のJLLは、2025年以降の大阪圏のデータセンター市場が、2024年末と比較して380%以上拡大すると予測しています。
日本のデータセンター電力容量の約9割が東京圏と大阪圏に集中しており、両地域には大規模な通信ネットワーク、企業のデータ需要、運用ノウハウが蓄積されています。
大阪への投資は、こうした既存の集積に加え、東京への一極集中を避ける需要も背景にあります。
実際、大阪では複数の大型プロジェクトが動いています。
| 事業者 | 大阪での主な計画・事業 | 進捗 |
|---|---|---|
| KDDI | 旧シャープ堺工場の設備を活用したAIデータセンター | 2026年1月稼働開始 |
| ソフトバンク | 旧シャープ堺工場関連施設を活用。想定受電容量140MWのAIデータセンター | 2027年度の稼働を計画 |
| NTTデータグループ・米アンソロピック | 大阪で受電容量最大500MW、建設費最大1兆円規模のデータセンター構想 | 2026年10月、最終調整中と報道。契約未確定 |
出展:KDDI
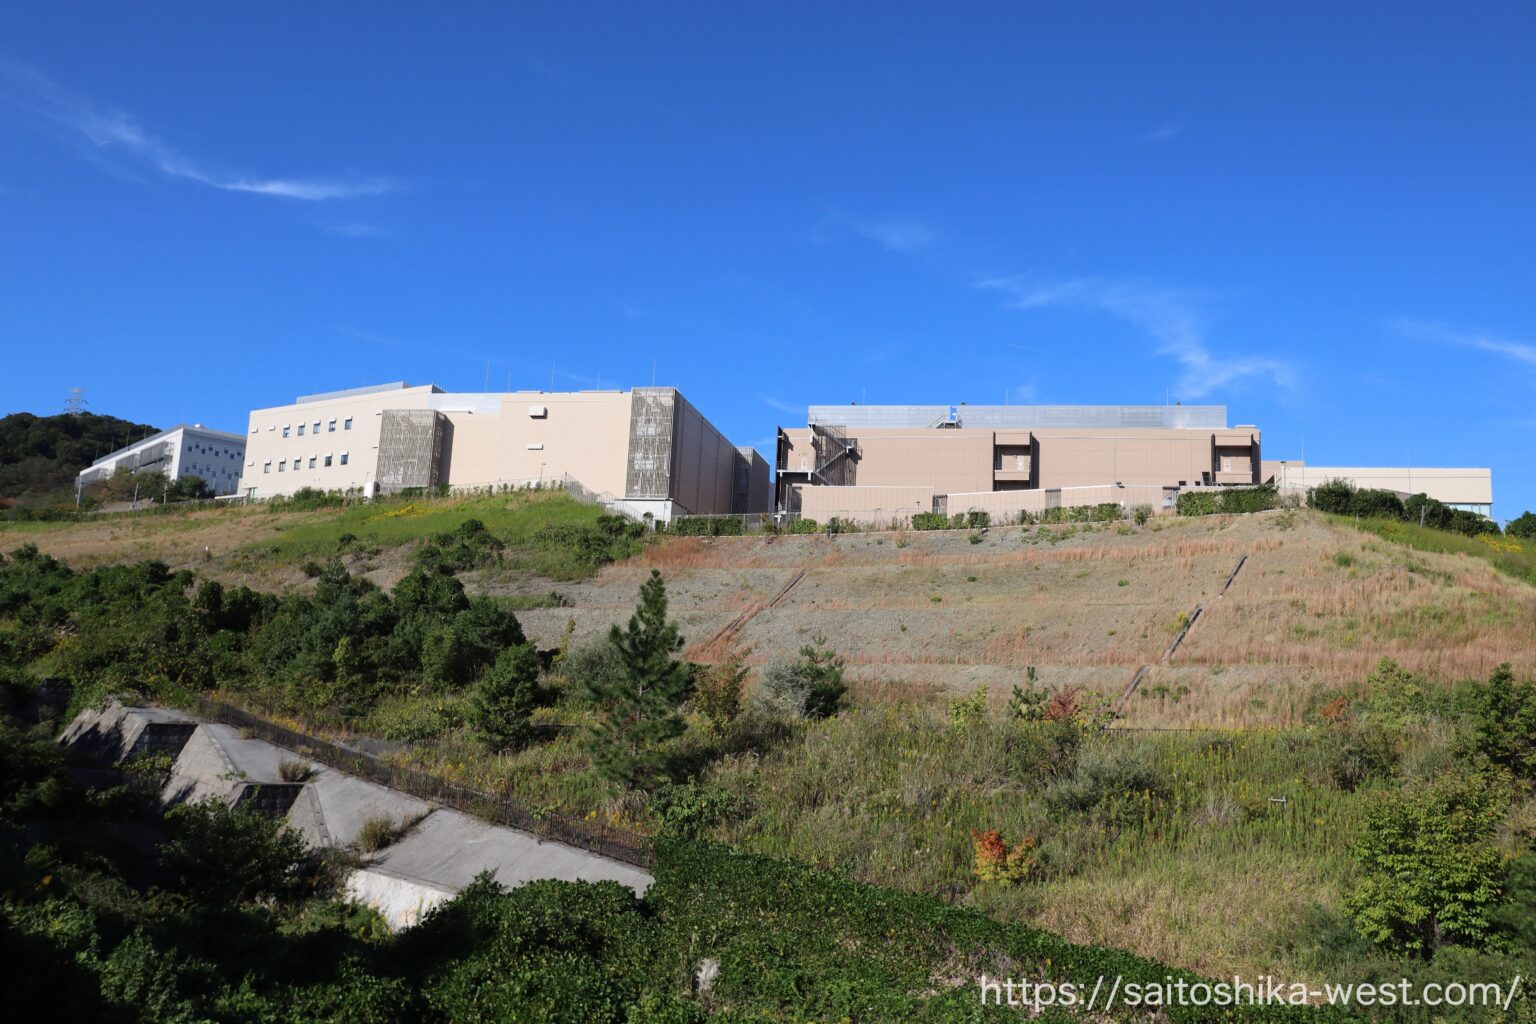
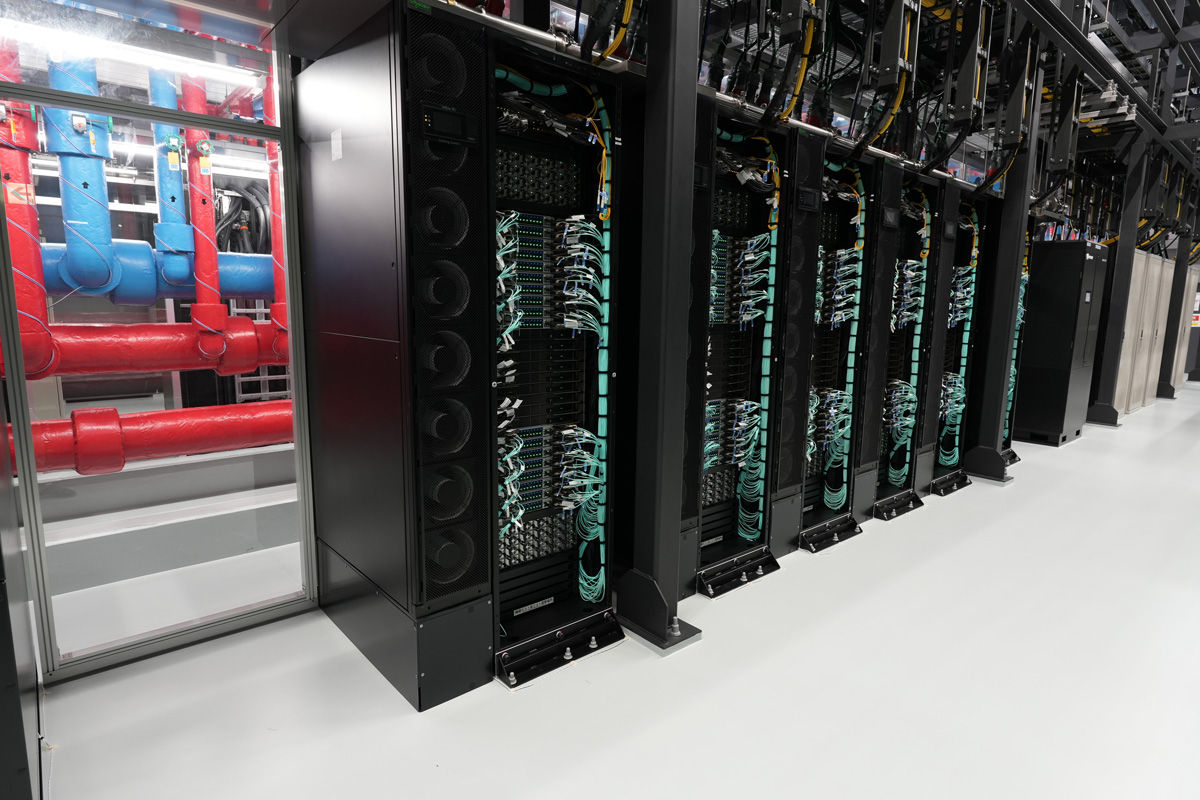
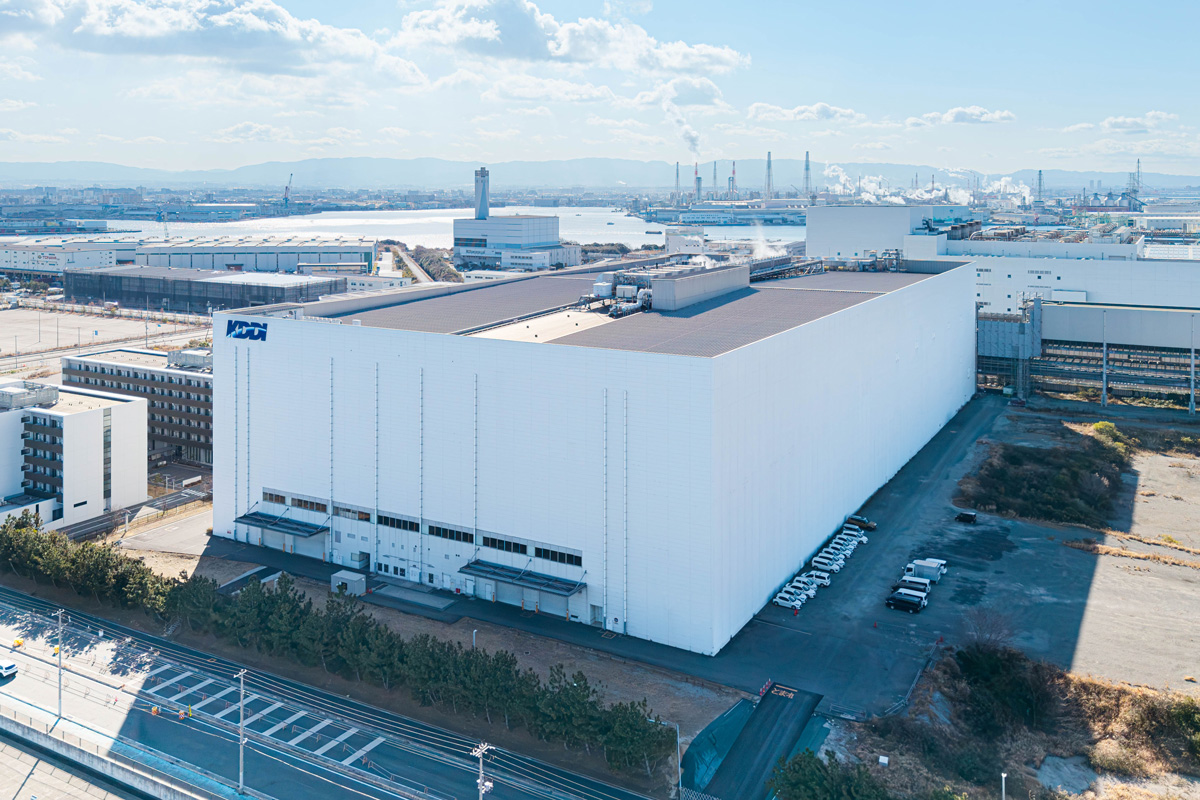
特に注目されるのが、KDDIとソフトバンクによる堺の工場跡地活用です。KDDIは2025年4月に取得した旧シャープ堺工場の電力・冷却設備を再利用し、約半年でAIデータセンターを構築。2026年1月22日に稼働を開始しました。ソフトバンクも同じく旧シャープ堺工場の関連施設を取得し、大規模なAI計算基盤の整備を進めています。いずれも、既存の産業施設が持つ電力インフラを生かす事業です。
工場跡地の価値を変える「電力インフラ」
今回の調査で見逃せないのは、データセンターの立地競争において、土地の広さや価格だけでなく、既に利用できる電力設備が重要な資産になっていることです。かつて、大規模工場の競争力を支えていたのは、生産設備を稼働させるための土地、電力、工業用水、物流インフラでした。AIデータセンターも巨大な電力需要と冷却設備を必要としますが、その目的は製品の製造から、計算能力の提供へと変わります。
出展:KDDI
堺で進む旧液晶工場の転用は、産業構造の転換を象徴する動きといえます。新たに送電網を整備するには長い時間がかかる一方、既存の電力・冷却設備を活用できれば、開発期間を大幅に短縮できる可能性があります。KDDIが約半年で施設を立ち上げたことは、その具体例です。ただし、工場設備が残っていれば無条件に転用できるわけではありません。AI向けサーバーに必要な電力密度、冷却方式、通信環境などを満たすための改修は不可欠です。つまり、工場跡地の価値は土地そのものから、電力・冷却・通信をどこまで短期間で利用可能にできるかという条件へと広がっているのです。
大阪の次の競争は「安く建てる」から「早く稼働させる」へ
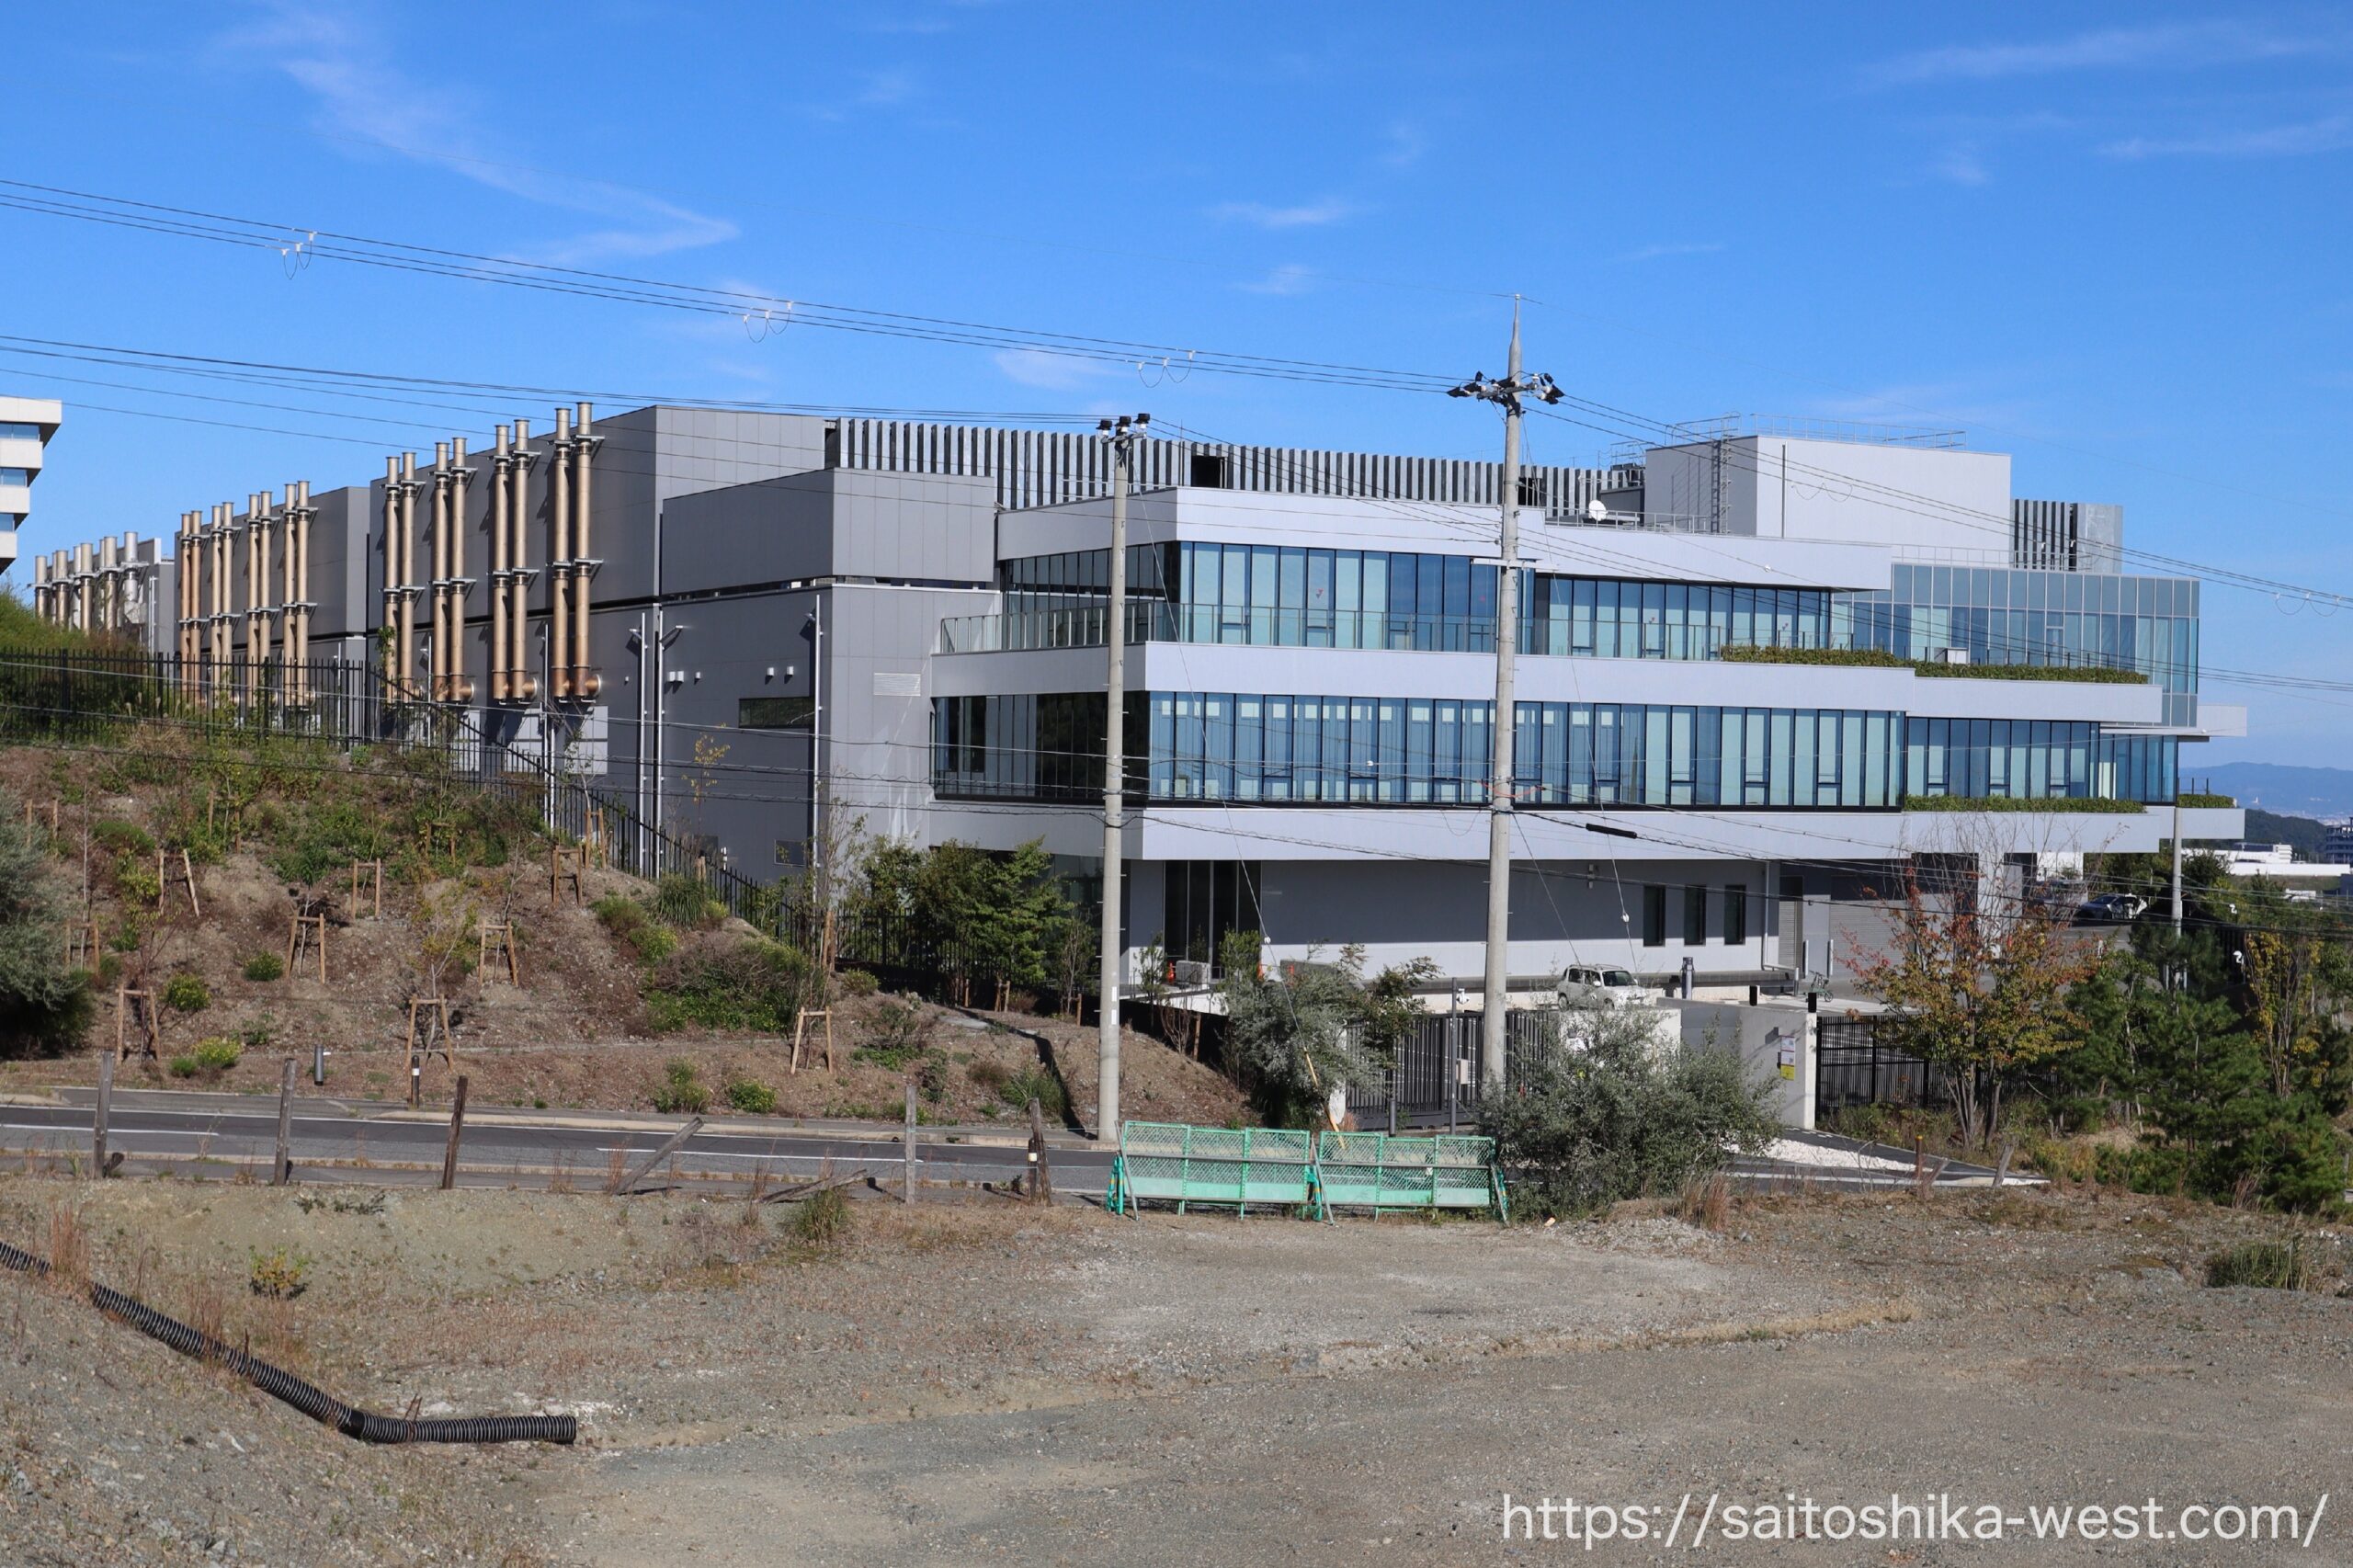
データセンター建設費の世界2位という結果は、大阪の競争力がそのまま世界2位であることを意味しません。むしろ、設備投資が活発な一方で、建設能力や電力供給に厳しい制約が生じている実態を示しています。今後、建設費の高い大阪で投資を成立させるには、既存工場の転用、電力系統の増強、専門人材の確保、設備調達の効率化が一段と重要になります。
一方、AIに必要な計算能力が拡大する中で、企業にとっては建設費そのものに加え、サービスをいつ開始できるかも重要です。新たな電力供給を数年間待つ場合と、既存の産業インフラを活用して早期に稼働できる場合では、投資判断の前提が大きく変わります。
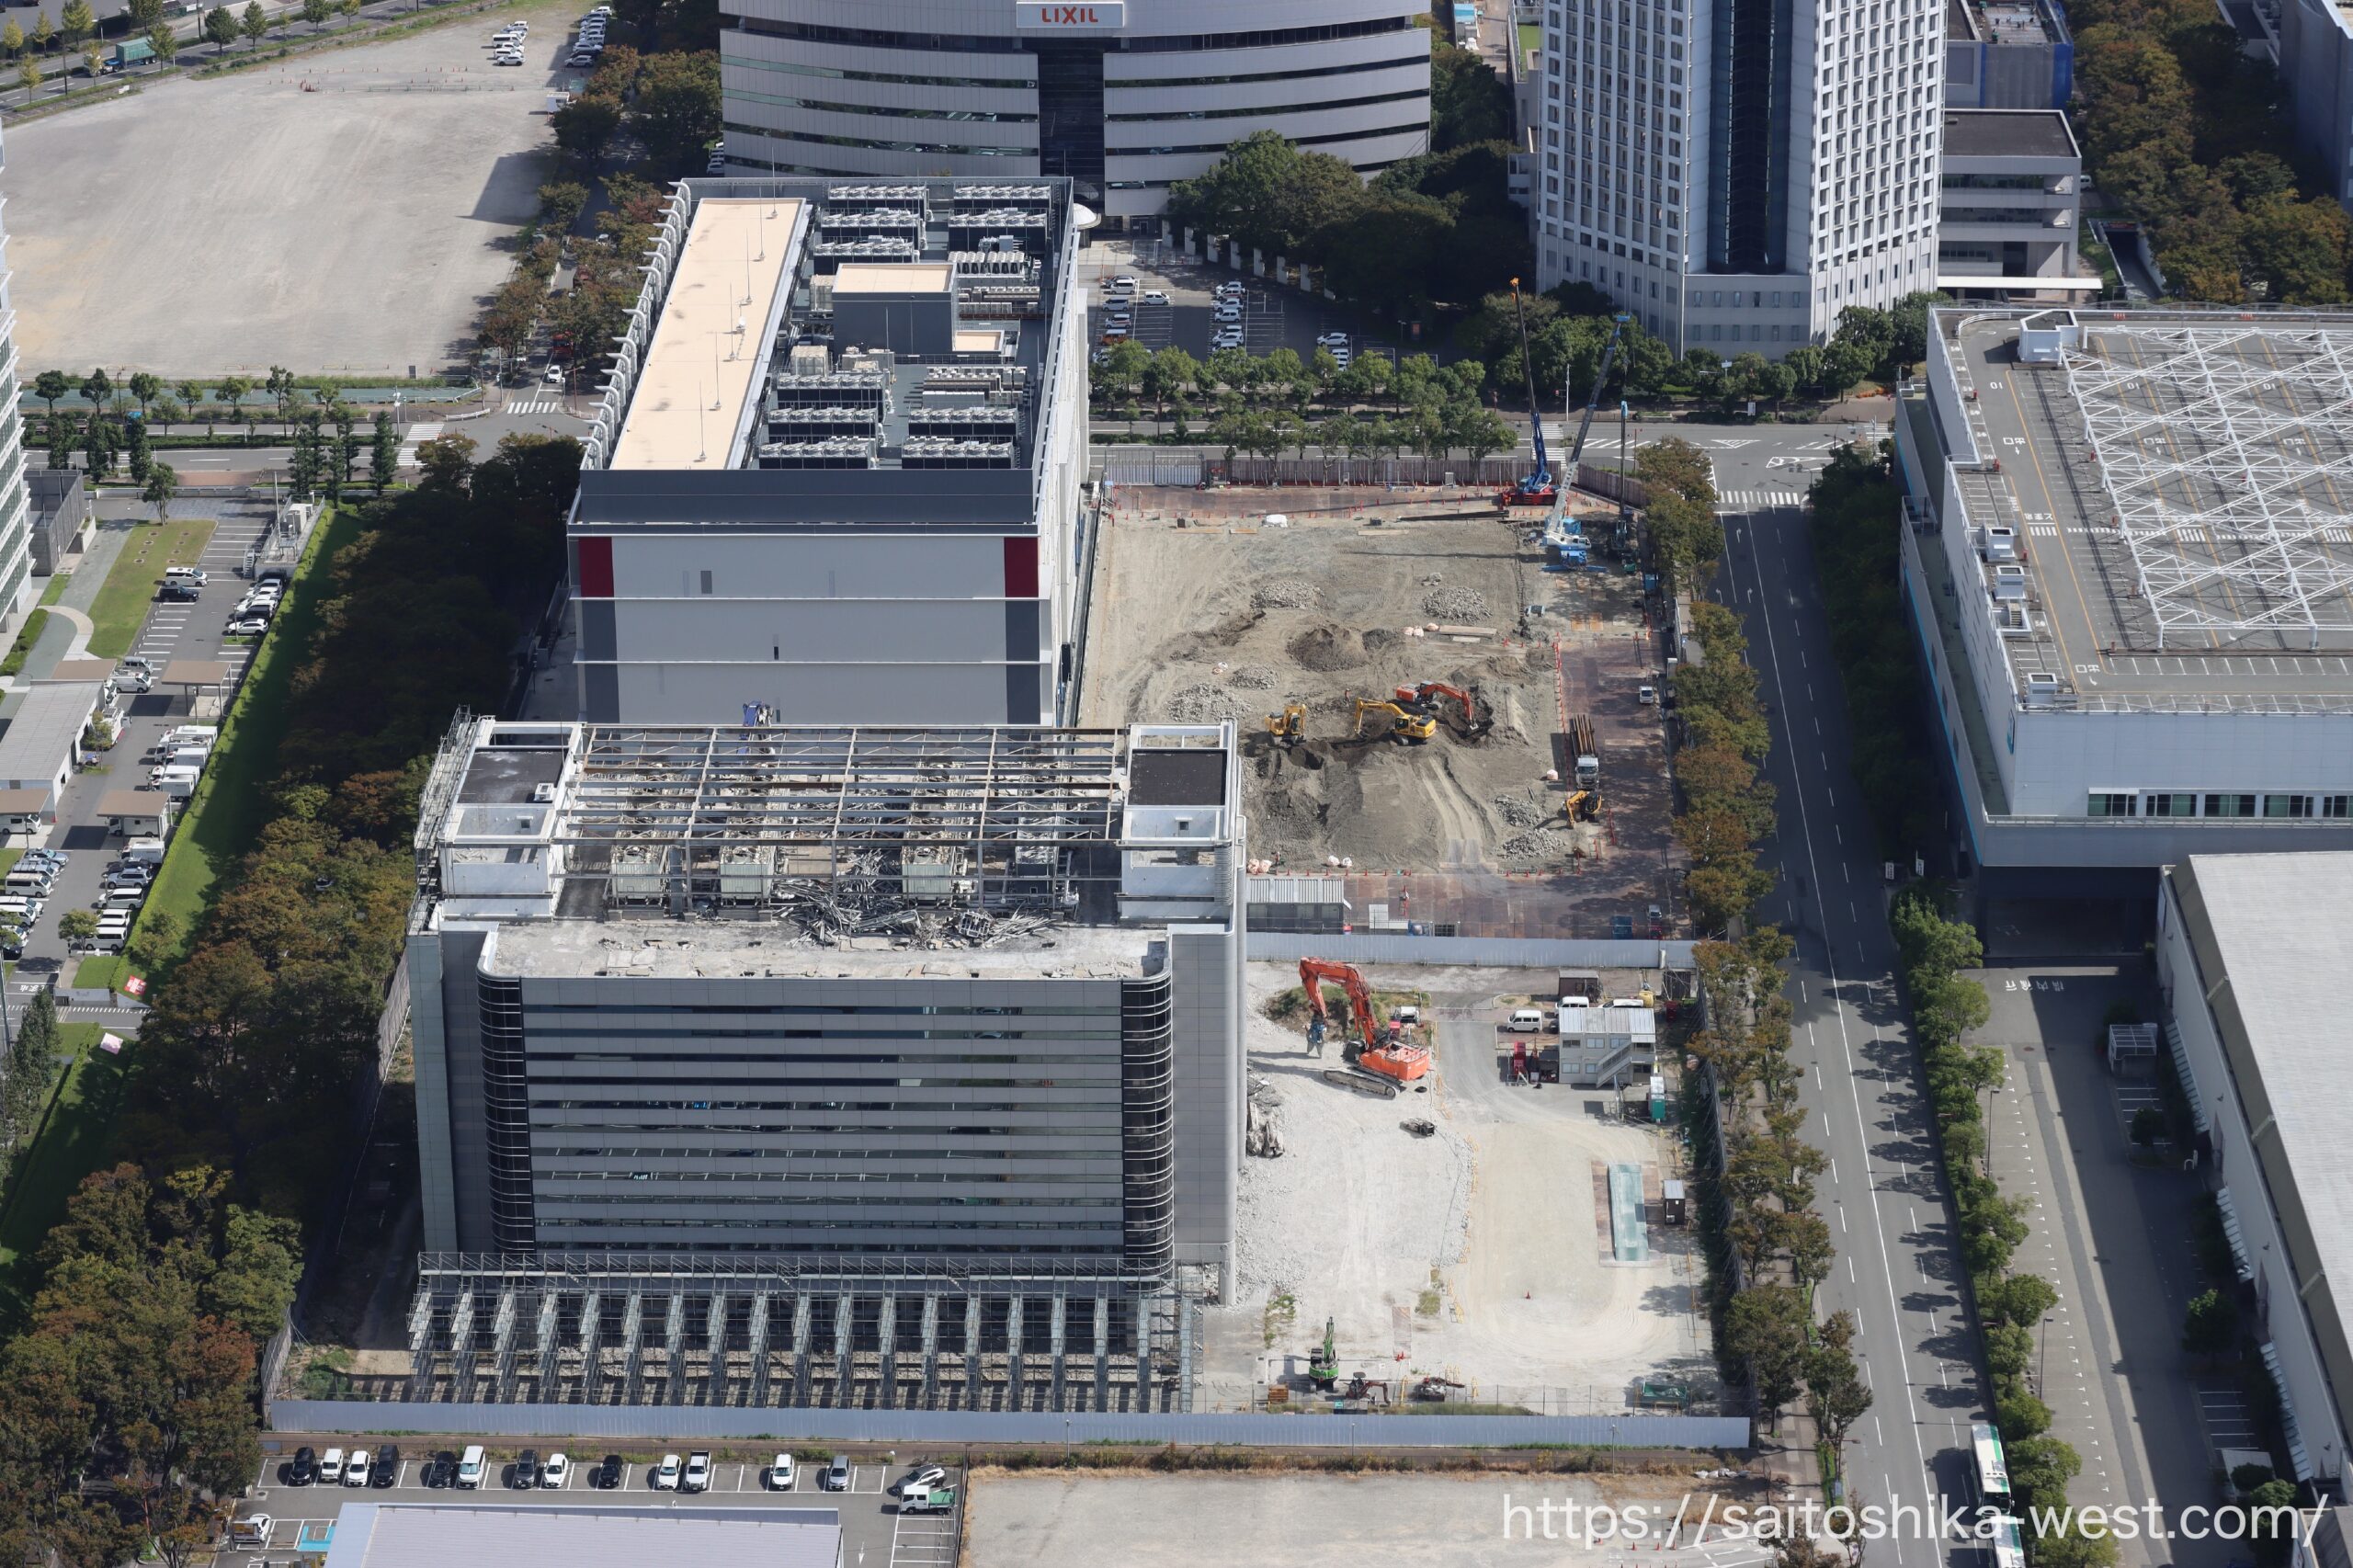
大阪は今、製造業のために整備されてきた大規模インフラを、AI時代の計算基盤へと転用する局面にあります。
世界最高水準の建設費という重い制約を抱えながらも、その制約をどう克服して稼働につなげるか。大阪のAIデータセンター投資は、建設費の競争から、電力と時間をめぐる競争へと移りつつあります。
出典・参考資料
建設費調査- Turner & Townsend:Data Centre Construction Cost Index 2026–27(2026年版・原本)
- Turner & Townsend:調査方法・建設費の算定対象
- ターナー&タウンゼント:2026年10月28日・日本語公式発表
- ターナー&タウンゼント:2025–26年版調査・日本語発表
関連事業・海外報道
Visited 2,957 times, 2,957 visit(s) today