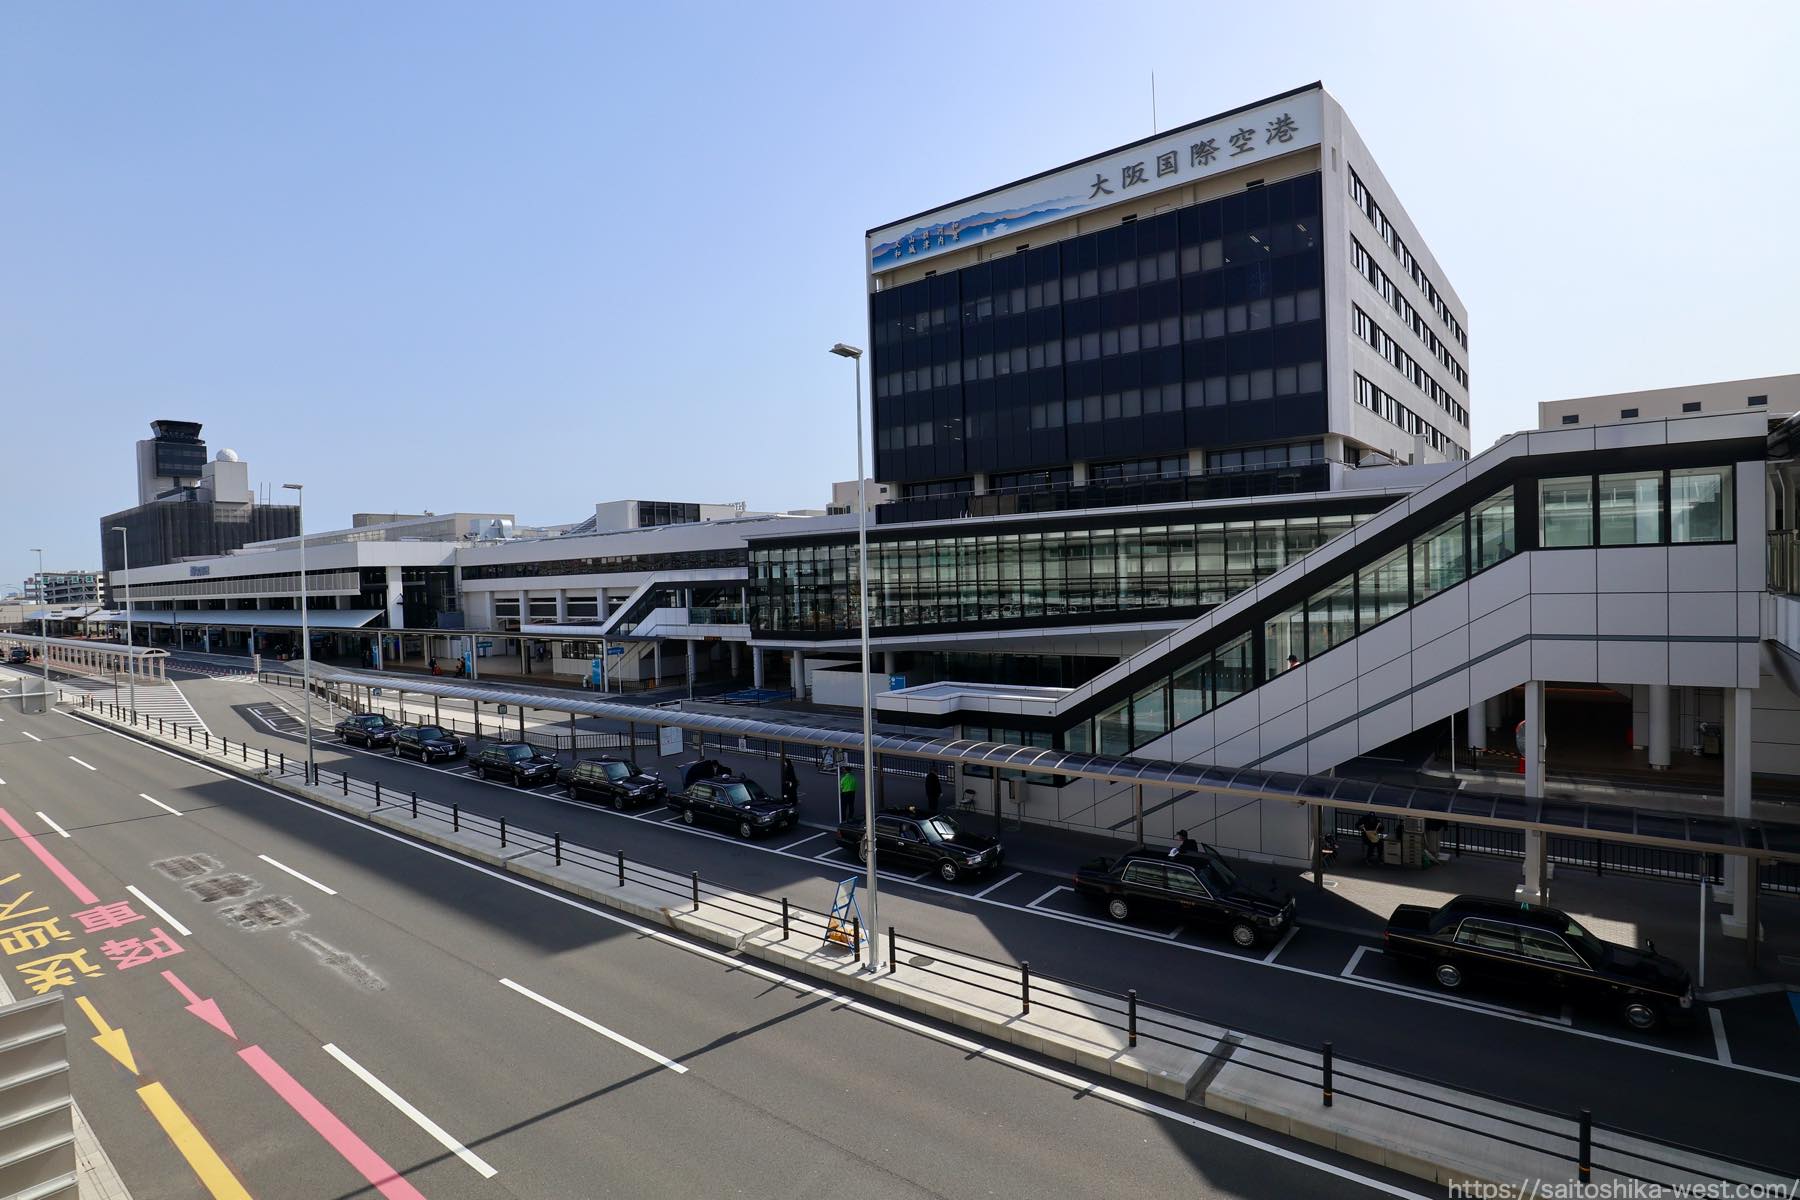
JAL・ANAグループは2026年8月18日、冬ダイヤで伊丹空港の北海道・沖縄路線を大幅に拡充すると発表しました。
JALは帯広線を新設し、旭川・女満別線を通年化。JTA(日本トランスオーシャン航空)は2007年以来19年ぶりに伊丹へ復帰します。ANAも新千歳、函館、那覇などを増便します。
一方、伊丹の福岡・熊本・大分などでは減便を実施し、関空でもJTAの那覇線縮小やANAの新千歳線運休など、一部国内線を見直します。表面的には、限られた機材・人員・発着枠を、航空の時間優位性が大きい長距離国内線へ再配分する再編です。
しかし、ANA・JALの中長期戦略まで視野を広げると、より大きな構図が見えてきます。
両社は伊丹では長距離国内線へ発着枠を再配分する一方、フルサービスキャリア(FSC)の国際ハブ機能は羽田・成田を中心に強化しています。
大阪・京都・神戸を抱える京阪神には巨大な航空需要があります。それでも、今回確認した両社の中長期戦略には、関空を羽田・成田と並ぶFSC国際ハブとして育成する方針は示されていません。今回の伊丹再編は、その構造を鮮明にする動きです。
伊丹は北海道・沖縄を強化 限られた発着枠を再配分
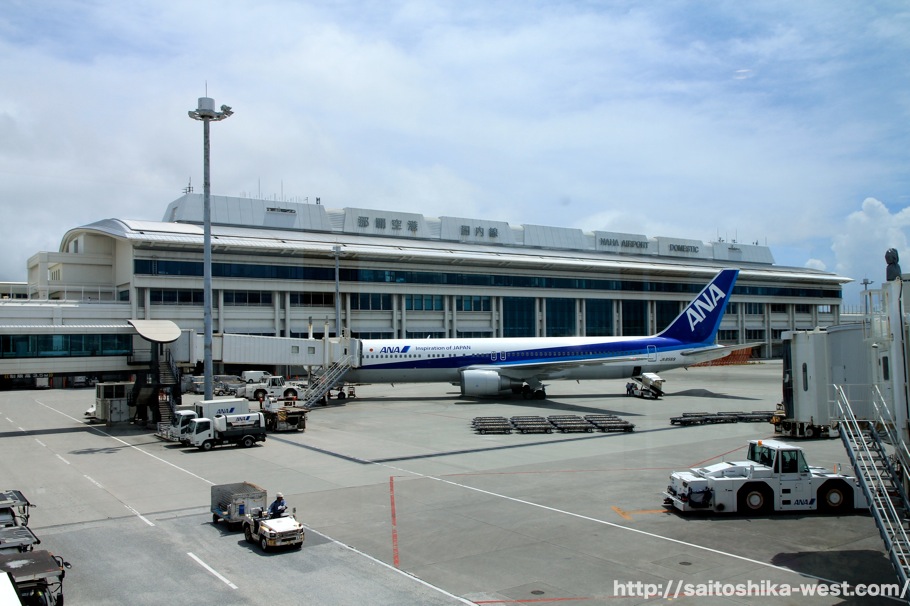
主な変更は以下の通りです。便数は特記のない限り1日当たりの往復数です。
| 伊丹の主な拡充路線 | 変更 | 時期・条件 |
|---|---|---|
| JAL・帯広 | 新設 1 | 12/1~、E190予定 |
| JAL・旭川/女満別 | 各1、通年化 | 旭川10/25~、女満別2/1~ |
| JAL・新千歳 | 5→6~9 | 10/25~1/31、季節便含む |
| JALグループ・那覇 | 2→4~6 | JTA2往復、季節便含む |
| ANA・新千歳 | 5→7 | 3/12~27は6 |
| ANA・那覇 | 4→6 | 3/12~27は5 |
| ANA・函館 | 1→2 | 冬ダイヤ通期 |
| ANA・石垣/宮古 | 各1 | 期間運航 |
| JAL・宮崎 | 5→6 | 1/4~2/28 |
| ANA・仙台/長崎/宮崎/鹿児島 | 各+1 | 12/23~1/4 |
その一方、既存路線では便数の再配分が進みます。
| 主な減便・運航見直し | 変更 | 補足 |
|---|---|---|
| JAL・伊丹―福岡 | 4→2 | 10/25~ |
| JAL・伊丹―熊本 | 4→2 | 10/25~ |
| JAL・伊丹―大分 | 3→2 | 10/25~ |
| JAL・伊丹―新潟 | 4→3 | 1/4~2/28 |
| ANA・伊丹―羽田 | 15→14 | 冬ダイヤ通期 |
| ANA・伊丹―福岡 | 5→4 | 同 |
| ANA・伊丹―松山 | 8→7 | 同 |
| ANA・伊丹―大分 | 4→2 | IBEX2往復が補完 |
| IBEX・伊丹―福岡 | 2→0 | 大分へ再配置 |
| JTA・関空―那覇 | 3→1 | 冬ダイヤ通期 |
| ANA・関空―新千歳 | 0.5→0 | 冬ダイヤ通期運休 |
| Peach・関空―釧路/女満別 | 冬期運休 | 夏季の期間運航便 |
なぜ北海道・沖縄なのか 伊丹は「1便の価値」を高める段階へ
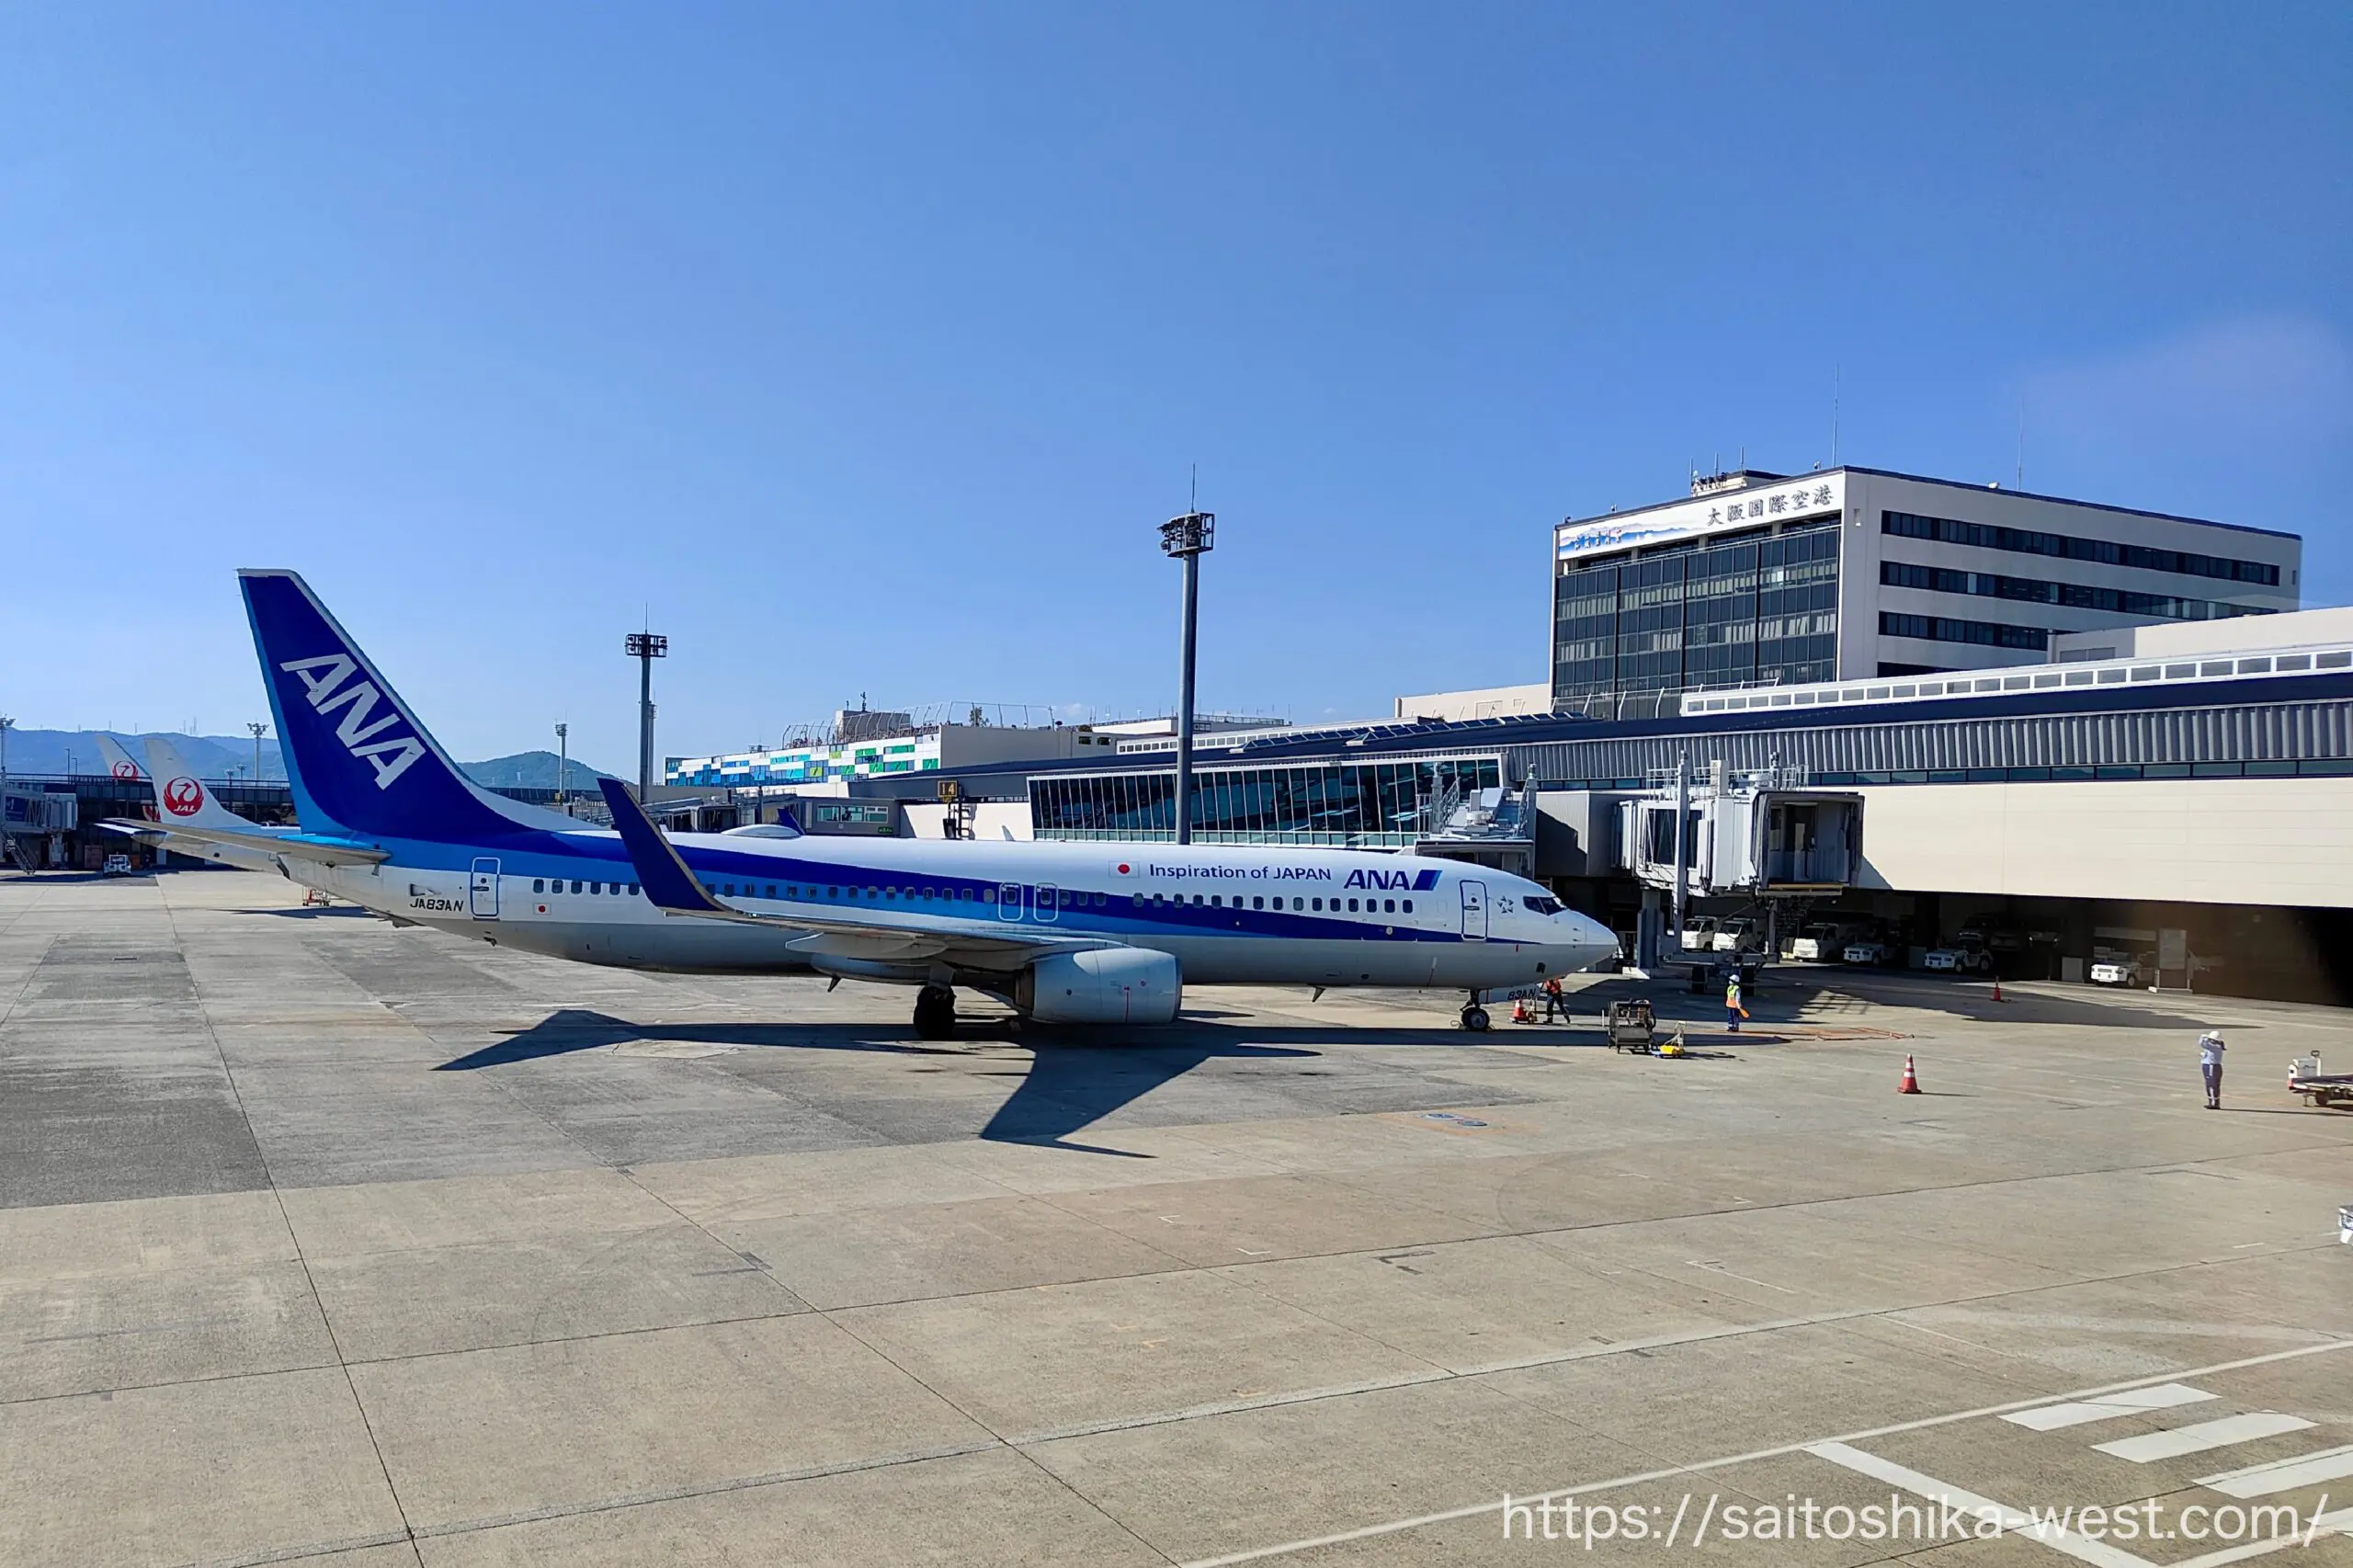
伊丹には発着枠と原則7~21時という運用上の制約があります。需要が増えても、発着回数を際限なく増やせる空港ではありません。そこで重要になるのが、限られた発着枠をどの路線へ振り向けるかです。
国土交通省の有識者会議は2026年5月29日の報告書で、新幹線との競争や航空会社のコスト上昇を踏まえ、より長距離の路線への航空リソース活用と、空港ごとの就航制限見直しを提言しました。伊丹の長距離便を制限してきた、いわゆる「1000キロルール」の撤廃も2026年8月に報じられています。
北海道・沖縄は鉄道との競争が小さく、航空の時間優位性が大きい市場です。今回の再編は、短・中距離路線から長距離路線へ発着枠を再配置し、限られた容量から得られる収益性と利用価値を高める動きと考えられます。制約の大きい伊丹を効率的に使うという意味では、航空会社にとって合理的な戦略です。
ANA・JALの国際ハブ戦略は羽田・成田へ集中
一方、国際線の成長拠点は明確です。| 会社 | 公表された国際線戦略 |
|---|---|
| ANA | 2028年までは羽田を優先。2029年以降は成田拡張を活用して北米・アジア線を増強 |
| JAL | 羽田の国内線接続と成田の機能強化を活用して国際線を拡大 |
| Peach | 関空を中心に国際線比率を高め、訪日・レジャー需要を取り込む |
今回確認した両社の中長期戦略には、関空を羽田・成田と並ぶFSC国際ハブとして育成する方針は示されていません。これは単純に「関西を軽視している」と捉えるより、両社の事業モデルそのものが首都圏ハブへ高度に最適化されていると見る方が実態に近いでしょう。
国内線と国際線を同じ拠点へ集めれば、地方から海外へ向かう旅客、首都圏の巨大な発着需要、企業需要を一つのネットワークで束ねられます。
国際線が増えれば接続先が増え、乗り継ぎ需要が厚くなるほど、さらに国際線を投入しやすくなる。「東京に集めるから東京のハブ競争力が高まり、競争力が高まるからさらに東京へ集める」という自己強化が働きます。
京阪神には需要も「器」もある それでもFSCハブは育たない
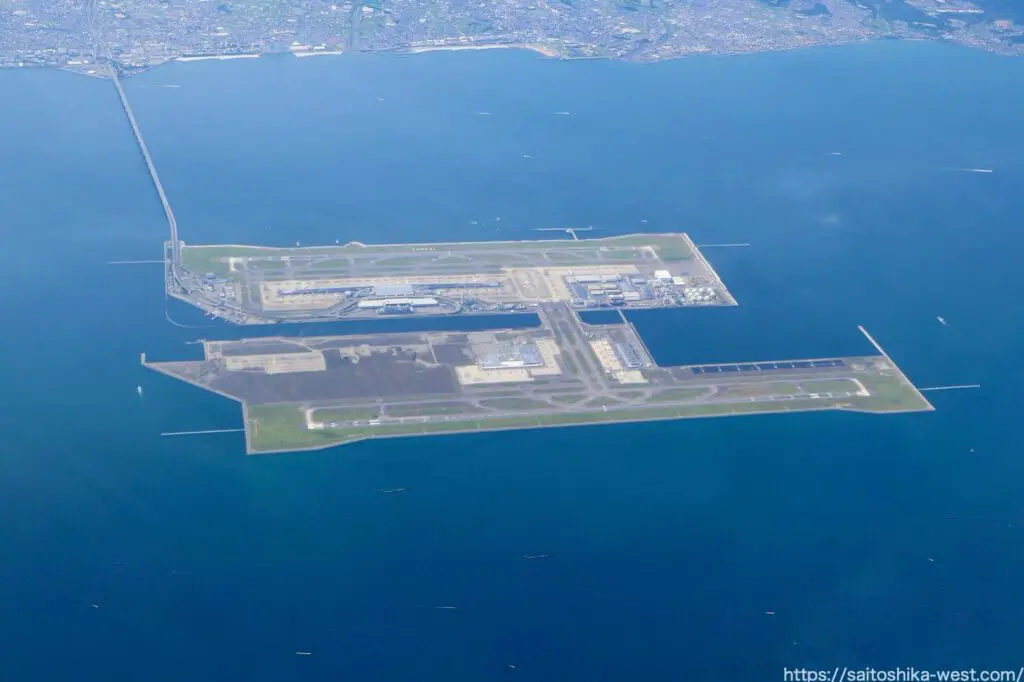
重要なのは、関西に航空需要がないわけではないことです。関空の2025年度国際線旅客数は約2,709万人で過去最高。外国人旅客も約2,121万人と過去最高を更新しました。関西3空港全体の旅客数も約5,401万人に達しています。
さらに、大阪・関西万博に向けたT1再編によって、関空全体で年間約4,000万人の国際線旅客を受け入れられるターミナル能力を確保。新飛行経路の導入により、年間発着容量も23万回から30万回へ拡大しました。
| 関空・関西の現在地 | 規模 |
|---|---|
| 関空・国際線旅客 | 約2,709万人 |
| うち外国人旅客 | 約2,121万人 |
| 関西3空港旅客 | 約5,401万人 |
| 国際線ターミナル能力 | 年間約4,000万人 |
| 年間発着容量 | 30万回 |
関空に不足しているのは、需要そのものでも空港容量でもありません。
大阪・京都・神戸を抱える京阪神には、観光、ビジネス、居住人口を背景とする巨大な発着需要があります。それでもANA・JALの国内・国際ネットワークが関空に集約されないのは、両社のハブ戦略が羽田・成田へ極端に最適化されているためです。ここに、航空会社の企業合理性と関西全体の利益とのズレがあります。
ANA・JALにとって伊丹は、大阪都心に近く、高需要の国内線を運航できる魅力的な市場です。しかし、そこで国内線の収益力を高めることと、関空に国内・国際線を束ねるネットワークを構築することは別の戦略です。
巨大な発着市場であることと、航空会社が国内線と国際線を束ねるハブであることは同じではありません。
関空は「東京の第二ハブ」ではなく、独自モデルを作る
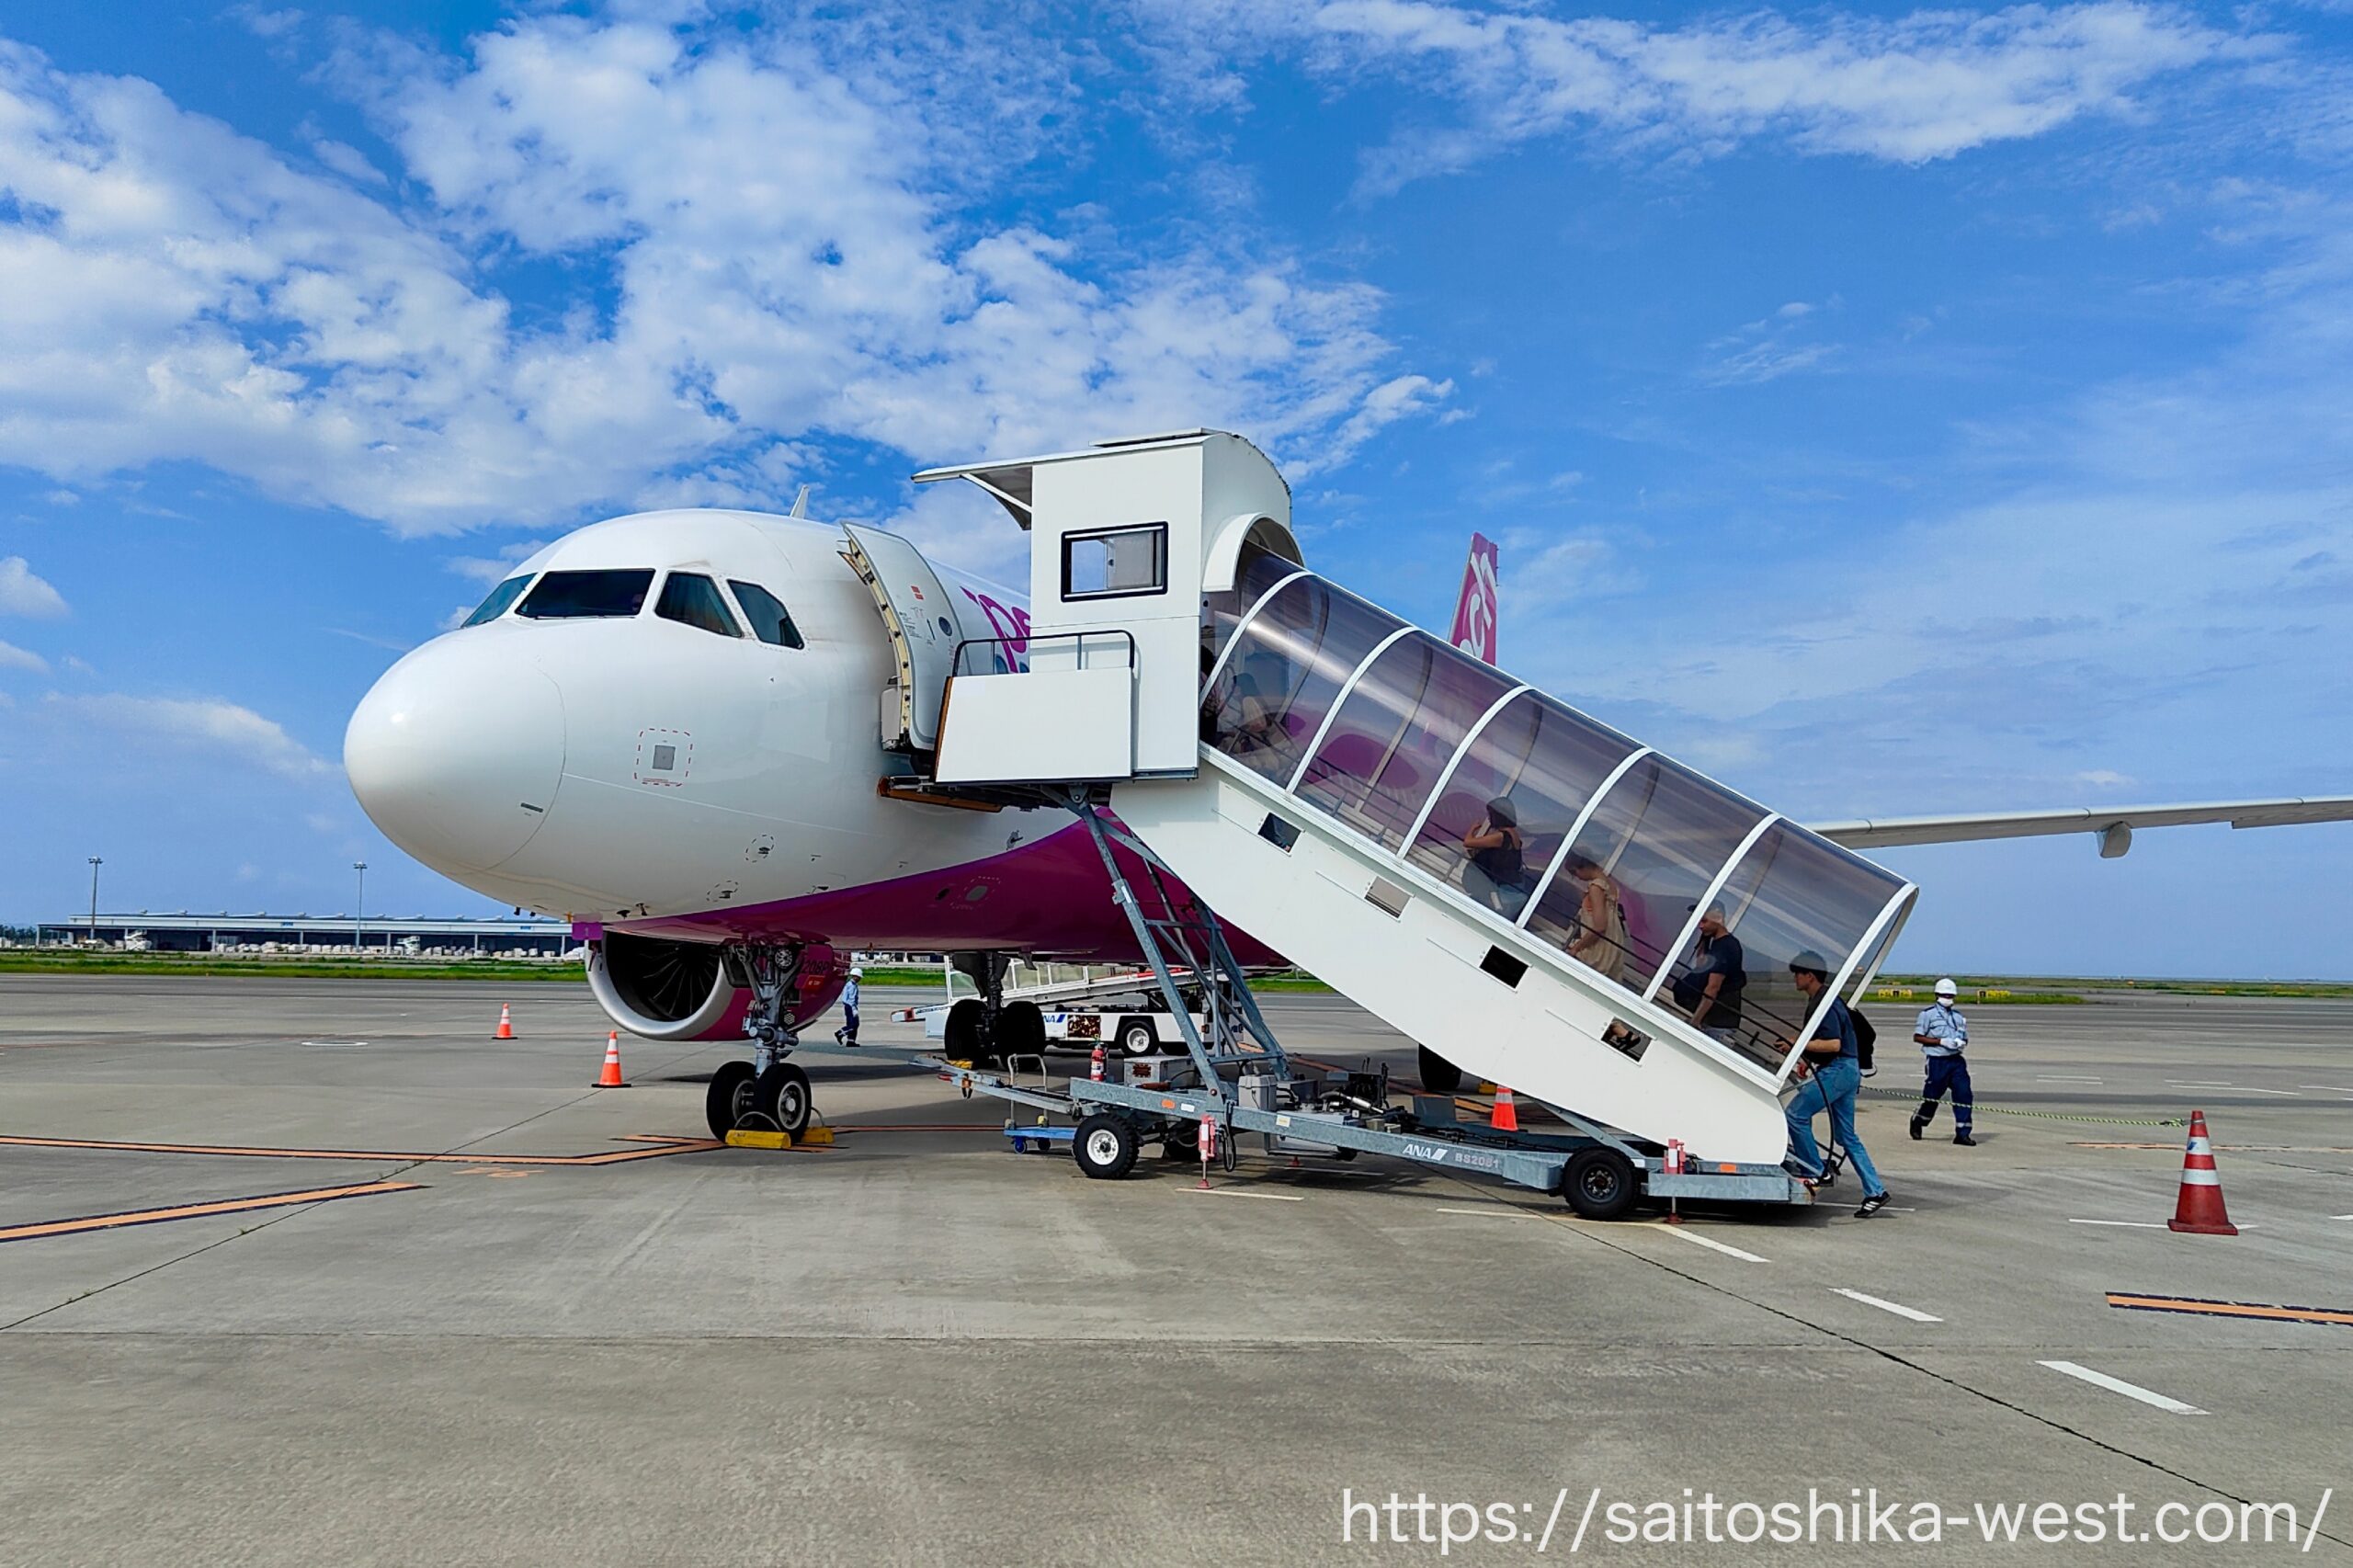
ANA・JALの戦略が明確である以上、関空側も前提を変える必要があります。
両社が関空を第二のFSCハブに転換するのを待つのではなく、Peach、外国航空会社、巨大な関西発着需要を組み合わせた独自の国際拠点モデルを構築することです。
2026年9月には、関西エアポートがインド・インドネシアとの直行便復活に向け航空会社と協議していることが明らかになりました。米国についても、中西部・東海岸への新規路線誘致に意欲を示しています。いずれも就航決定ではありませんが、万博までに「器」を整えた関空が、次はその容量を中長距離ネットワークへ転換しようとしていることを示します。
| 関空独自モデルの構成要素 | 役割 |
|---|---|
| 関西発着需要 | 国際線を支える基礎需要 |
| 訪日需要 | 関空の大きな競争力 |
| Peach | 関空を軸とする国内・国際ネットワーク |
| 外国FSC | 欧米・インド・中東など中長距離路線 |
| 国内乗り継ぎ | 必要な市場から需要を上積み |
| 海外側ハブ | 直行都市から先への接続 |
| 航空貨物 | 路線採算を補完 |
京阪神という巨大な都市・観光市場を土台に、Peachと外国FSCを組み合わせる。
「巨大な関西発着需要+Peach+外国航空会社」
という異なるモデルの方が、関空の実態には合っています。
伊丹再編が浮かび上がらせた関空の課題
今回の伊丹再編は、ANA・JALの経営合理性と、関西全体の航空戦略が必ずしも一致しないことを浮き彫りにしました。両社のFSC国際ハブ戦略が羽田・成田を中心とする以上、関空の成長をその方針転換に委ねることはできません。
関空に必要なのは「東京の第二ハブ」を目指すことではなく、京阪神の巨大な発着需要を土台に、Peachと外国航空会社を組み合わせた独自の国際拠点モデルを構築することです。
万博までにある程度の「器」は整いました。次に問われるのは、その器を誰が、どの路線で埋め、世界との接続力へ変えていくのかです。
出典
- JAL「2026年度冬期の国内線運航計画」
- 北海道エアポート「帯広―大阪(伊丹)線の就航・使用機材」
- ANA「国内線の路線・便数変更案内」
- ANAグループ「2026年度冬期の運航計画」
- JTA「伊丹―那覇線の運航再開」
- IBEXエアラインズ「2026年度冬期の運航計画」
- 国土交通省「国内航空のあり方に関する有識者会議報告書」
- Aviation Wire「伊丹空港の1000キロルール撤廃・運用条件に関する報道」
- ANAホールディングス「2026–2028年度 ANAグループ中期経営戦略」
- JAL「JALグループ経営ビジョン2035」
- 関西エアポート「2025年度 関西3空港利用状況」
- 関西エアポート「2025年度期末連結決算」
- 関西エアポート「関西国際空港T1リノベーション」
- 関西3空港懇談会「第15回報告」
- 共同通信「関空国際線、就航増目指す 印やインドネシア復便協議」2026年9月11日
Visited 7,878 times, 7,878 visit(s) today