関西国際空港が、中長距離ネットワークの拡充に動き始めました。
共同通信が2026年9月11日に報じたインタビューで、関西エアポートの三上康章社長は、インド、インドネシアとの直行便復活に向け、航空会社と協議していることを明らかにしました。米国についても、西海岸にとどまらず、中西部・東海岸への新規路線誘致に意欲を示しています。
現時点で、インド・インドネシア線の航空会社名、就航都市、運航開始時期は公表されていません。米国中西部・東海岸についても、就航決定ではなく誘致を目指す段階です。
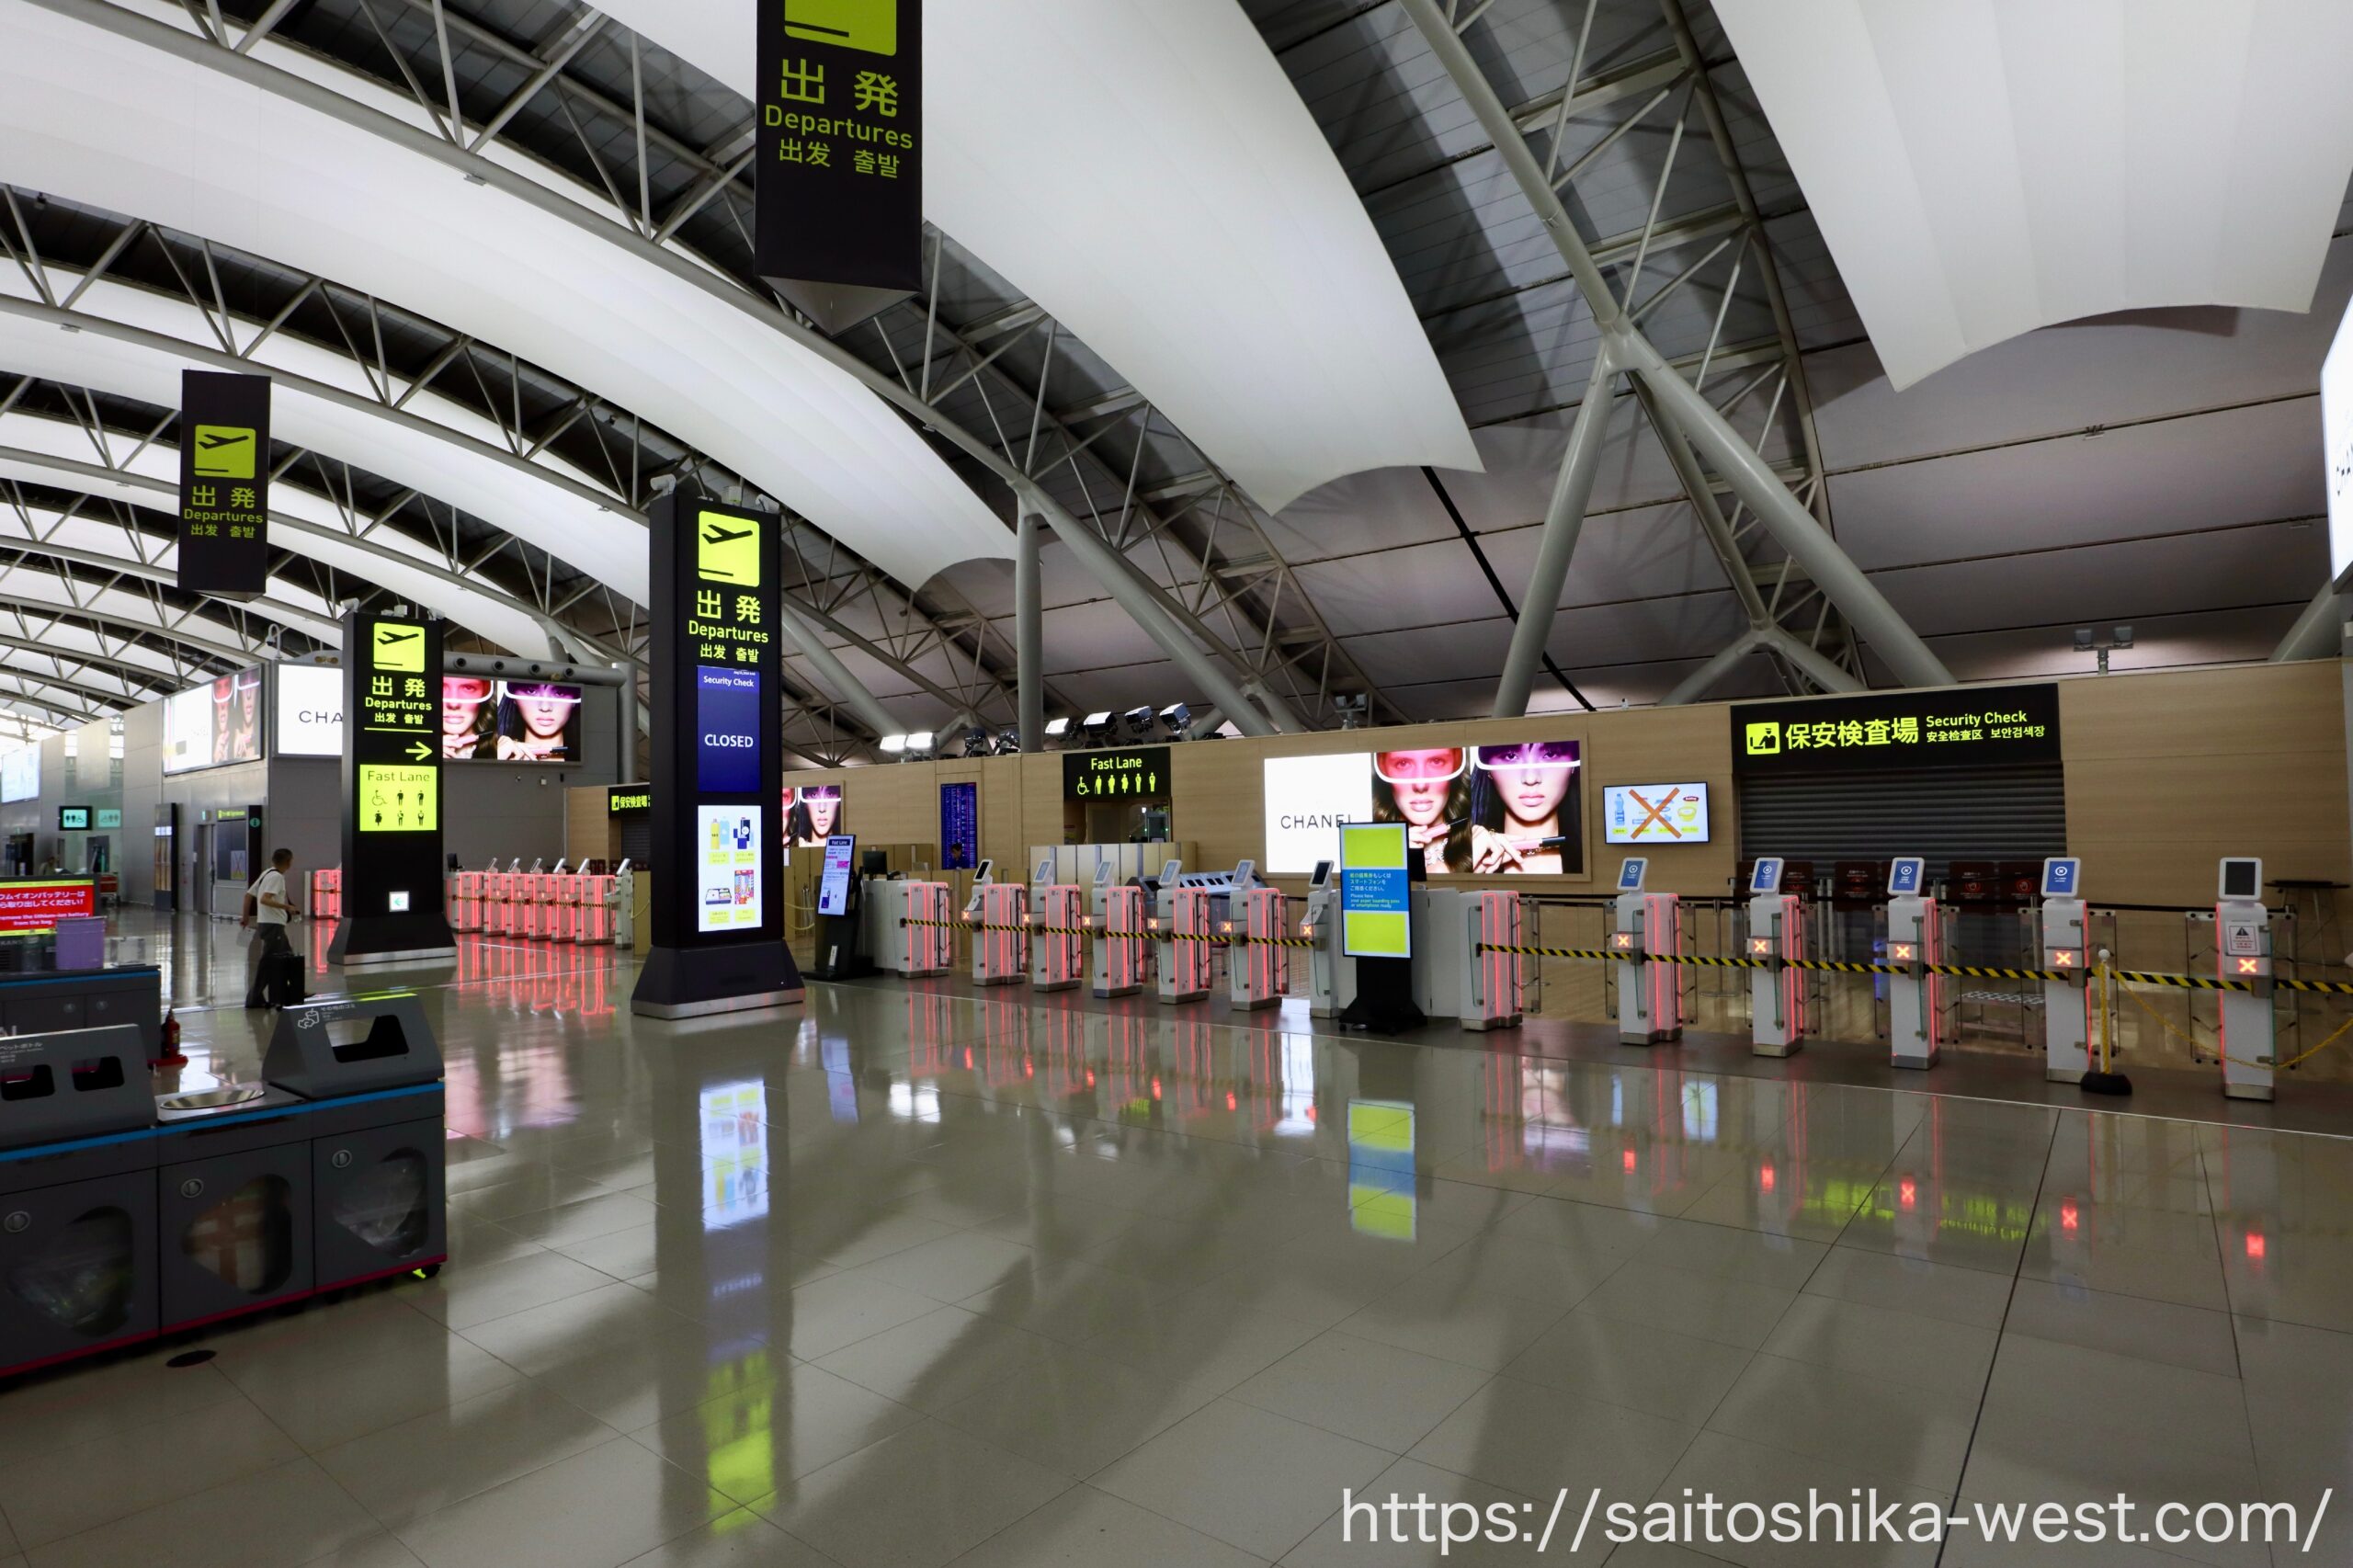
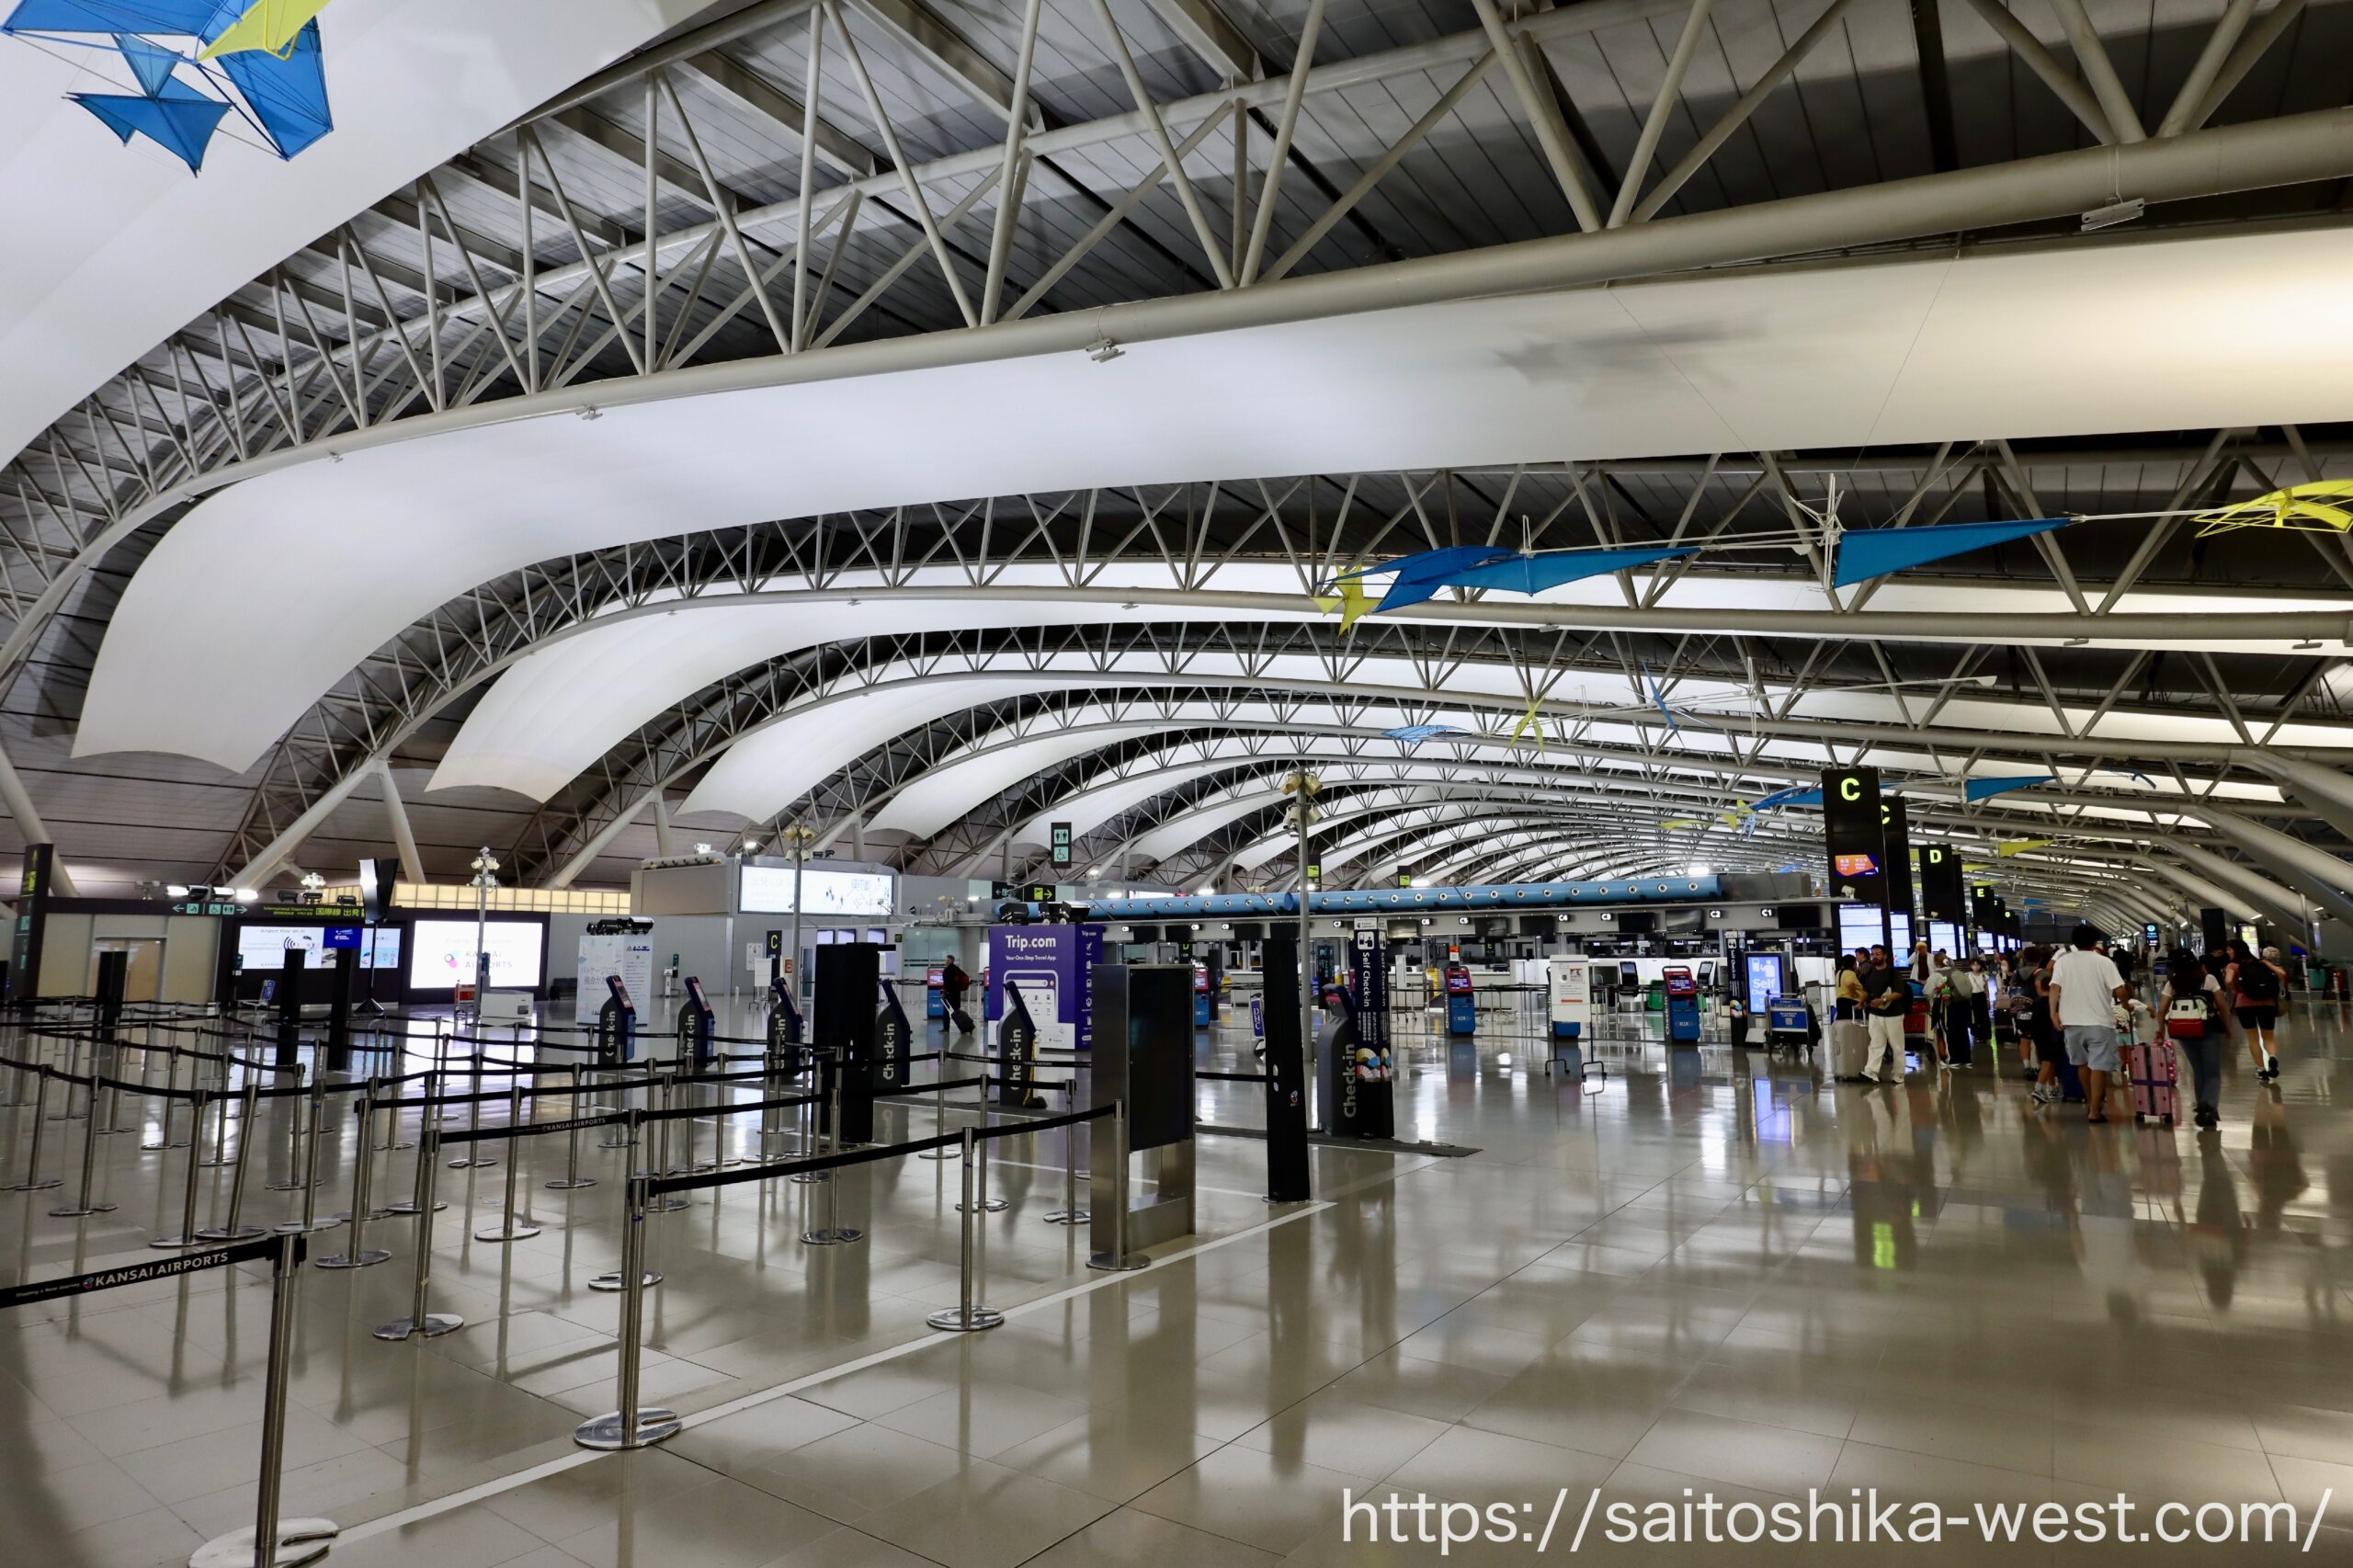
今回の動きを読み解く鍵は、関空の現在地にあります。大阪・関西万博を契機に、第1ターミナル(T1)の国内線・国際線配置を大胆に組み替え、関空全体で国際線旅客年間約4,000万人を受け入れられるターミナル能力を確保。新飛行経路の導入によって、年間発着容量も23万回から30万回へ引き上げました。
万博までに「国際線のターミナルキャパシティ」を広げた関空が、次はその余力を活かして新規路線開設と実需に転換する。インド・インドネシア線の復便協議と米国中西部・東海岸への誘致は、関空の短期での成長テーマが「施設をどう拡張するか」から「世界のどこと結ばれるか」へ移りつつあることを示しています。
インド・インドネシア復便の動き 北米は西海岸の「その先」を狙う
今回示された市場を整理すると、関空の国際ネットワークに残る空白が見えてきます。| 市場 | 現在地 | 今回の動き |
|---|---|---|
| インド | 直行定期旅客便なし | 航空会社と復便協議 |
| インドネシア | 直行定期旅客便なし | 航空会社と復便協議 |
| 米国西海岸 | LAX・SFO | 供給力を強化 |
| 米国中西部・東海岸 | 主要都市への直行便なし | 新規誘致 |
インドは巨大な人口と高い経済成長を背景に、IT、製造業、サービス業など幅広い分野で関西企業との接点があります。
インドネシアもASEAN最大の人口を抱えます。関空はシンガポール、タイ、マレーシア、ベトナム、フィリピンなど東南アジア主要国と結ばれており、その中でインドネシアへの定期直行便がない状態は、ネットワーク上でも目立ちます。
出展:ユナイテッド航空
北米では西海岸の強化が先行します。ユナイテッド航空は、政府認可を条件に2027年3月28日から関空―ロサンゼルス線をボーイング787-9で毎日運航する予定です。同社にとって同路線は1999年以来の復活で、既存の関空―サンフランシスコ線と合わせ、西海岸の供給力を高めます。一方、シカゴ、ニューヨーク/ニューアーク、ワシントンD.C.など、米国中西部・東海岸の主要都市には直行便がありません。
現在の関空には北米への入口はありますが、その入口は西海岸に偏っています。中西部・東海岸への路線が実現すれば、関西から米国主要経済圏への移動利便性に加え、就航先ハブを通じた米国内ネットワークへの接続力も高まります。
国際線発着の79%が東アジア
関空の課題は、国際線の規模が小さいことではありません。大阪府の航空需要調査仕様書によると、2025年の国際線旅客数は2,753万人、国際線発着回数は16.7万回となり、いずれも開港以来最高を記録しました。
一方、その地域構成は東アジアに大きく集中しています。東アジア79%という数字は、大阪・京都を中心とする巨大な訪日需要を背景に、中国、韓国、台湾、香港との高頻度ネットワークを築いたことが、現在の関空の競争力を示しています。
| 方面 | 2025年発着回数シェア |
|---|---|
| 中国 | 35% |
| 韓国 | 26% |
| 台湾 | 9% |
| 香港・マカオ | 9% |
| 東アジア計 | 79% |
| 東南アジア | 14% |
| 北米・欧州・中東等 | 5% |
| ハワイ・オセアニア・グアム | 2% |
特定地域への集中は、その地域の需要や航空供給が変化した際、空港全体への影響も大きくします。
2026年夏ダイヤでは、中国路線の旅客便が前年夏比約70%減となる一方、中国以外は14%増。2026年上期の旅客実績でも、中国方面が前年同期比41%まで低下した一方、韓国119%、台湾109%、香港・マカオ107%、東南アジア106%と伸びました。
これは「脱中国」を意味するものではありません。中国市場が回復すれば、その需要は引き続き関空にとって重要です。焦点は、東アジアという強力な基盤を維持しながら、インド、東南アジア、北米、欧州にも成長の柱を増やすことにあります。
三上社長の「各国でバランスよく飛ばす」という発言は、この方向性を端的に表しています。
不足する主要経済圏との直結
出展:エミレーツ航空
現在の関空は「長距離便が極端に少ない空港」ではなく、欧州、北米西海岸、中東・トルコ、豪州には一定のネットワークが形成されています。次に問われるのは、単に長距離便を増やすことではなく、世界経済の主要拠点との空白をどこまで埋められるかです。今回名前が挙がったインド、インドネシア、米国中西部・東海岸は、現在の関空ネットワークで手薄な市場と重なっています。
| 地域 | 現在の主な直行都市 | 残る主な空白〔考察〕 |
|---|---|---|
| 北米 | LAX、SFO、バンクーバー、トロント※ | ニューヨーク、シカゴ、ワシントン |
| 欧州 | パリ、アムステルダム、ミュンヘン、ヘルシンキ | ロンドン、フランクフルト |
| 中東・トルコ | ドバイ、ドーハ、アブダビ、イスタンブール | 主要ハブは概ね確保 |
| 南アジア | ― | デリー、ムンバイ |
| 東南アジア | 多数 | ジャカルタ |
| 豪州 | シドニー、ブリスベン、ケアンズ | 主要市場へ直行 |
※「残る主な空白」は本稿の考察であり、関西エアポートの公式な誘致優先順位ではありません。
T1の「計画と実態のギャップ」を再編で解消
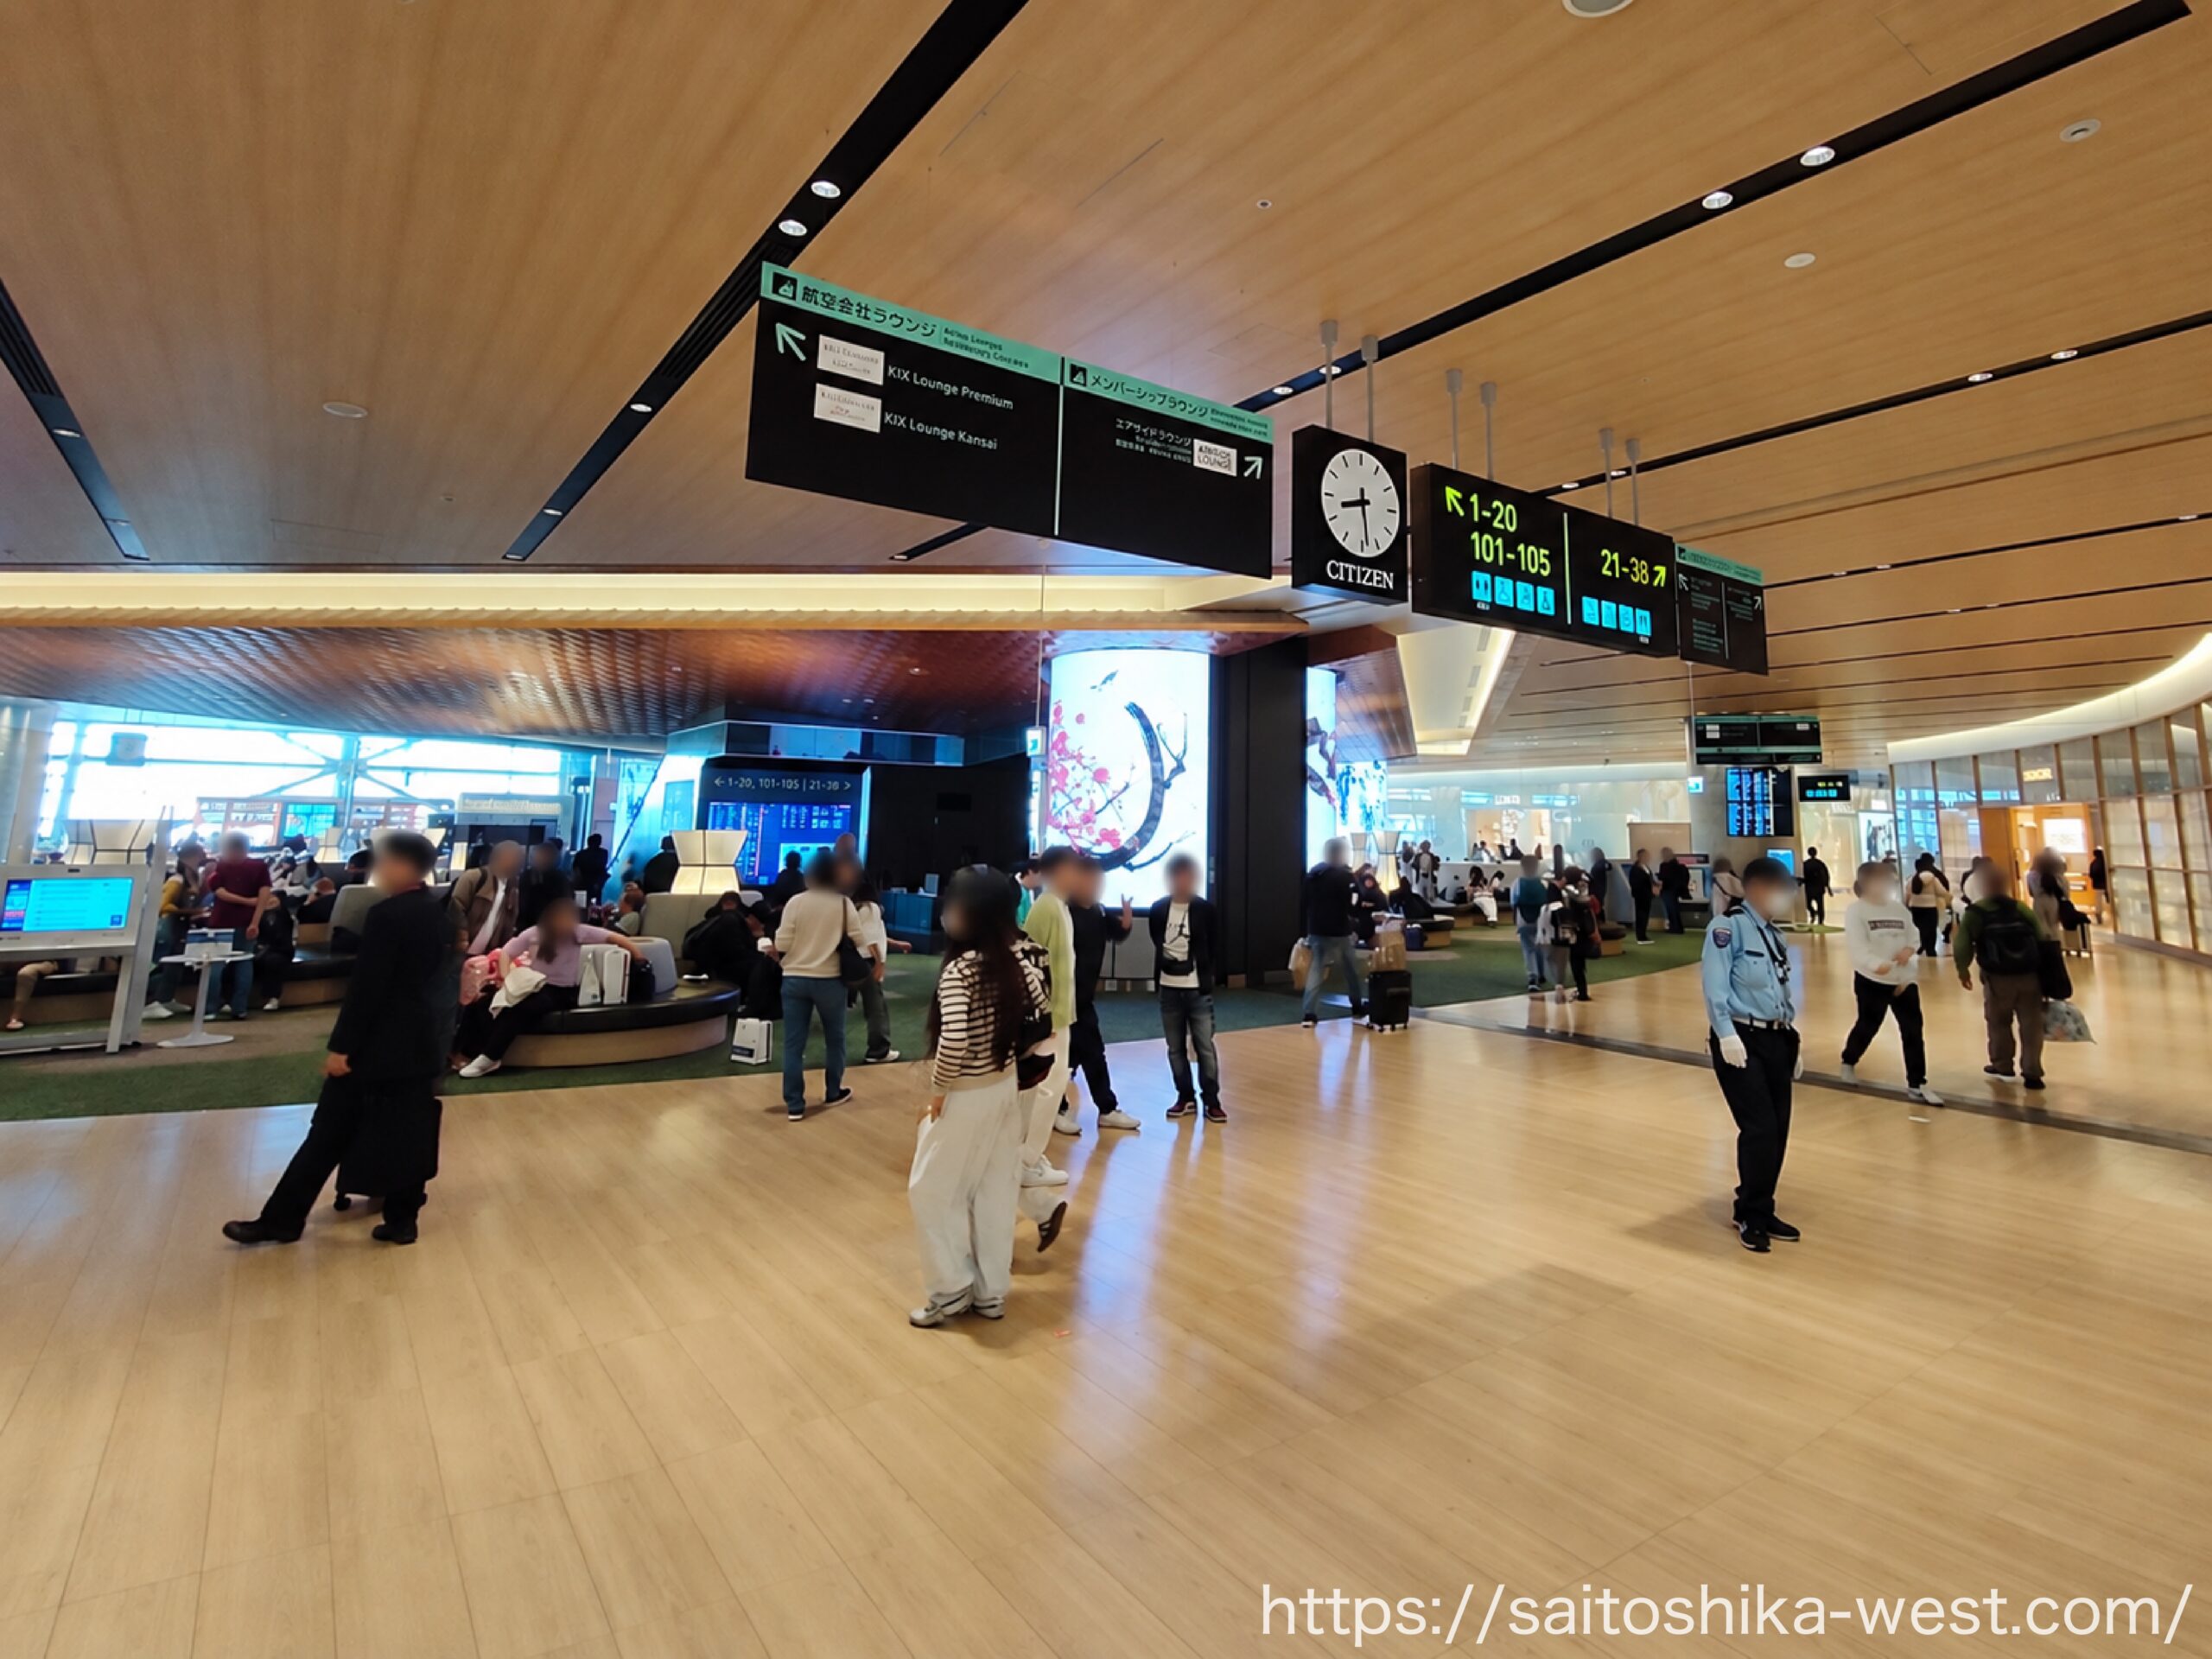
路線開拓が本格化する背景には、ここ数年の大規模な空港再編があります。T1リノベーションは、単なる内装更新ではありません。
開港時のT1は、年間旅客数として国際線1,200万人、国内線1,300万人を想定していました。ところが2018年度には、国際線が2,060万人まで拡大した一方、国内線は400万人。当初計画とは需要構成が大きく逆転していました。
| T1旅客 | 当初計画 | 2018年度実績 |
|---|---|---|
| 国際線 | 1,200万人 | 2,060万人 |
| 国内線 | 1,300万人 | 400万人 |
| 項目 | 整備・効果 |
|---|---|
| T1国内線・国際線 | 配置を再編、国際線機能を拡大 |
| 国際線ビル内面積 | 約25%拡大 |
| 国際線中央エリア | 改修前の約1.6倍 |
| 使用可能スポット | 34 → 40スポット |
| 関空全体の国際線ターミナル能力 | 年間約4,000万人(出入国合計) |
| 年間発着容量 | 23万回 → 30万回 |
| 実発着の成長目標 | 2030年代前半に年間30万回 |
T1リノベーションは2021年に着工し、2022年に新国内線エリア、2023年に新国際線出国エリアを開設。2025年3月の主要機能完成を経て、2026年6月に全工程を終えました。特徴は、新たな巨大ターミナルを建設するのではなく、既存ストックを再配置することで短中期の国際線処理能力を大幅に引き上げたことです。
さらに新飛行経路の導入によって、年間発着容量は2025年3月末に23万回から30万回へ拡大しました。関西3空港の成長シナリオでは、実際の年間発着回数を2030年代前半に30万回へ引き上げる目標が示されています。その先の新ターミナル建設など、次の大規模施設拡張の具体像は、現時点で公表されていませんが、短期的には、万博を契機とした既存施設の再編によって国際線の受け入れ余力を確保しました。現在の関空は、「どう容量を増やすか」から「確保した容量をどう使うか」へ局面が移っています。
大阪府も未就航市場を調査 路線誘致を「需要」で支える
この動きは、関西エアポートだけのものではありません。大阪府は2026年度、「関西国際空港国際線の誘致に向けた航空需要調査等業務」を開始しました。
| 重点市場 | 主な調査方向 |
|---|---|
| 北米 | 米国を中心に需要分析 |
| 欧州 | 英国を中心に需要分析 |
| インド | 旅客・企業需要を把握 |
| インドネシア | 旅客・企業需要を把握 |
調査するのも観光需要だけではありません。関西企業の出張・商談、国内線乗り継ぎを含む潜在旅客、航空貨物の品目・量まで分析し、その結果を航空会社向けのプレゼンテーション資料にまとめます。
| 調査する需要 | 路線誘致での意味 |
|---|---|
| 関西企業の出張・商談 | ビジネス需要を可視化 |
| 潜在旅客 | 新規就航で顕在化する需要を推計 |
| 際内乗り継ぎ | 国内各地から集められる旅客を把握 |
| 航空貨物 | 旅客以外の収益可能性を分析 |
最優秀提案事業者には日本空港コンサルタンツ西日本支社が選定され、提案金額は999万9,000円。中間報告は2026年9月末、最終報告は2027年3月末の予定です。
今回の復便協議と大阪府の調査が同一事業として進められているわけではありません。それでも、関西エアポートが航空会社と直接交渉し、大阪府が企業・旅客・貨物需要を可視化することで、未就航市場を官民双方から開拓する構図が見えてきます。
何を目指しているのか 「アジアに強い空港」のその先へ
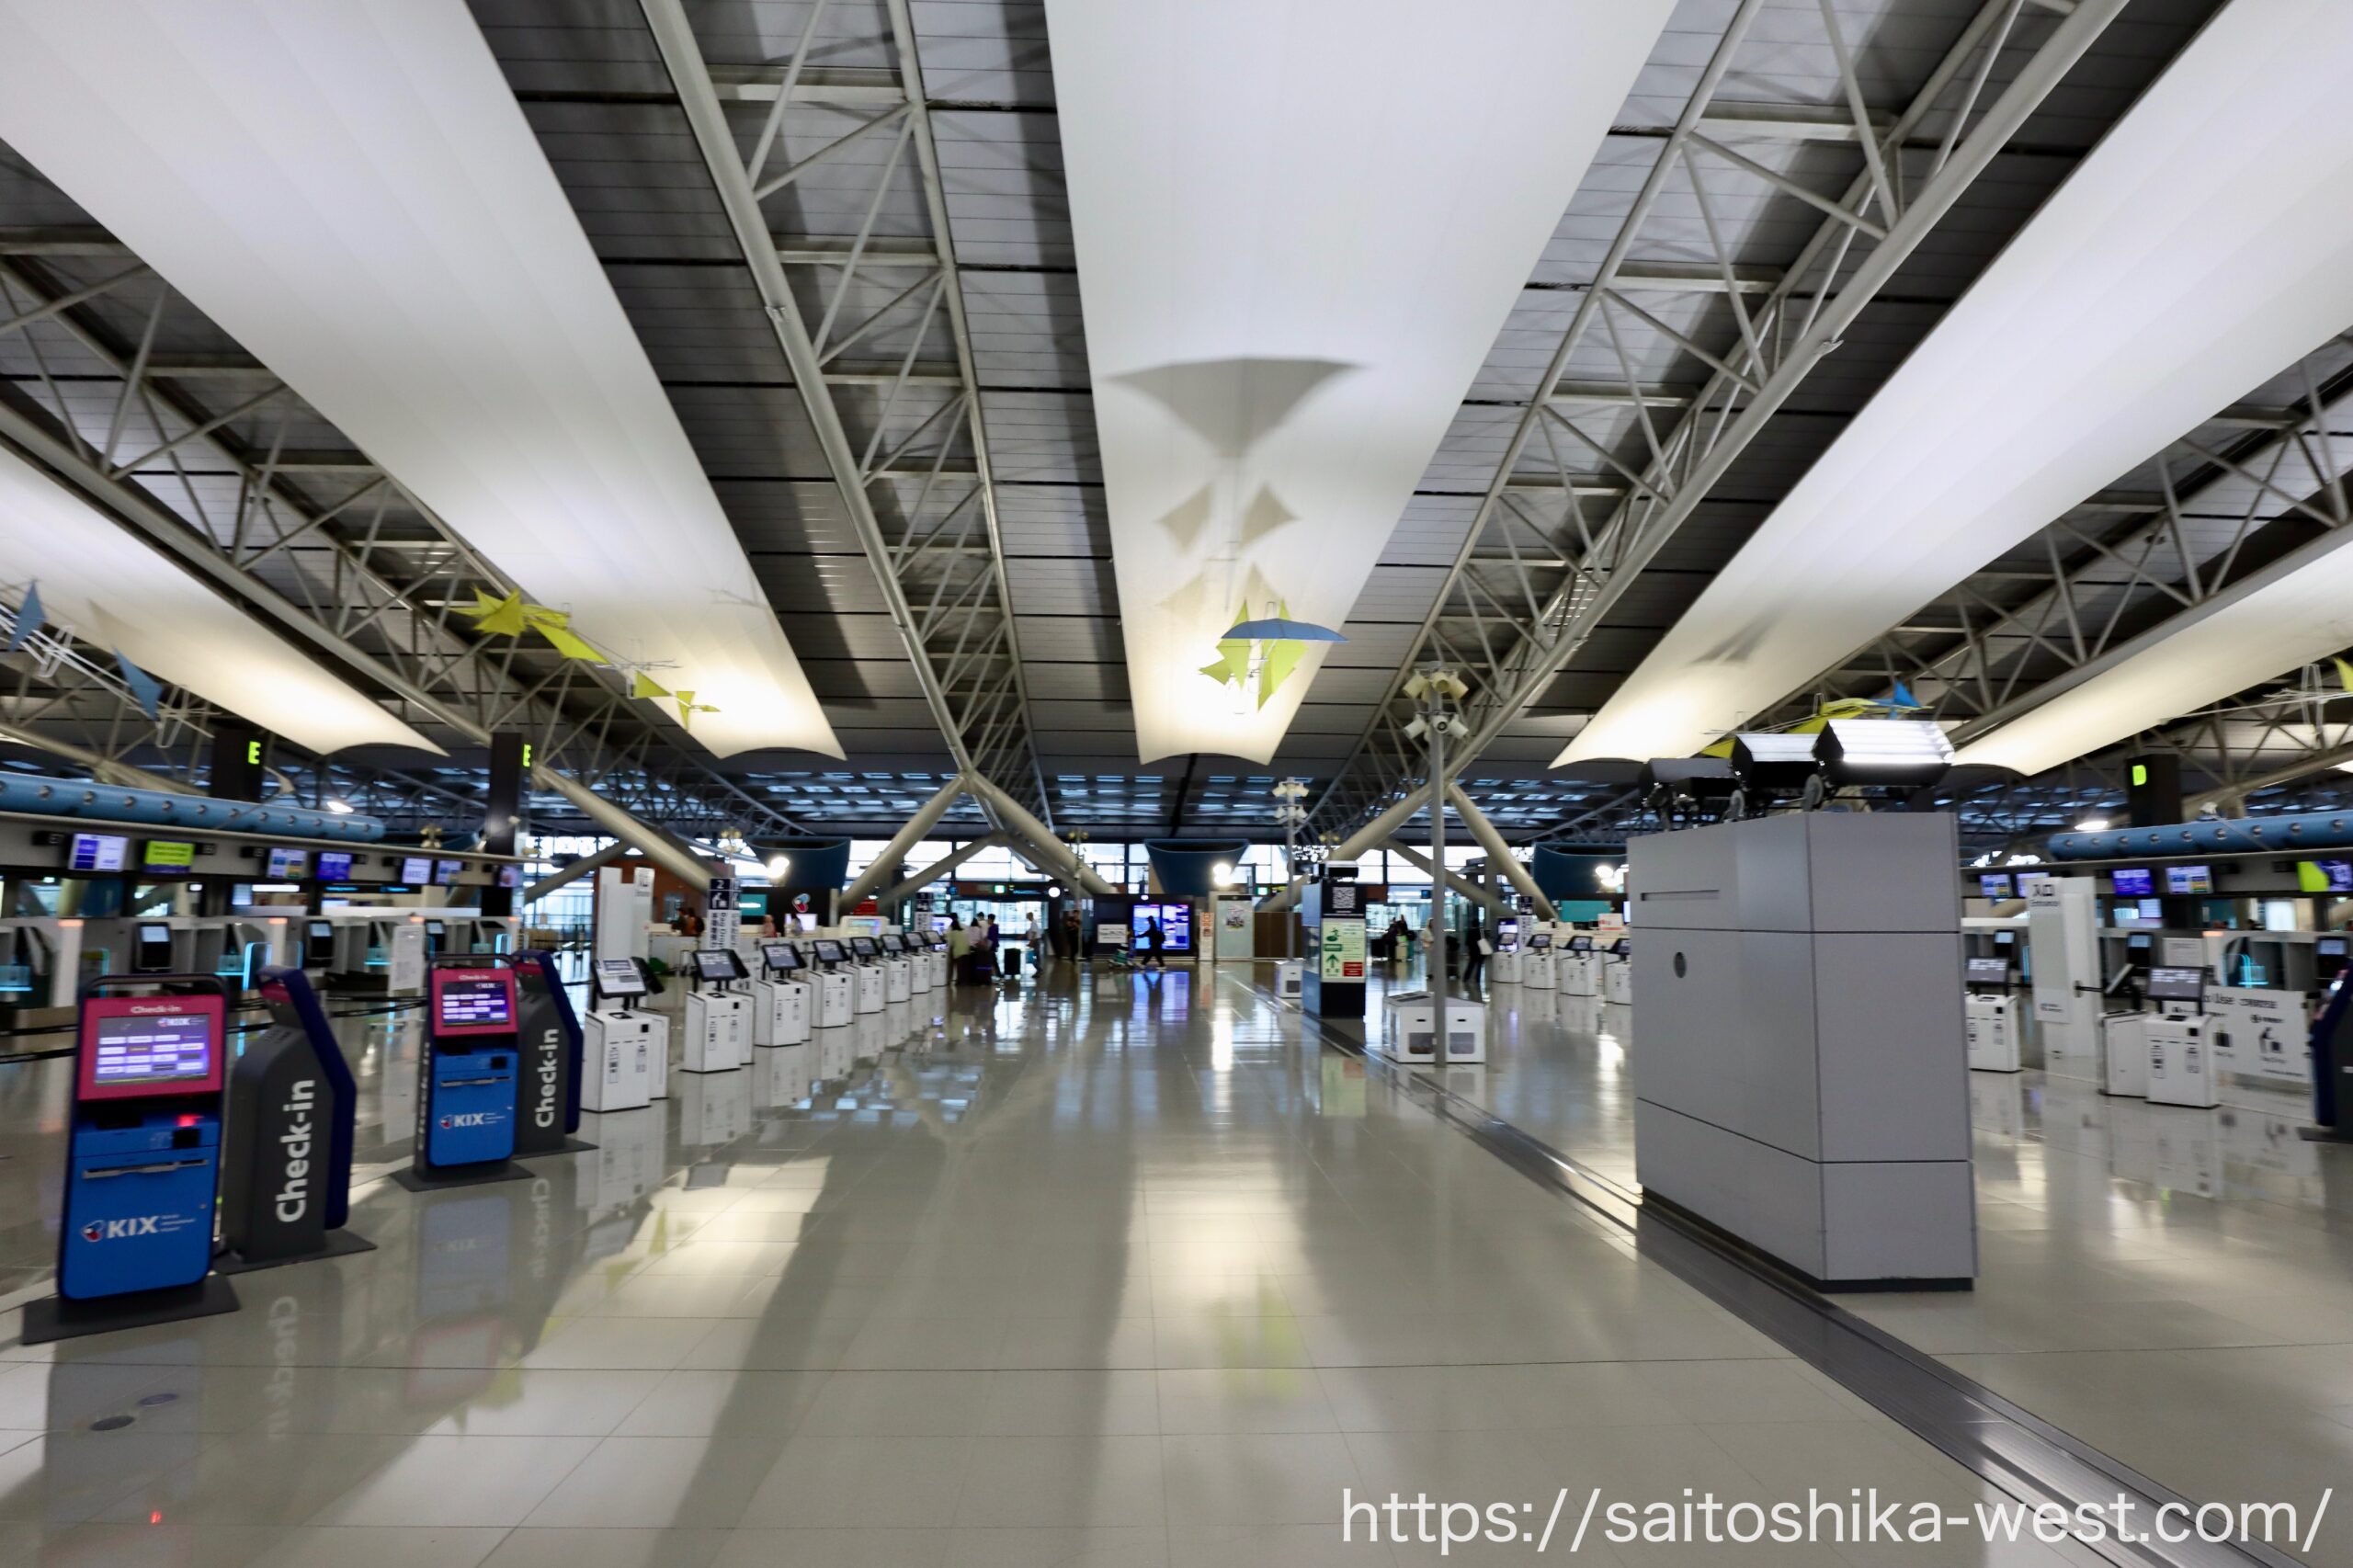
関空が今後目指しているのは、単純な便数の積み上げではありません。東アジアの高頻度ネットワークを基盤に、インド、東南アジア、北米、欧州へ接続先を広げ、関西・西日本と世界の主要経済圏を直接結ぶ国際拠点機能を厚くすることだと考えられます。
その際に課題となるのが、路線を支える需要の構成です。
2025年の国際線旅客は過去最高となりましたが、その伸びを牽引したのは外国人旅客でした。日本人旅客は2019年を223万人下回っています。
| 国際線旅客 | 2019年 | 2025年 | 増減 |
|---|---|---|---|
| 外国人 | 1,677万人 | 2,173万人 | +496万人 |
| 日本人 | 794万人 | 571万人 | ▲223万人 |
| 総数 | 2,493万人 | 2,753万人 | +260万人 |
| 路線を支える需要 | 主な役割 |
|---|---|
| 関西発着 | 観光・ビジネスの基礎需要 |
| アウトバウンド | 関西から海外へ向かう需要 |
| 国内線乗り継ぎ | 西日本・全国から需要を集約 |
| 海外側乗り継ぎ | 直行都市以外への接続 |
| 航空貨物 | 旅客以外の収益源 |
今後は、新規就航の本数だけでなく、どの都市が選ばれ、どの需要を組み合わせ、継続的に飛べる路線へ育つのかが関空のネットワーク拡充を見るポイントになります。
万博で「器」を広げた関空、次は世界との接続へ
関空は2025年に国際線旅客・発着とも過去最高を記録し、万博に向けたT1再編と新飛行経路によって、短中期の受け入れ余力も大きく広げました。
その次に始まったのが、今回の中長距離路線誘致です。「何人受け入れられる空港か」から、「世界のどこと、どれだけ結ばれる空港になれるか」。
インド・インドネシア線の復便協議と米国中西部・東海岸への誘致は、万博を契機に「器」を拡張した関空が、その容量を世界とのネットワークへ転換する次の成長段階に入ったことを示しています。
出典
- 共同通信「関空国際線、就航増目指す 印やインドネシア復便協議」2026年9月11日
- 大阪府「関西国際空港国際線の誘致に向けた航空需要調査等業務」委託仕様書
- 大阪府「関西国際空港国際線の誘致に向けた航空需要調査等業務」最優秀提案事業者選定結果
- 関西エアポート「2026年夏期スケジュール」
- 関西エアポート「関西国際空港 T1リノベーション」
- 関西エアポート「ユナイテッド航空 関西=ロサンゼルス線を就航します」
- 関西国際空港「長距離便について」
- 関西3空港懇談会・大阪府「関西国際空港及び関西3空港について」